英特尔 vs 台积电 之外:2026 年 AI 代工订单流向的三方对照(英伟达、AMD、苹果)
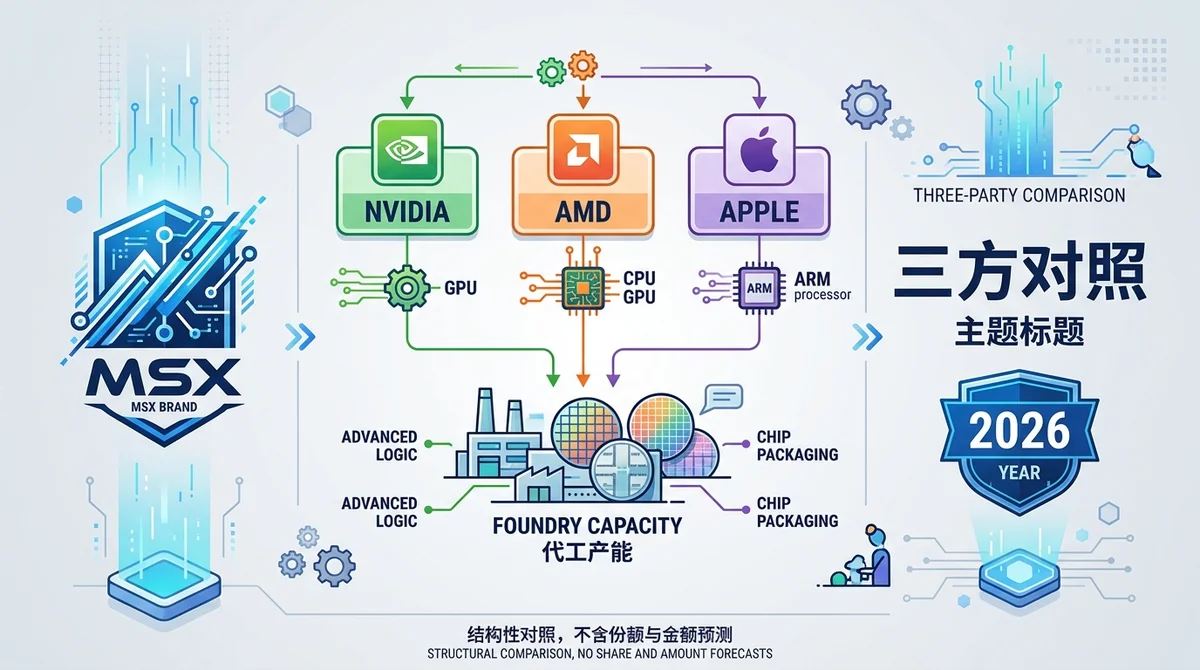
跳出英特尔 vs 台积电的二元对比,从客户侧拆解英伟达、AMD、苹果的 AI 代工订单结构差异、八个对照维度与可验证观察信号。
结论:理解 2026 年 AI 代工订单流向,应先看客户侧结构——英伟达、AMD、苹果分别代表 AI 加速器、通用计算芯片与消费级 SoC 三类需求,其对先进制程的依赖程度与可替代空间不同,只看「英特尔 vs 台积电」两家厂商会漏掉这层差异。这是分析框架层面的判断,不是对订单份额的量化结论。
免责提示:本文基于公开信息整理,不构成投资或开户建议;文中订单金额、份额、节点与产能分配等字段均为商业机密或未公开信息。
一句话版本:三家客户的先进制程依赖刚性排序为 AI 加速器 > 通用计算芯片 > 消费级 SoC,可替代空间则相反。
数据截止:2026 年 1 月(本文所引公开信息以该时点前的披露口径为准;具体订单金额与份额数据未公开)。
#为什么 AI 代工订单不能只用「英特尔 vs 台积电」来理解?
二元叙事把代工竞争描述为两家厂商之间的制程竞赛,但订单实际发生在「客户—代工厂」的配对关系中。同一家代工厂对不同类型的客户,其产能分配优先级、议价结构与切换成本未必相同。因此,仅比较厂商端的制程节点与资本开支,难以解释为什么某些客户的订单会迁移、而另一些保持稳定。
#三方对照和二元对比差在哪里?
二元对比的变量是「谁的制程更领先」;三方对照的变量是「谁的需求更刚性、谁的可替代空间更大」。前者描述供给端能力,后者描述需求端流向。两者应叠加使用,而非相互替代。
本文对两个核心概念给出统一口径:需求刚性指产品迭代节奏与特定制程节点强绑定、短期难以迁移到其他节点或其他代工厂**;可替代空间**指客户在不显著牺牲性能或上市节奏的前提下,转向其他节点、其他代工厂或其他产能地域的余地。全文均按此定义使用。
#订单流向由哪些结构性因素决定?
可归纳为三类:一是制程可得性,即客户产品所需节点在特定时间窗口内是否有可用产能;二是产能分配,即代工厂在多个客户之间的优先级排序;三是产品周期,即客户自身产品的迭代节奏是否与代工产能释放节奏匹配。这三类因素均属客户侧或配对关系层面的变量,公开披露程度有限。
#英伟达、AMD、苹果三方的 AI 代工订单结构有什么不同?
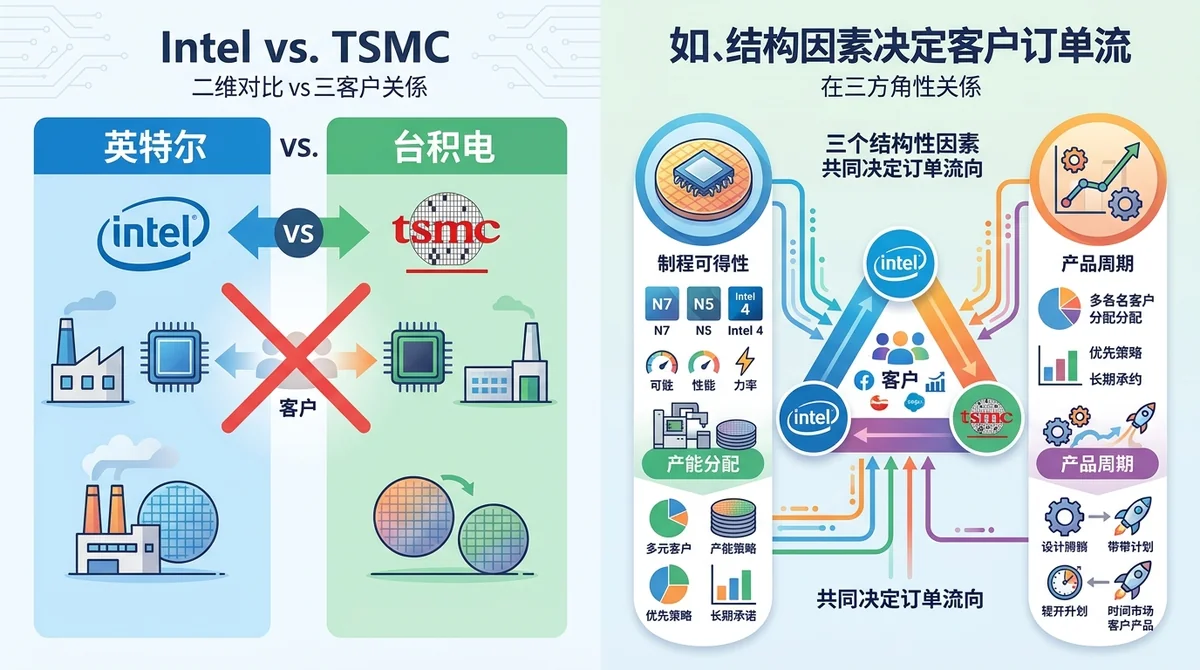
英伟达、AMD、苹果分别代表 AI 加速器、通用计算芯片与消费级 SoC 三类需求,对先进制程的依赖程度和可替代空间各不相同。以下为结构性对照,不涉及具体订单金额。
三家客户对先进制程的依赖刚性从高到低为:AI 加速器 > 通用计算芯片 > 消费级 SoC,可替代空间则大致相反。原因在于产品性能目标与迭代节奏的绑定强度不同:加速器靠制程与先进封装叠加换取算力,通用计算芯片可在性能与成本间腾挪,消费级 SoC 更看重能效与量产良率。具体节点与订单金额数据未公开。
#三家的核心产品与制程需求分别是什么?
英伟达的核心产品为 AI 加速器,产品迭代与先进制程及先进封装能力高度绑定;AMD 覆盖 CPU 与 GPU 两条产品线,制程需求分布相对分散;苹果以消费级 SoC 为主,出货节奏与终端产品周期强相关。三者的具体节点分配与订单金额属于商业机密,数据未公开。
#订单体量与集中度差异体现在哪?
三家的单笔订单规模、对单一代工来源的依赖比例均未公开披露,无法给出可核实的量化对比。可观察的替代指标是产品线的广度:产品线越集中于单一品类,对特定制程节点的依赖通常越集中。
#谁对单一代工来源的依赖更明显?
从产品结构看,以单一品类为核心收入的客户,代工来源集中度通常更高;覆盖多条产品线的客户,分散空间相对更大。这是基于产品线广度的定性推断:单一品类客户的性能目标与某一节点强绑定,切换代价更高;多产品线客户可在不同节点间调配。但具体供应商名单与分配比例未公开,公开数据不足以支撑量化结论。
#三家客户在代工选择上的关键差异维度有哪些?
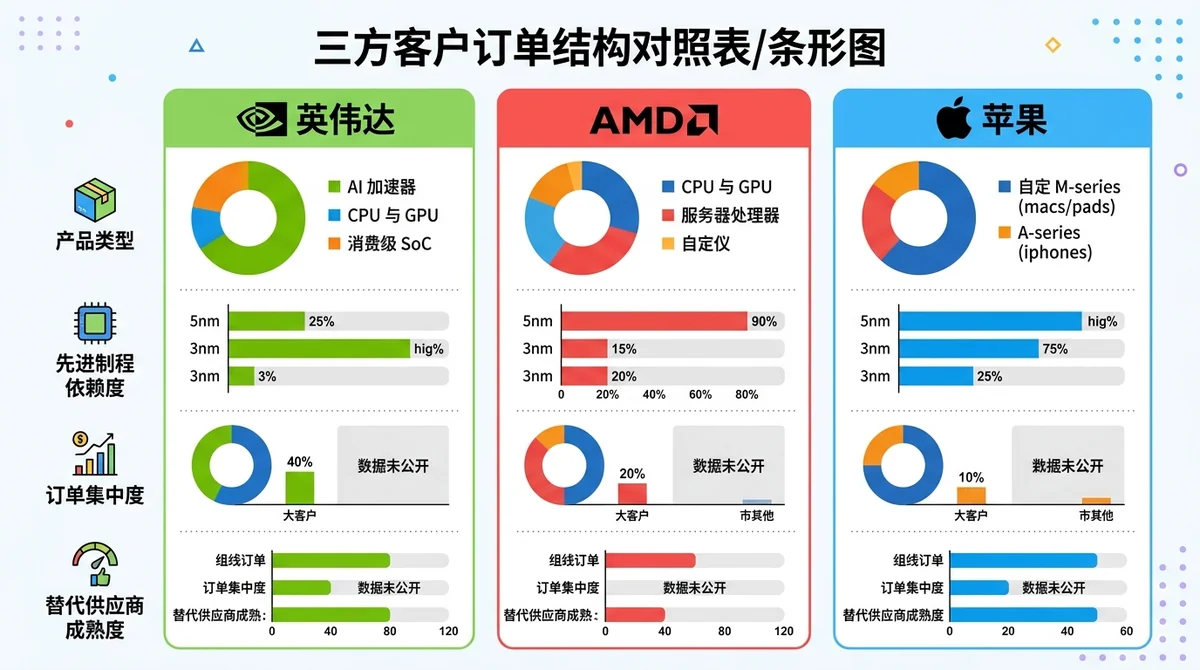
三方对照可按产品类型、制程节点、订单规模、产能优先级、替代供应商、切换成本、地缘考量与披露透明度八个维度展开,公开数据不足的部分以「数据未公开」处理。
| 对照维度 | 英伟达 | AMD | 苹果 |
|---|---|---|---|
| 产品类型 | AI 加速器为主 | CPU 与 GPU 多线 | 消费级 SoC 为主 |
| 制程节点 | 要求最高,制程与先进封装叠加 | 分布较分散,性能与成本可腾挪 | 关注能效与良率平衡(具体节点数据未公开) |
| 订单规模 | 数据未公开 | 数据未公开 | 数据未公开 |
| 产能优先级 | 数据未公开(受长约与预付款结构影响) | 数据未公开 | 数据未公开 |
| 替代供应商 | 可替代空间相对最小 | 具备一定分散余地 | 具备一定分散余地 |
| 切换成本 | 相对最高 | 中等 | 中等 |
| 地缘考量 | 数据未公开 | 数据未公开 | 数据未公开 |
| 披露透明度 | 仅公告级信息 | 仅公告级信息 | 仅公告级信息 |
一句话总结:八维度中真正可从公开信息判断的只有产品类型与依赖刚性方向,订单规模、产能优先级与地缘分配三项均属未公开范围,只能作为观察清单而非结论。
#制程节点需求差异怎么比?
比较口径应是「产品性能目标所要求的节点区间」,而非具体型号。AI 加速器对制程与先进封装的组合要求最高;通用计算芯片在性能与成本之间有更多腾挪空间;消费级 SoC 更关注能效与量产良率的平衡。具体节点数字未公开。
#产能优先级与订单规模怎么比?
产能优先级取决于订单规模、长约结构与预付款安排,这些条款通常不对外披露。可观察的替代信号是代工厂的产能扩张公告与新厂投产节奏,但公告本身通常不指向具体客户。
#地缘与供应安全考量怎么比?
地缘考量体现为客户的产能地域分散诉求。不同客户对产地集中度的容忍度不同,但具体的地域分配方案属于未公开信息。
#如果你是关注者,应该怎么用这份三方对照做判断?
关注供应链的人应盯产能分配与客户披露,关注产品路线的人应盯制程节点与路线图,只有出现可验证的公告级信号才应判断订单结构发生变化。
#关注供应链的人看什么?
看代工厂的产能公告、新厂投产时间表,以及客户在财报或法说会中对供应约束的表述。单一口径的传闻不足以作为判断依据。
#关注产品路线的人看什么?
看客户自身产品路线图中对性能与能效的目标设定,以及这些目标是否与既有制程节点能力匹配。路线图变化往往先于订单变化被披露。
#什么情况下应认为订单结构发生变化?
需要同时满足两点:一是出现公告级信息,如产能预订、长期协议或供应商名单的正式变更;二是该信息能被多个独立来源交叉验证。仅凭单一媒体报道或行业传闻,不应下结论。
#三方对照的局限与免责说明
代工订单的具体金额、份额与产能分配多属商业机密,本文只做结构性对照,不做份额、价格与股价预测。
#哪些信息属于未公开范围?
包括但不限于:各客户在各节点的具体投片量、订单金额、产能预订比例、价格折扣条款、地域分配方案。本文对上述字段统一标注为「数据未公开」,不做估算。
#本文结论的适用边界是什么?
本文适用于建立分析框架与观察清单,不适用于推导具体财务预测。框架的价值在于提示应该看哪些变量,而非给出变量当前的取值。
若需核对公开披露口径,可查看相关公司的官方投资者关系页面与公告原文。
#常见问题
#为什么不直接对比英特尔和台积电两家厂商?
二元对比主要解释供给端的制程能力差异,难以解释订单为何在客户之间迁移。加入英伟达、AMD、苹果三家客户后,可以看到需求刚性、可替代空间与产品周期的差异,这是订单流向的直接变量。
#AI 芯片代工订单主要看哪几家客户?
主要看英伟达、AMD、苹果三家,分别对应 AI 加速器、通用计算芯片与消费级 SoC 三类需求。三家的先进制程依赖刚性从高到低为 AI 加速器 > 通用计算芯片 > 消费级 SoC,可替代空间则大致相反;具体订单金额与份额数据未公开。
#英伟达与苹果的代工依赖有何不同?
英伟达以 AI 加速器为核心,产品迭代与先进制程及先进封装强绑定,依赖刚性最高、可替代空间最小;苹果以消费级 SoC 为主,更关注能效与量产良率平衡,出货节奏跟随终端产品周期。两者的具体节点与订单规模均未公开。
#三家客户的具体订单金额或份额能查到吗?
不能。客户与代工厂之间的订单金额、投片量、产能预订比例与价格条款多属商业机密,公开数据不足以支撑量化对比。本文对这些字段统一标注为数据未公开,不做估算。
#判断订单结构变化需要看哪些信号?
主要看三类公告级信息:代工厂的产能扩张与投产公告、客户的长期供应协议披露、客户产品路线图中对制程目标的调整。同时需要多个独立来源交叉验证,单一传闻不足以作为依据。
#产品线广度与代工依赖度是什么关系?
产品线越集中于单一品类,对特定制程节点的依赖通常越集中,切换供应商的成本也可能更高;覆盖多条产品线的客户理论上具备更强的分散空间。但具体的供应商分配比例未公开,这一关系只能作为定性参考。
#这份对照适合用来做投资判断吗?
不适合直接用于投资判断。本文提供的是分析框架与观察清单,不含份额、价格与股价预测,也不构成投资建议。
本内容基于公开信息整理,不构成投资或开户建议。文中未引用可核实的订单金额、份额或节点数据,相关字段均为商业机密或未公开信息。
常见问题
为什么不直接对比英特尔和台积电两家厂商?
二元对比主要解释供给端的制程能力差异,难以解释订单为何在客户之间迁移。加入英伟达、AMD、苹果三家客户后,可以看到需求刚性、可替代空间与产品周期的差异,这是订单流向的直接变量。
三家客户的具体订单金额或份额能查到吗?
不能。客户与代工厂之间的订单金额、投片量、产能预订比例与价格条款多属商业机密,公开数据不足以支撑量化对比。本文对这些字段统一标注为数据未公开,不做估算。
判断订单结构变化需要看哪些信号?
主要看三类公告级信息:代工厂的产能扩张与投产公告、客户的长期供应协议披露、客户产品路线图中对制程目标的调整。同时需要多个独立来源交叉验证,单一传闻不足以作为依据。
产品线广度与代工依赖度是什么关系?
产品线越集中于单一品类,对特定制程节点的依赖通常越集中,切换供应商的成本也可能更高;覆盖多条产品线的客户理论上具备更强的分散空间。但具体的供应商分配比例未公开,这一关系只能作为定性参考。
这份对照适合用来做投资判断吗?
不适合直接用于投资判断。本文提供的是分析框架与观察清单,不含份额、价格与股价预测,也不构成投资建议。