新兴市场法币计价资产与美元稳定币配置对比
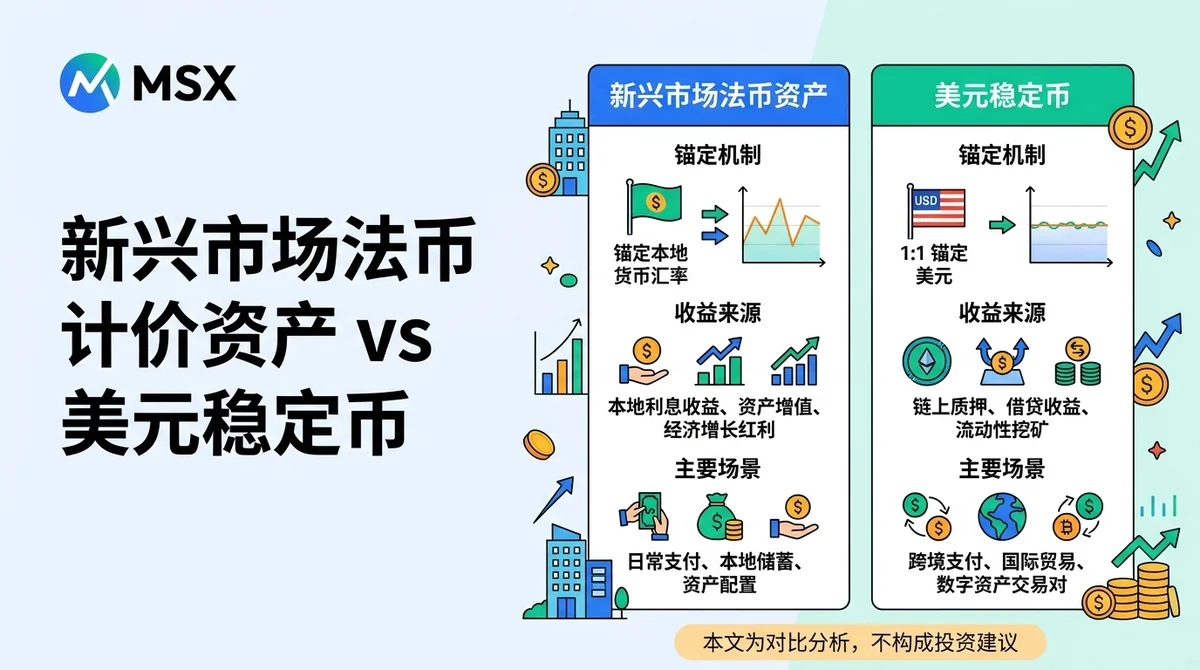
从计价锚、汇率敞口、流动性、兑换成本、收益来源与合规风险等维度对比新兴市场法币计价资产与美元稳定币,并给出按用途与期限分层的决策路径。
结论:如果你的支出、负债或投资标的是本币计价,优先考虑新兴市场法币计价资产;如果你需要美元计价的价值储存或跨境结算便利,美元稳定币更匹配。两者是互补关系,不是替代关系。
#新兴市场法币计价资产和美元稳定币到底有什么区别?
一句话区分:法币计价资产的价值锚在本币,收益与风险绑定本币利率与汇率环境;美元稳定币的价值锚在美元,本身不产生利息,核心价值在于美元计价与跨境流转便利。
#两者的计价锚分别是什么?
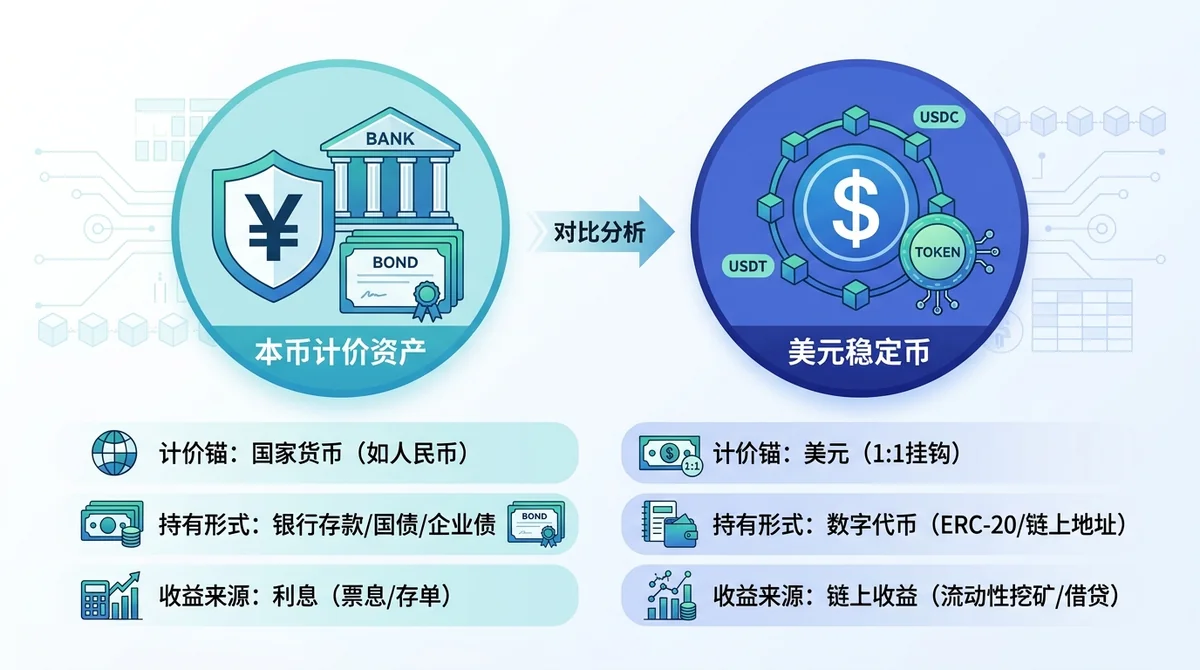
新兴市场法币计价资产的计价锚是本国货币,其购买力随本币汇率与本币利率环境变化。美元稳定币的计价锚是美元,设计目标是维持与美元的相对稳定兑换比例。
需要说明的是,稳定币的“锚定”依赖发行方的储备与兑付机制,属于机制承诺而非存款保险。具体发行方的储备构成与审计披露情况,本站在本次数据集中未收录,标注为数据未公开。
#持有形式和流动性来源有何不同?
法币计价资产的持有形式通常是本币存款、本币计价的债券或本地金融产品,流动性来源是本地银行体系与本地市场,兑换成外币需要经过换汇通道并承担点差与手续费。
美元稳定币的持有形式是链上代币,流动性来源是链上交易与场外兑换通道,跨境流转不依赖传统代理行链条,但依赖发行方兑付能力与所使用通道的可用性。
#收益从哪里来?
法币计价资产的收益来自本币利率与本地资产回报,名义收益率可能较高,但需要扣除本币贬值带来的购买力损失后再评估实际回报。
美元稳定币本身不产生利息。持有稳定币的收益为零(除非另行参与借贷等有信用风险的活动),其价值主要体现在计价单位的选择上,而不是票息。
#两者的关键差异维度怎么对比?
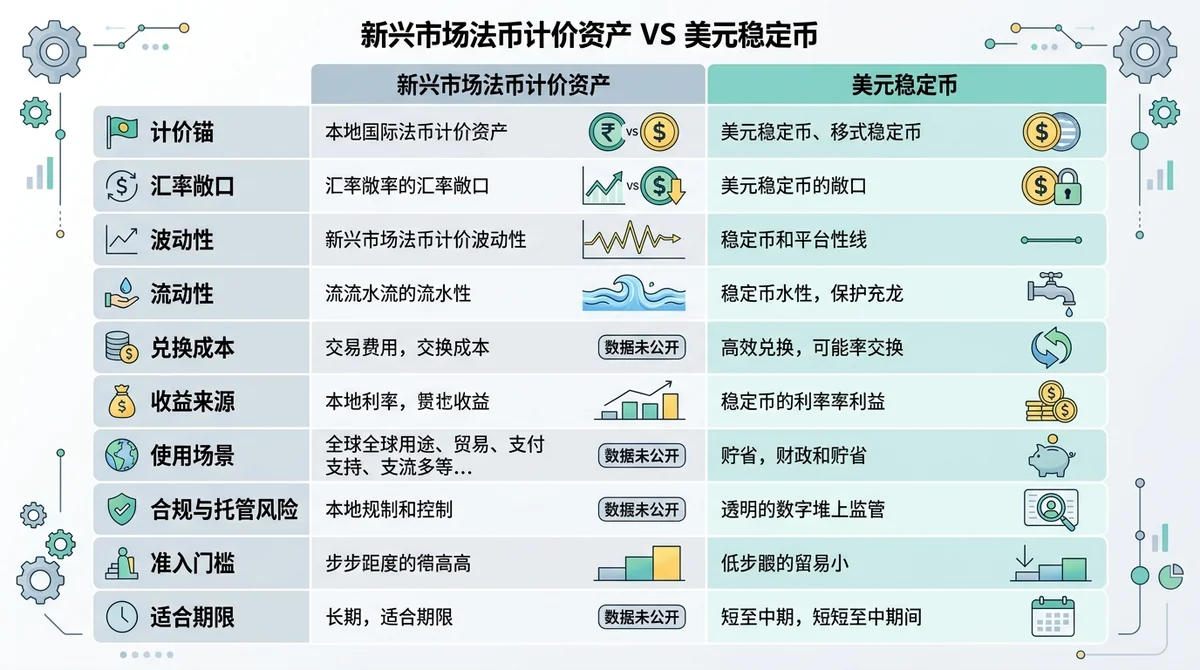
结论:差异集中在汇率敞口方向、波动来源、流动性通道与风险类型四处,其余维度由此派生。
#汇率敞口与波动性差在哪?
法币计价资产承担的是本币兑外币的贬值或升值敞口,波动来自本币汇率与本币利率。美元稳定币承担的是美元敞口,汇率波动相对较小,但引入了发行方信用与脱锚风险。
两者的波动性质不同:前者是市场价格波动,后者是机制与信用风险,不能简单用波动率高低比较优劣。
#流动性与兑换成本如何比较?
法币计价资产在本地的流动性通常较好,但跨币种兑换需要换汇成本。美元稳定币在链上流转效率较高,但换成当地现金需要经过兑换通道,同样存在点差与通道费用。
具体费率水平取决于所在地区与所用通道,本站本次数据集未提供逐项费率数据,标注为数据未公开。
#合规与托管风险各自是什么?
法币计价资产的风险主要是本币贬值、本地金融机构稳健性与本地监管变化。美元稳定币的风险主要是发行方信用、储备透明度、监管定性与兑换通道可用性。
两者都不存在“零风险”选项,区别在于风险来源不同。
#什么情况下应该选新兴市场法币计价资产?
结论:当支出、负债或投资机会以本币计价时,持有本币计价资产可以避免不必要的兑换成本与期限错配。
适用人群:收入与支出均在本地的居民、有本币负债(如本地房贷)的人、主要投资本地资产的人。
不适用人群:主要支出为外币、或对本币购买力稳定性缺乏信心且无本地负债的人。
判断标准:先看支出币种,再看负债币种,最后看投资标的币种,三者中本币占比越高,本币资产的匹配度越高。
#什么情况下应该选美元稳定币?
结论:当目标是降低本币贬值敞口、需要美元计价的价值储存,或需要跨境结算便利时,美元稳定币更匹配。
适用人群:有跨境收付需求的人、需要短期美元计价价值储存的人、本币波动较大地区的居民。
不适用人群:全部支出都在本地且无外币需求的人;无法可靠完成兑换通道操作的人。
#配置美元稳定币要承担哪些风险?
结论:美元稳定币不等于无风险的美元存款,至少承担发行方信用、储备透明度、合规与兑换通道四类风险。
发行方信用与储备透明度:稳定币的价值依赖发行方按承诺兑付,储备构成与审计披露是核心观察项。本次数据集未收录具体发行方储备明细,标注为数据未公开。
合规与监管不确定性:不同司法辖区对稳定币的定性与监管要求不同,规则变化可能影响可用性。
兑换通道与流动性风险:链上持有不等于随时能换成当地现金,通道拥堵或临时限制都会影响实际可用性。
#如何按用途和期限做分层配置?
结论:更常见的做法是按用途分层,而不是二选一。
第一层:支出层,覆盖 3-6 个月本币日常支出与负债还款,放在本币计价的高流动性工具。
第二层:流动性层,覆盖可预见的外币支出或跨境需求,考虑美元稳定币,但需先确认兑换通道可用。
第三层:价值储存层,期限更长,需同时评估本币实际回报与美元计价工具的信用风险。
场景分流:
- 如果你的收入与支出都在本地,则本币资产为主,美元稳定币仅作小额备用。
- 如果你有本币负债,则优先保留本币资产以匹配负债币种。
- 如果你有跨境收付需求,则美元稳定币可承担结算层角色。
- 如果你主要担心本币购买力,则需先量化本币历史实际回报,再决定美元敞口比例。
- 如果你无法可靠完成兑换通道操作,则不应把主要流动性放在链上稳定币。
行动清单:
- 列出未来 12 个月的支出币种与金额。
- 列出负债币种与还款时间表。
- 核对本币资产的名义利率与本币历史汇率变化。
- 核对稳定币发行方的储备披露情况(本次数据未公开,需自行查阅官方来源)。
- 确认兑换通道的可用性与实际费用。
- 按期限把资金分配到三层,避免用短期资金承担长期风险。
本内容基于公开数据整理,不构成投资或开户建议。数据截至 2026-01-01,实际情况可能变化。
如需核实发行方与通道的最新披露,可查看相关官方来源。
常见问题
美元稳定币算不算美元存款?
不算。稳定币是发行方的兑付承诺,不具备存款保险属性,需承担发行方信用与储备透明度风险,不能等同于无风险美元存款。
法币计价资产的收益率更高就更划算吗?
不一定。需要扣除本币贬值后的实际回报才有可比性,名义利率高但本币贬值幅度更大时,实际购买力可能下降。
两者可以同时持有吗?
可以,且更常见。按用途分层:本币支出与负债放在法币计价资产,跨境与美元计价需求考虑美元稳定币,两者互补。
稳定币本身会产生利息吗?
稳定币本身不产生利息。若通过借贷等方式获取收益,会额外引入对手方信用风险,性质与持有稳定币不同。
选择时最先看哪个指标?
先看支出与负债的币种,再看期限。币种匹配决定是否需要承担兑换成本,期限决定可承受的波动与流动性要求。