以太坊现货 vs 永续合约 2026:价差、套利与平台流动性差异
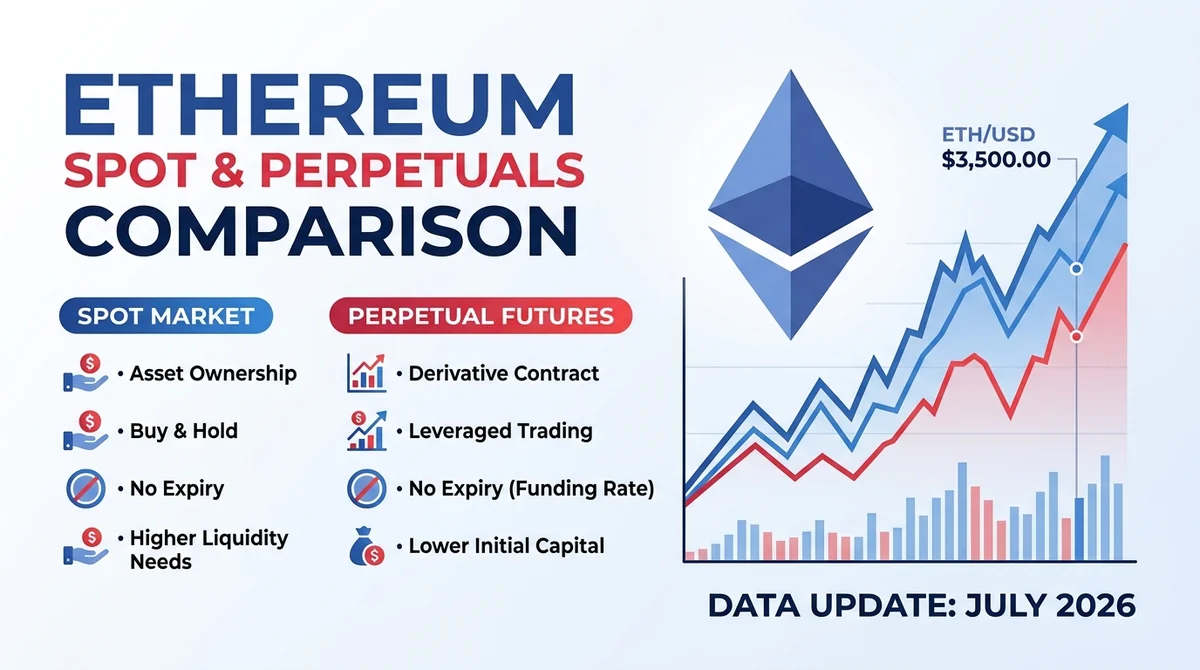
以太坊现货持有ETH本身,无杠杆无爆仓;永续合约是杠杆化衍生品,通过资金费率锚定价格。本文解析价差成因、套利策略与平台流动性影响,助你选择适合的交易方式。
答案段:截至 2026 年 9 月 7 日,以太坊现货与永续合约的核心区别在于持有资产性质:标准现货交易持有 ETH 本身,通常无杠杆和爆仓风险;永续合约是跟踪 ETH 价格的杠杆化衍生品,无到期日但通过资金费率锚定现货价格,适合具备风险承受能力的短线交易者。
对比表格:
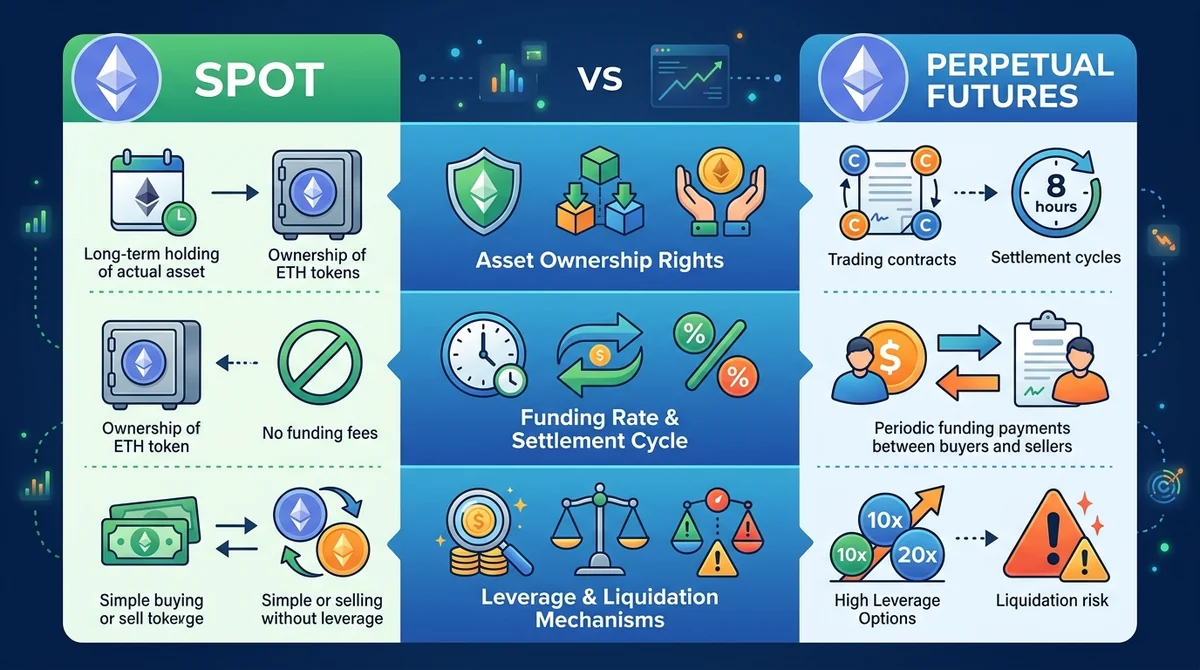
| 维度 | 以太坊现货 | 以太坊永续合约 |
|---|---|---|
| 持有资产 | 持有 ETH 本身 | 持有价格指数合约 |
| 到期日 | 无 | 无 |
| 杠杆 | 通常无杠杆(部分平台提供低杠杆) | 支持杠杆,倍数因平台而异 |
| 资金费率 | 无 | 通常每 8 小时结算(具体费率因平台和市场状态而异) |
| 爆仓风险 | 标准现货交易无爆仓风险 | 有爆仓风险 |
| 价格锚定 | 市场供需直接决定 | 通过资金费率向现货回归 |
| 交易成本 | 点差和手续费(因平台而异) | 手续费、资金费率和滑点(因平台而异) |
| 权益属性 | 可参与质押等(需平台支持) | 无质押等权益 |
| 适用人群 | 长期持有者 | 短线交易者和套利者 |
维度详解:
持有的资产和权利:现货交易直接持有 ETH,可转移至钱包或参与链上活动;永续合约不持有 ETH,仅跟踪价格指数,无链上权益。持有现货的另一个优势是可以参与质押。以太坊转向 PoS 后,用户可将 ETH 质押到网络或流动性质押协议,获取额外收益。不过质押收益率并非固定,它取决于网络总质押量和手续费收入,通常在 2% 到 5% 之间浮动(示例区间,实际以实时数据为准)。永续合约持仓者无法获得任何链上收益,因为其仓位只是价格敞口。
资金费率机制:
永续合约通过每 8 小时结算的资金费率,使合约价格向现货收敛。合约价格高于现货时多头付费,反之空头付费。
具体来说,资金费率通常由两部分组成:利率差和溢价指数。当永续合约价格明显高于现货时,溢价为正,多头需要向空头支付费用,这会抑制做多情绪,拉低合约价格;反之,当合约价格低于现货,空头付费,鼓励做多。费率水平每 8 小时更新一次,通常在 0.01% 左右波动,但在极端行情下可能大幅上升。举个例子,假设资金费率为 0.01%,持有 1000 U 的多头仓位,每 8 小时需支付 0.1 U,一天三次就是 0.3 U。如果持仓一周,资金成本约为 2.1 U。这是短线交易者必须计入的成本。
杠杆与爆仓:
标准现货交易持有 ETH 本身,无杠杆无爆仓风险;永续合约是杠杆化衍生品,有爆仓风险。
永续合约提供杠杆,常见倍数从 1 倍到 100 倍不等,具体取决于平台和交易对。杠杆放大了收益,也放大了亏损。当亏损导致保证金率低于维持保证金率时,平台会触发强制平仓,即爆仓。强平价格的计算公式为:做多强平价 = 开仓价 × (1 - 初始保证金率 + 维持保证金率),做空强平价 = 开仓价 × (1 + 初始保证金率 - 维持保证金率)(近似公式,不同平台有差异)。以 10 倍杠杆做多 ETH 为例,如果开仓价为 3000 U,初始保证金率 10%,维持保证金率 0.5%,那么强平价约为 3000 × (1 - 0.1 + 0.005) = 2715 U,即价格下跌约 9.5% 就会爆仓。可见杠杆越高,强平距离越近,风险越大。
价差的形成:
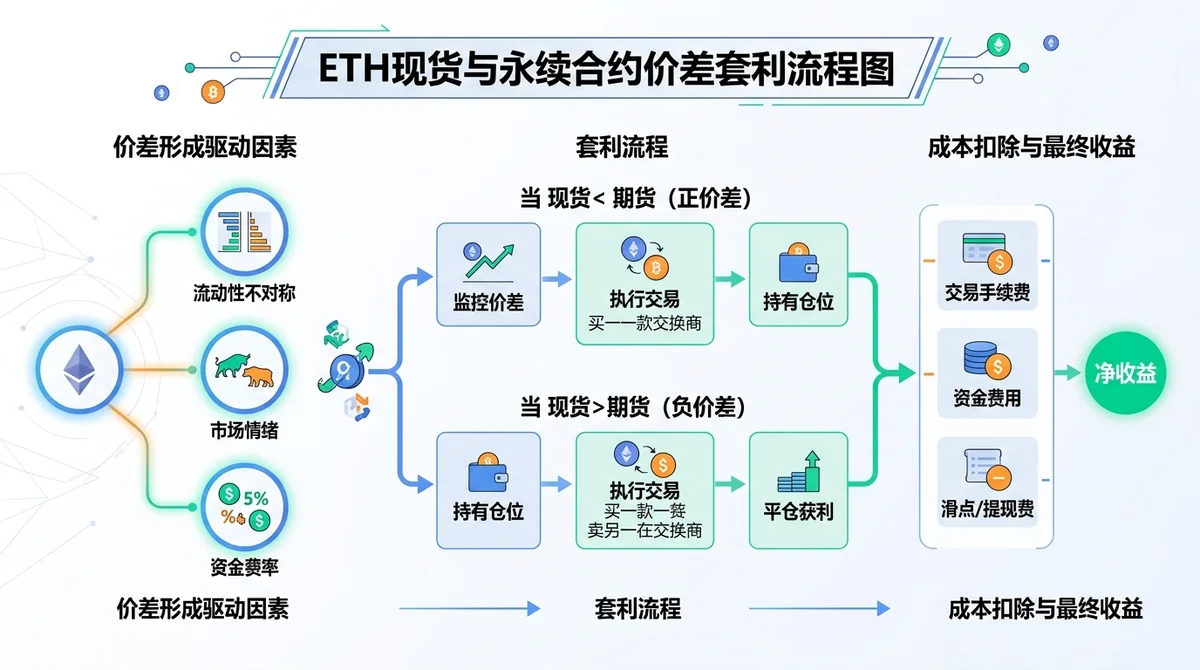
现货与永续合约价差由流动性不对称、市场情绪和资金费率共同驱动,流动性越差价差越大。
价差可以理解为同一时刻现货价格与永续合约价格之间的差额。正常情况下,两者非常接近,因为套利者会不断抹平价差。但在市场剧烈波动、流动性枯竭或情绪极度亢奋时,价差可能显著扩大。例如,当市场普遍看涨时,永续合约价格可能高于现货,形成正溢价;反之则出现负溢价。价差的大小还受到交易成本的影响:如果交易手续费和滑点高于价差收益,套利者就不会行动,价差就会持续存在。因此,价差反映了市场效率和流动性水平。
套利策略: 常见套利策略是“期现套利”:当永续合约价格高于现货时,买入现货、做空永续合约,等待价差回归后平仓获利。具体操作:1) 监控价差,当价差超过交易成本(手续费+滑点+资金费率)时进场;2) 同时在现货市场买入 ETH,在永续合约市场开空同等数量仓位;3) 等待价差收敛到合理水平;4) 平掉双边仓位,赚取价差收益。需要注意的是,套利并非无风险:如果价差不回归甚至扩大,或者资金费率持续不利,可能导致亏损。此外,执行风险(如滑点、延迟)也会侵蚀利润。因此,套利更适合有经验的交易者。
平台流动性影响: 流动性是套利能否成功的关键。订单簿深度不足时,大额订单会显著推高或拉低价格,产生滑点。例如,在流动性差的平台上,买入 10 个 ETH 可能把价格推高 0.5%,而在流动性好的平台上,同样数量可能只影响 0.05%。滑点直接减少套利收益,甚至使原本有利可图的价差变为亏损。因此,用户应优先选择订单簿深、成交量大的平台,并查看 2% 深度等指标来评估流动性。
场景推荐: 如果你是长期持有 ETH 且不愿承担爆仓风险,选择现货。现货适合定投、囤币,还能参与质押获得额外收益。如果你是短线交易者,具备杠杆经验并能管理资金费率成本,可考虑永续合约,但务必设置止损,控制仓位。如果你是套利者,需要同时使用现货和永续合约,并优先选择流动性充足的平台。无论选择哪种,都要先小额试单,熟悉平台机制和费率结构。
免责声明:本内容仅供信息参考,不构成投资或开户建议。数据截至 2026-09-07,实际情况可能变化。具体费率、杠杆倍数和流动性数据请以各平台官方公示为准。
FAQ:
Q: 资金费率是如何计算的? A: 资金费率通常每 8 小时结算一次,具体计算公式因平台而异,一般由溢价指数和利率组成。当永续合约价格高于现货时,多头向空头支付费用;反之空头向多头支付。具体费率因平台而异,请以平台公示为准。
Q: 现货和永续合约哪个更适合新手? A: 现货更适合新手,因为标准现货交易无杠杆和爆仓风险,持有的是真实 ETH。永续合约涉及杠杆和资金费率,需要一定的交易经验和风险承受能力。
Q: 套利策略需要多少资金? A: 套利所需资金取决于价差大小、手续费和滑点成本。由于具体费率因平台而异,无法给出统一金额,但通常需要足够的资金覆盖双边交易成本和保证金。
Q: 平台流动性如何影响交易? A: 流动性差会导致滑点增加,订单簿深度不足可能使套利无法按预期价格成交。用户应关注订单簿深度和成交量,而非仅看名义费率。
Q: 永续合约的爆仓机制是什么? A: 当保证金不足维持仓位时,平台会触发强制平仓,以控制风险。具体爆仓阈值和机制因平台而异,请以平台规则为准。
Q: 永续合约的杠杆倍数一般是多少? A: 不同平台提供的杠杆倍数不同,常见从 1 倍到 100 倍。高杠杆虽然能放大收益,但也会大幅增加爆仓风险,建议新手从低杠杆开始,并设置止损。
Q: 现货和永续合约的价差通常有多大? A: 价差没有固定范围,正常市场下通常很小,可能只有几个基点;但在极端行情或流动性不足时,价差可能扩大到 1% 以上。需实时监控。
常见问题
资金费率是如何计算的?
资金费率通常每 8 小时结算一次,具体计算公式因平台而异,一般由溢价指数和利率组成。当永续合约价格高于现货时,多头向空头支付费用;反之空头向多头支付。具体费率因平台而异,请以平台公示为准。
现货和永续合约哪个更适合新手?
现货更适合新手,因为标准现货交易无杠杆和爆仓风险,持有的是真实 ETH。永续合约涉及杠杆和资金费率,需要一定的交易经验和风险承受能力。
套利策略需要多少资金?
套利所需资金取决于价差大小、手续费和滑点成本。由于具体费率因平台而异,无法给出统一金额,但通常需要足够的资金覆盖双边交易成本和保证金。
平台流动性如何影响交易?
流动性差会导致滑点增加,订单簿深度不足可能使套利无法按预期价格成交。用户应关注订单簿深度和成交量,而非仅看名义费率。
永续合约的爆仓机制是什么?
当保证金不足维持仓位时,平台会触发强制平仓,以控制风险。具体爆仓阈值和机制因平台而异,请以平台规则为准。