德国 vs 英国 股票市场 哪个更值得长期配置
德国 vs 英国股票市场长期配置对比:行业结构、市现率中位数口径、汇率与税务成本、直接买股 vs ETF 路径,给出可核对的 10 维差异清单与场景分流。
#德国 vs 英国股票市场:长期配置怎么选
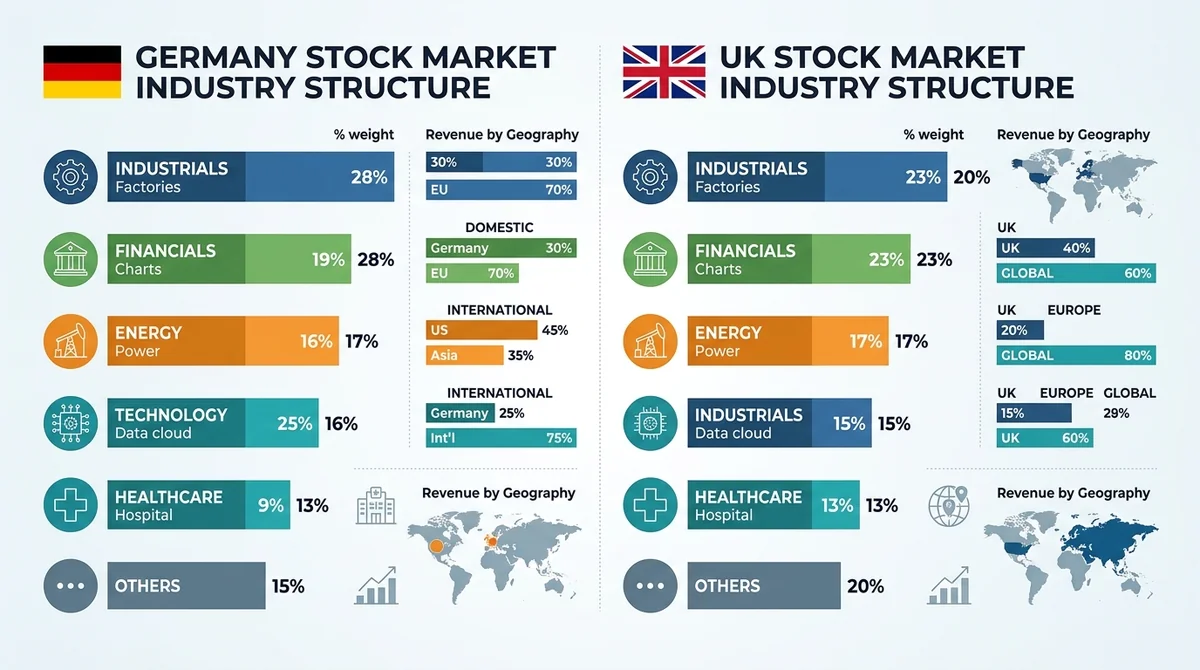
结论:德国与英国同属成熟发达市场,长期配置的核心差异不在市场成熟度,而在行业结构与收入来源——看重工业与出口敞口偏向德国市场,看重金融、能源与全球收入型公司偏向英国市场;两者也可同时配置以降低单一市场集中度。这是一个结构性判断(推测性结论),不是收益预测。
需要先说明的是,本文未收录德国与英国股票市场的具体估值、股息率、市场规模等量化数据,因此凡涉及具体数值处一律标注“数据未公开”,不做推测;可核对的部分集中在结构、口径与方法论层面。
#德国和英国股票市场,长期配置的核心差异是什么?
一句话:两个市场同属成熟发达市场,差异主要来自行业结构与收入地域分布,而非监管成熟度或流动性水平。
行业结构差异(推测,基于常见指数行业权重的定性描述,未附具体权重数据):德国市场常被描述为偏工业、制造与出口导向型企业,盈利对全球资本开支周期与外部需求更敏感;英国市场权重常被描述为更偏金融、能源,且上市公司收入地域分布更全球化。这一差异可能使两者在不同宏观环境下的相对表现节奏不同,但“行业结构不同 → 相对表现不同”需要具体权重数据与历史区间验证,本文未提供该验证。
指数敞口 vs 个股敞口:长期配置首先要区分拿的是“市场平均敞口”还是“单只股票敞口”。指数或 ETF 路径拿到的是行业加权后的平均结果,个股路径则叠加了选股判断与集中度风险。两者不是同一类决策。
汇率与税务成本:持有非本币资产需要承担本币与目标市场货币之间的汇率波动;跨境持有还涉及预扣税、申报与合规成本。这些成本会直接侵蚀长期净收益,具体税率与适用规则因投资者所在地而异,本文不给出统一数字。
成熟市场共性:两地通常被认为具备较高流动性、较成熟的监管框架与较完善的信息披露,这部分不构成主要选择差异(本文未附量化对比数据)。
#德国 vs 英国股票市场对比表:10 个维度怎么比?
一句话:用行业权重、估值口径、货币与投资渠道等维度做对比表,可以把“德国 vs 英国”从感觉判断变成可核对的差异清单。
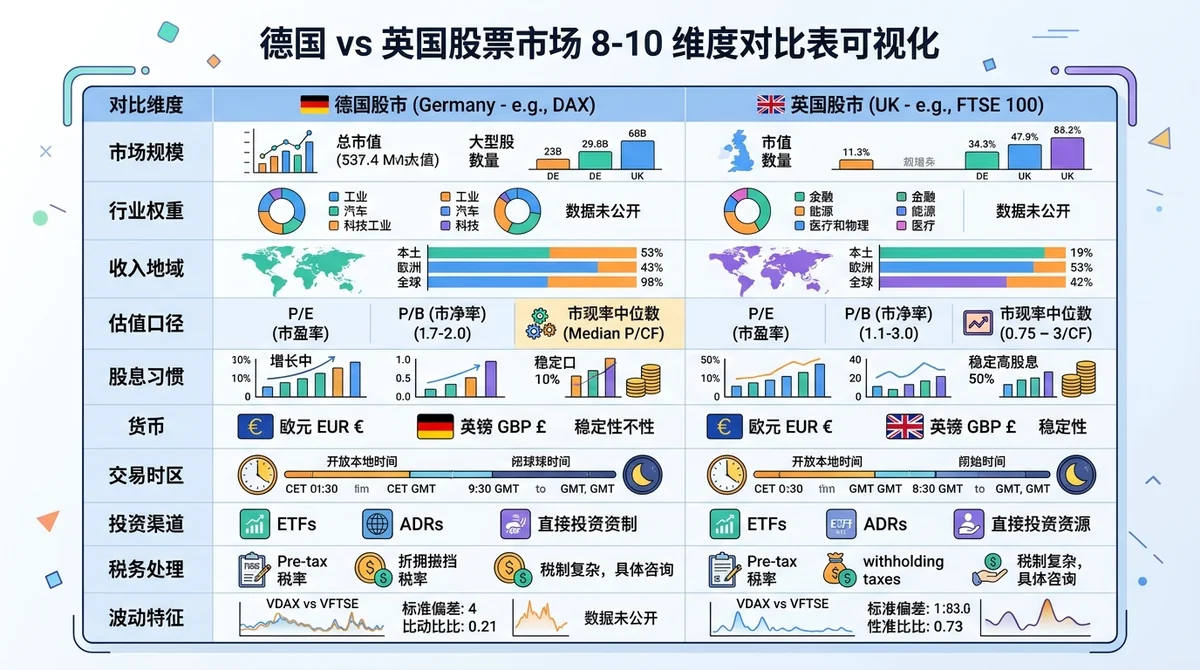
对比维度建议固定为 10 项:市场规模、行业权重结构、收入地域分布、估值口径(含市现率中位数)、股息习惯、计价货币、交易时区、投资渠道与可得性、税务处理、波动特征。具体量化值在本文数据源中未收录,均标注“数据未公开”,下表只保留可确认的结构性差异与待核验项。
市现率中位数的口径问题:市现率(价格 / 每股现金流)中位数对行业结构高度敏感——重资产、高折旧行业与轻资产行业的现金流形态不同,直接横向比较中位数容易得出误导性结论。正确做法是:先确认两个中位数是否采用同一计算口径(是否剔除负值、是否用过去十二个月现金流、是否按自由流通市值加权),再结合行业权重解释差异来源。若口径不一致,该对比不成立。本文不给出两国市现率中位数的具体数值。
对比表的落点:任何对比表最终要回答的是“适合什么样的配置需求”,而不是给出一个绝对优劣排序。
#直接买德国股票 vs 买德国 ETF,哪个更好?
一句话:直接买德国股票是主动选股、承担个股与集中度风险;买德国 ETF 是拿市场平均敞口、分散度更高,长期配置通常更看重后者带来的分散与成本结构。
直接买个股的额外风险:需要选股能力,承担个股经营风险、单一持仓集中度风险,以及个股层面的信息与研究成本。
德国 ETF 拿到的是什么:拿到的是按指数规则加权的市场平均敞口,分散度更高,成本结构体现为持有费率与交易成本,而非研究投入。ETF 的具体费率、跟踪误差与份额类别在本文数据源中未收录,数据未公开;这些参数需以产品文件为准。
长期配置的权衡:长期配置更看重分散度与持有成本,而非短期选股胜负。这不意味着个股路径无效,而是两条路径解决的问题不同。
组合思路:两条路径并非互斥,可按核心+卫星思路组合——核心仓位用宽基敞口获取市场平均结果,卫星仓位用于表达特定行业或个股观点。
#什么情况下选德国市场,什么情况下选英国市场?
一句话:想要工业与出口敞口偏向德国市场,想要金融与能源敞口偏向英国市场,两者也可同时配置以降低单一市场集中度。
- 如果你看重工业、制造与出口龙头 → 德国市场敞口更贴合你的需求(前提是该市场确实以这类行业为主,需以最新指数权重核实)。
- 如果你看重金融、能源与全球收入型公司 → 英国市场敞口更贴合你的需求(同样需以最新指数权重核实)。
- 如果你只想降低单一市场集中度 → 两个市场可同时配置,但需注意两者在部分行业上可能存在重叠,实际分散效果取决于权重设置。
- 如果你希望以最低研究投入获得市场平均结果 → 优先考虑宽基指数或 ETF 路径,而非个股。
- 如果你有明确的行业观点并愿意承担集中度风险 → 个股路径可作为卫星仓位,但需设定单一持仓上限。
#长期配置这两个市场要承担哪些风险?
一句话:长期配置德国或英国市场都要承担行业集中、汇率波动与跨境税务合规成本,长期持有并不等于无风险。
行业集中风险:行业权重集中意味着对单一周期更敏感,当该行业进入下行周期时,市场整体表现可能被拖累。
汇率风险:本币与目标市场货币之间的汇率波动会直接影响以本币计价的持有体验,且汇率方向与资产价格方向不一定同向。
税务与合规成本:预扣税、申报义务与合规成本因投资者所在地不同而异,需按自身税务居民身份单独核实。
再平衡:长期配置不等于买入后不再管理,需定期再平衡以维持目标权重。
可得性风险:不同地区可获取的产品类型、交易渠道与准入条件不同,具体可得性需按所在地核实,本文数据源中未收录相关明细,数据未公开。
#FAQ
Q1:德国和英国股票市场,哪个更适合长期配置? A:没有统一答案。两者同属成熟发达市场,差异主要在行业结构与收入来源。看重工业与出口敞口偏向德国,看重金融与能源敞口偏向英国,也可同时配置以降低单一市场集中度。
Q2:市现率中位数可以直接横向比较德国和英国市场吗? A:只有在同一计算口径下才可以。需先确认是否剔除负值、现金流口径是否为过去十二个月、是否按自由流通市值加权,再结合行业权重解释差异。口径不一致时该对比不成立。
Q3:直接买德国股票和买德国 ETF 的核心区别是什么? A:直接买个股是主动选股,承担个股与集中度风险;买 ETF 是拿市场平均敞口,分散度更高,成本结构体现为持有费率。长期配置通常更看重分散度与持有成本。
Q4:同时配置德国和英国市场有意义吗? A:有意义,可以降低单一市场集中度,但需注意两者在部分行业上可能重叠,实际分散效果取决于权重设置。
Q5:长期持有是否意味着不需要再平衡? A:不是。长期配置仍需定期再平衡以维持目标权重,并复核汇率、税务与产品层面的变化。
免责声明:本内容基于公开数据与结构性描述整理,不构成投资或开户建议。本文未收录德国与英国股票市场的具体估值、股息率与市场规模数值,相关处已标注“数据未公开”,建议以各交易所、指数编制方与产品发行方的官方来源为准。
如需核对最新口径,可查看各交易所与产品发行方的官方来源。
常见问题
德国和英国股票市场,哪个更适合长期配置?
没有统一答案。两者同属成熟发达市场,差异主要在行业结构与收入来源。看重工业与出口敞口偏向德国,看重金融与能源敞口偏向英国,也可同时配置以降低单一市场集中度。
市现率中位数可以直接横向比较德国和英国市场吗?
只有在同一计算口径下才可以。需先确认是否剔除负值、现金流口径是否为过去十二个月、是否按自由流通市值加权,再结合行业权重解释差异。口径不一致时该对比不成立。
直接买德国股票和买德国 ETF 的核心区别是什么?
直接买个股是主动选股,承担个股与集中度风险;买 ETF 是拿市场平均敞口,分散度更高,成本结构体现为持有费率。长期配置通常更看重分散度与持有成本。
同时配置德国和英国市场有意义吗?
有意义,可以降低单一市场集中度,但需注意两者在部分行业上可能重叠,实际分散效果取决于权重设置。
长期持有是否意味着不需要再平衡?
不是。长期配置仍需定期再平衡以维持目标权重,并复核汇率、税务与产品层面的变化。