instant multi-asset swap vs traditional broker execution cost
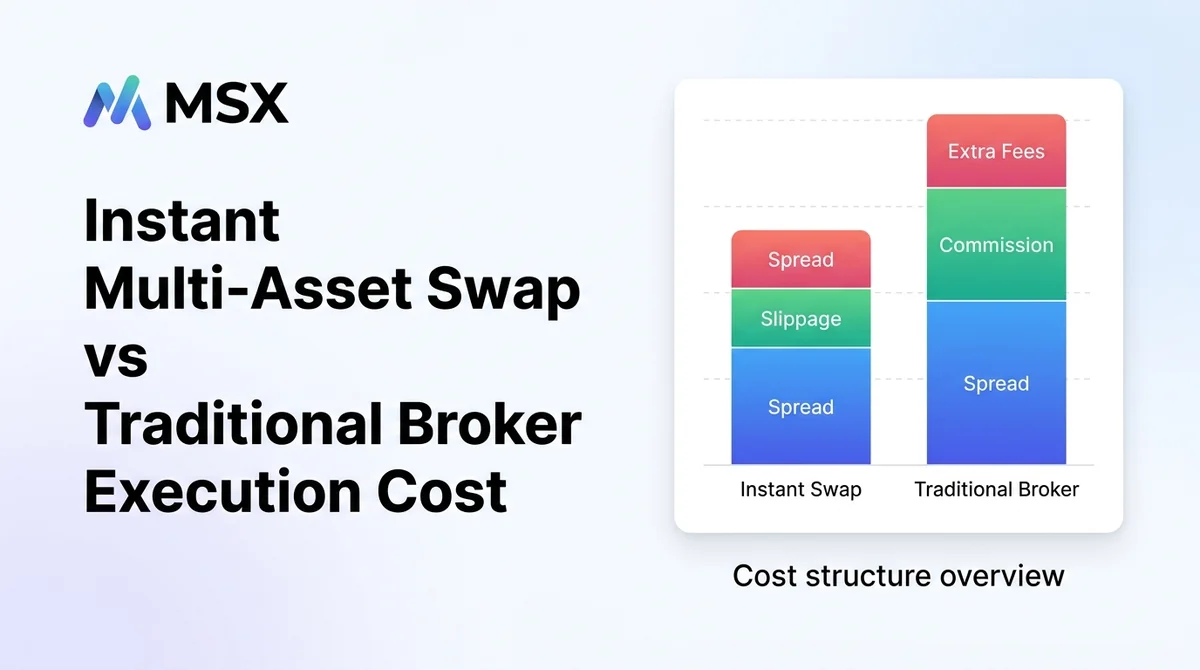
从点差、滑点、佣金、附加费用、结算速度等8个维度,拆解即时多资产兑换与传统券商的执行成本结构,说明单一佣金指标为何不可比,并给出场景化选择路径。
结论:即时多资产兑换的成本主要集中在成交价(点差与滑点),传统券商的成本则分散在佣金、平台费与结算托管环节;只比佣金无法判断真实执行成本,需按订单规模与场景分流选择。
#即时多资产兑换和传统券商执行成本到底差在哪?
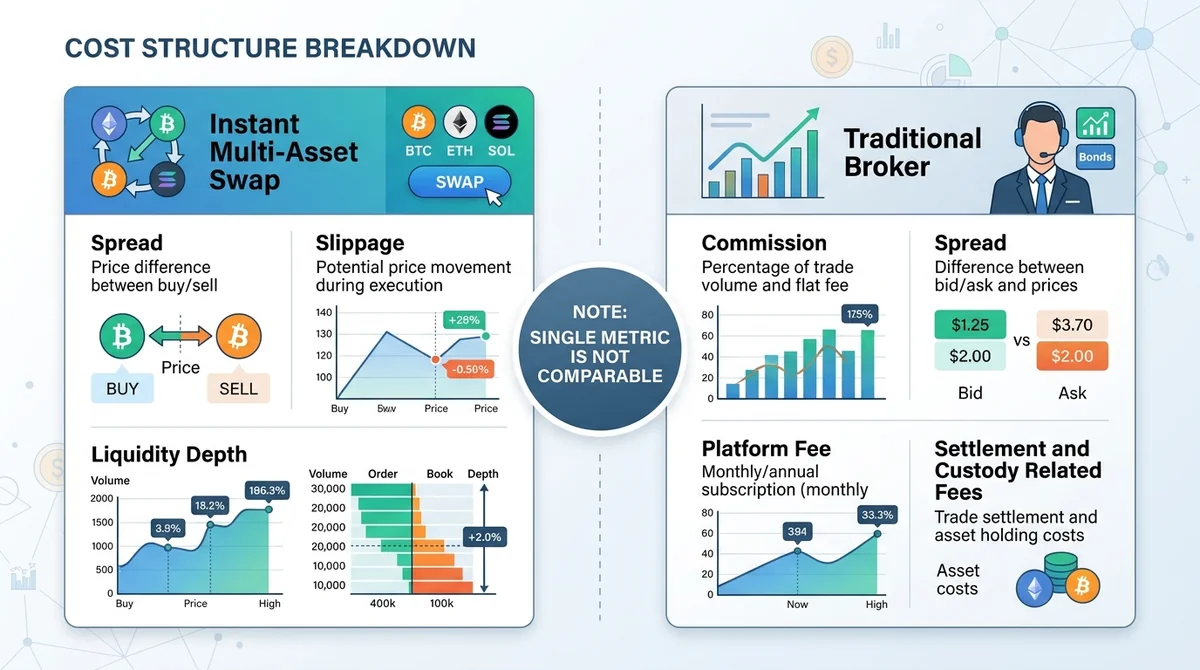
两者的成本构成不在同一层面,直接比较单一费率会得出误导性结论。
#两者的成本分别由哪些部分组成?
即时多资产兑换的成本主要体现为点差与滑点:报价中隐含买卖价差,成交时若订单规模超过当前可用深度,成交均价会偏离报价,形成滑点。传统券商的成本则分散在佣金、点差、平台费、结算与托管相关费用中,部分费用显性列示,部分隐含在报价或账户条款中。
需要说明的是,两类方式的具体费率与点差水平因平台、标的与账户类型差异极大,本文不给出统一数值,也不对任何具体平台做成本高低排序。
#为什么不能只比佣金高低?
因为佣金只是传统券商成本的一部分,而即时兑换往往不收取显性佣金,成本全部内化在价差里。若只看佣金,会低估即时兑换的价差成本,也会忽略传统券商的附加费用。成本结构分散度不同,导致单一指标不可比。
#一张对比表:8 个维度看两种执行方式的成本差异
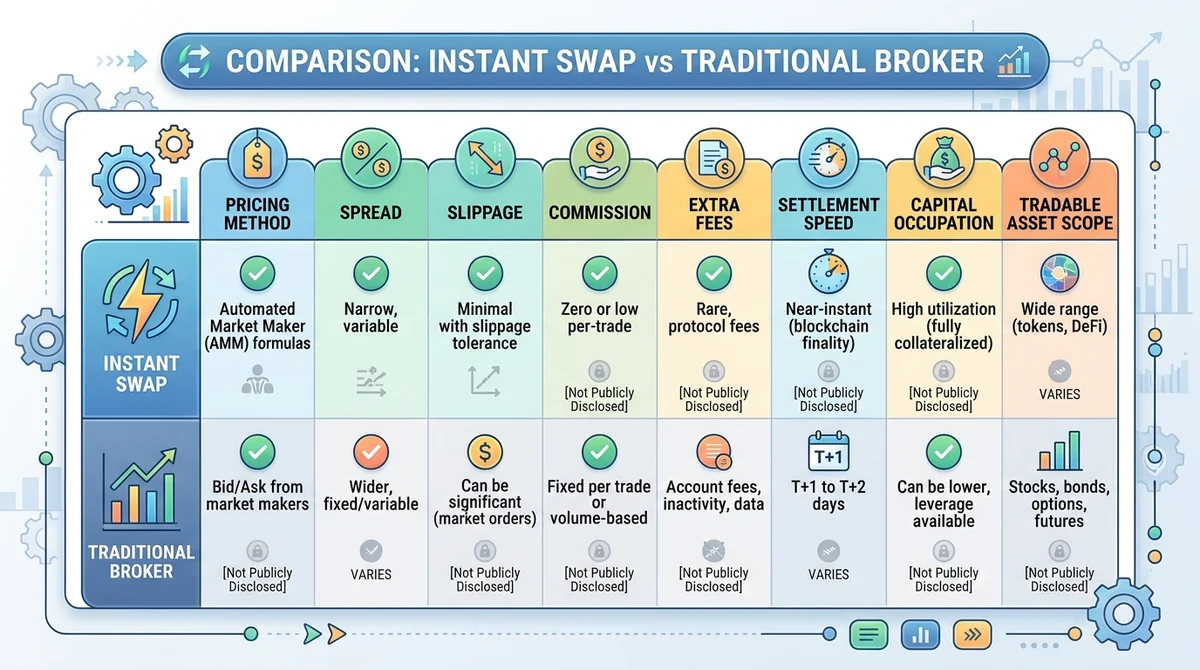
下表从报价方式、点差、滑点、佣金、附加费用、结算速度、资金占用与可交易标的范围 8 个维度做结构性对比。具体数值因平台与标的而异,缺失数据统一标注「数据未公开」。
| 维度 | 即时多资产兑换 | 传统券商 |
|---|---|---|
| 报价方式 | 实时报价,价格随深度变动 | 撮合报价或做市商报价,盘中可见 |
| 点差 | 内化在报价中,数据未公开统一标准 | 部分标的显性点差,数据未公开统一标准 |
| 滑点 | 与订单规模、深度直接相关 | 大额订单同样存在,但撮合机制不同 |
| 佣金 | 通常无显性佣金 | 显性佣金,按笔或按比例 |
| 附加费用 | 网络/桥接等费用视路径而定 | 平台费、结算费、托管费等项目 |
| 结算速度 | 即时或近即时 | 通常 T+1 或 T+2,视市场而定 |
| 资金占用 | 成交即占用,等待时间短 | 结算周期内资金占用更长 |
| 可交易标的范围 | 多资产覆盖,视平台而定 | 受交易所与账户权限限制 |
#点差与滑点如何影响最终成交价?
点差是报价中买卖价的差额,属于必然成本;滑点是实际成交价与预期价的偏离,随订单规模与市场波动放大。两者共同决定最终成交价,而非佣金。
#佣金和附加费用分别出现在哪一步?
佣金在成交环节扣除,附加费用可能出现在入金、结算、托管或出金环节。即时兑换的附加费用多与链上路径相关(例如跨链桥费用),传统券商则与账户类型和结算流程相关。
#结算速度与资金占用算不算成本?
算。结算慢意味着资金在途时间更长,期间无法再配置,形成机会成本。即时兑换缩短在途时间,但需承担即时成交的价差。
#什么情况下即时多资产兑换的执行成本更划算?
在小额高频、需要跨资产快速切换的场景下,即时多资产兑换减少等待与多环节费用,执行成本更可控,但需先确认标的流动性深度。
#订单规模多大时点差影响最明显?
当订单规模接近或超过当前报价深度时,滑点会显著放大。小额订单的点差成本占比相对固定,大额订单则需拆分或寻找更深流动性。具体阈值取决于标的深度,无法给出通用数字。
#跨资产快速切换时省下的是什么?
省下的是等待结算的时间与多环节费用。对于需要快速调整资产敞口的用户,即时成交减少了在途资金的机会成本。
#什么情况下传统券商的执行成本更可控?
大额单一标的交易或需要合规凭证、托管与对账的场景下,传统券商的显性佣金与成熟结算流程让执行成本更可预期。
#大额单一标的为什么更依赖深度?
大额订单对流动性与滑点敏感,传统券商的撮合机制与做市商体系在深度上通常更成熟,成交价偏离相对可控。但这一判断属于一般性推断,具体仍取决于标的与市场时段。
#需要合规凭证与托管时怎么选?
若需要正式对账单、托管证明或合规凭证,传统券商的账户体系更直接;即时兑换的凭证形式视平台而定,数据未公开统一标准,建议先核实平台的官方说明。
#两种方式各有哪些容易被忽略的成本与风险?
即时兑换的滑点在波动行情中会被放大,传统券商的附加费用容易被低估,两者都需关注报价透明度与执行确定性。
#滑点和资金费率类持续成本怎么算?
滑点属于一次性成交成本,资金费率类属于持续型成本,两者性质不同。若持有衍生品头寸,持续型成本会随时间累积,需单独计算。
#报价透明度不足会带来什么风险?
报价透明度不足时,用户难以判断点差是否合理,也无法预估滑点,执行确定性下降。选择报价可验证、深度可查的平台更有利于成本控制。
本文仅为成本结构说明,不构成投资建议。若需查看具体平台的费率与执行规则,可查阅其官方来源。
本内容基于公开资料整理,不构成投资或开户建议。数据口径与费率可能随时间变化,具体以各平台官方披露为准。
常见问题
即时多资产兑换的成本比传统券商低吗?
不能一概而论。即时兑换通常无显性佣金,但点差与滑点内化在成交价中;传统券商佣金显性但附加费用分散。小额高频场景下即时兑换的成本更可控,大额单一标的则需比较深度与滑点。
为什么只比较佣金会得出错误结论?
因为佣金只是传统券商成本的一部分,即时兑换的成本主要体现为点差与滑点。只看佣金会低估即时兑换的价差成本,也会忽略传统券商的平台费与结算费用。
滑点在什么情况下影响最大?
当订单规模接近或超过当前报价深度,且市场波动较大时,滑点影响最明显。大额订单可考虑拆分执行或选择深度更好的路径。
结算速度慢算不算成本?
算。结算周期内资金在途,无法再配置,形成机会成本。即时兑换缩短在途时间,但需承担即时成交的价差。
需要合规凭证时应该选哪种方式?
若需要正式对账单、托管证明或合规凭证,传统券商的账户体系更直接。即时兑换的凭证形式视平台而定,建议先核实其官方说明。