英特尔 vs 台积电 之外:2026 年先进封装与代工客户争夺的三方对照(三星入局)
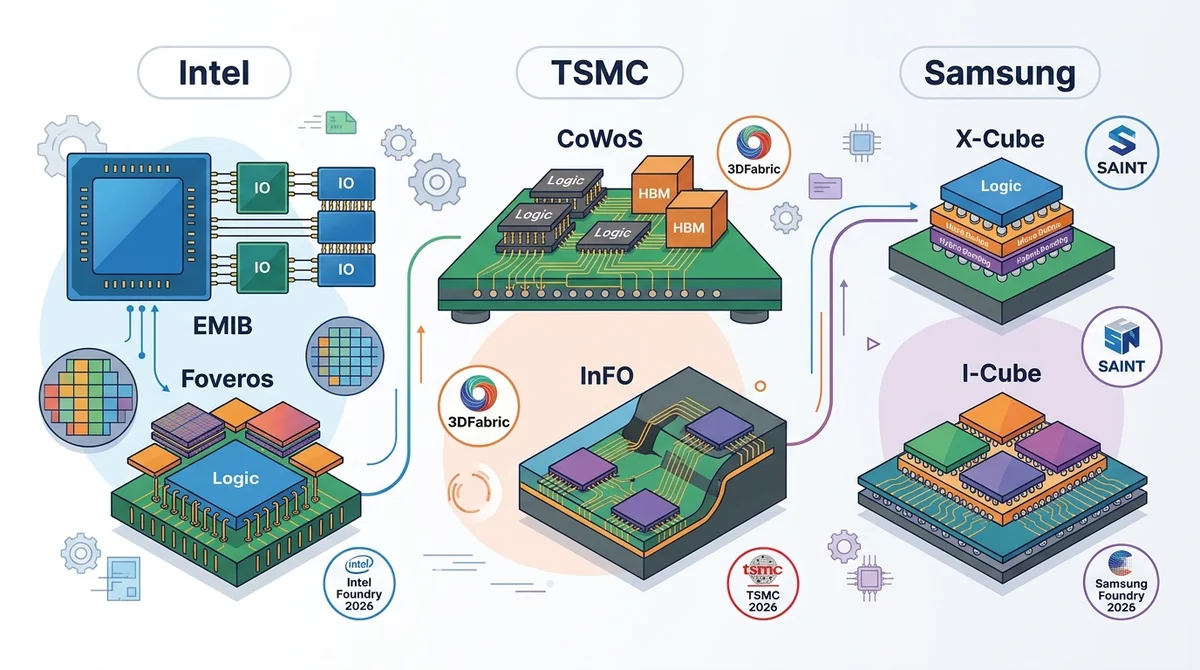
2026 年先进封装与晶圆代工三方对照:比较英特尔 IDM 2.0、台积电纯代工与三星垂直整合的封装路线、客户结构与选择标准,附决策清单。
结论:如果以“量产成熟度与封装生态广度”为首要标准,台积电是当前更可预期的选择;如果以“定制化异构集成与设计—制造—封装一体化协同”为首要标准,英特尔值得优先评估;如果以“内存协同与成本弹性”为首要标准,三星提供了第三条路径。三者不存在单一最优解,差异主要在商业模式而非单点技术。
说明:本文关于封装技术路线与量产状态的描述基于公开技术发布与行业普遍认知,但未附具体来源链接;涉及的产能数字、客户合同、订单份额等三方均未公开可比数据,文中一律不做量化断言。
#英特尔、台积电、三星在先进封装与代工上的核心差异是什么?
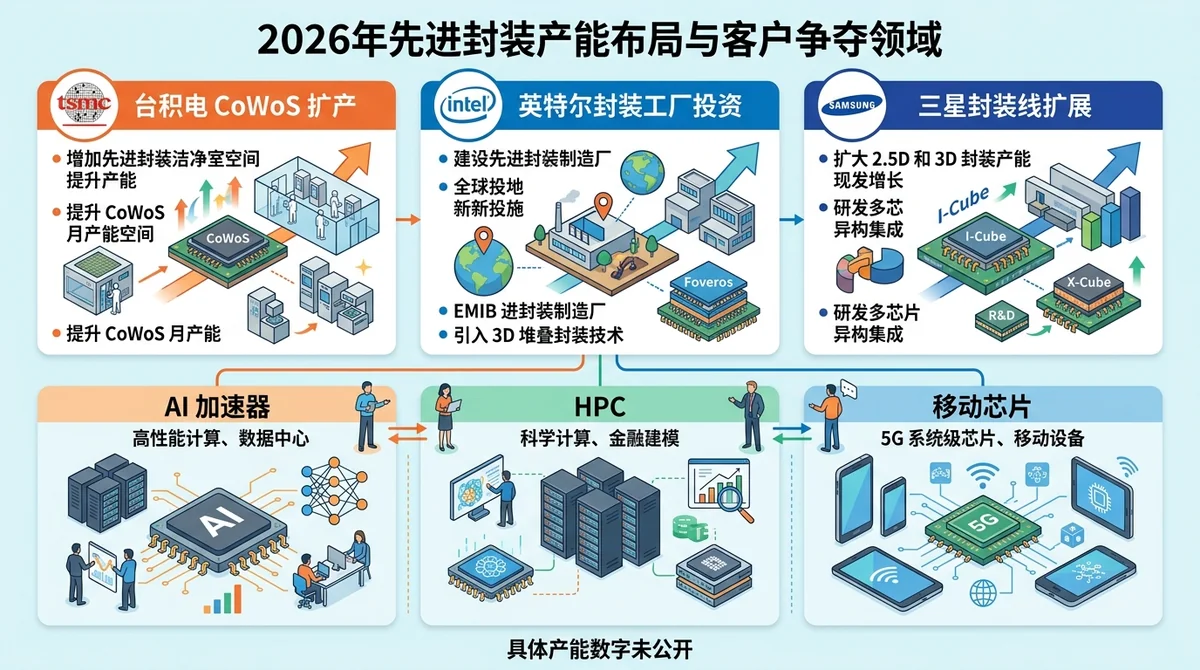
核心差异在于商业模式:英特尔是垂直整合的 IDM 2.0(自有设计 + 代工服务 + 封装),台积电是专注制造的纯代工,三星是以内存业务协同代工与封装的垂直整合者。这一底层结构影响三家的客户结构、封装技术路线与产能分配逻辑,但并不单独决定其技术优劣。
#三家公司的代工模式有何不同?
英特尔:IDM 2.0 模式,同时保留自有芯片设计、对外代工服务与封装能力,客户在合作中需要评估其设计与代工业务并行的关系。
台积电:纯代工模式,不设计与客户竞争的芯片,专注制造与封装生态,这一结构使其客户覆盖面更广。
三星:垂直整合模式,将内存、代工与封装组合提供,对需要存储与逻辑协同的客户有吸引力,但同时也意味着与部分客户存在业务重叠。
#先进封装技术路线各有什么特点?
英特尔:EMIB 与 Foveros,前者侧重灵活异构集成,后者侧重 3D 堆叠。
台积电:CoWoS 与 InFO,CoWoS 面向高性能计算类封装,InFO 面向移动类封装;两者在业界被广泛视为已进入量产阶段,但具体良率与产能未公开。
三星:X-Cube 与 I-Cube,主打 3D 集成方向。
#客户结构差异体现在哪里?
台积电覆盖广泛的 Fabless 客户群;英特尔以外部客户拓展为主,代工服务生态仍在建设过程中;三星则绑定内存客户与系统级客户,通过组合方案争取订单。具体客户合同与订单份额细节未公开。
#2026 年先进封装产能与客户争夺格局如何?
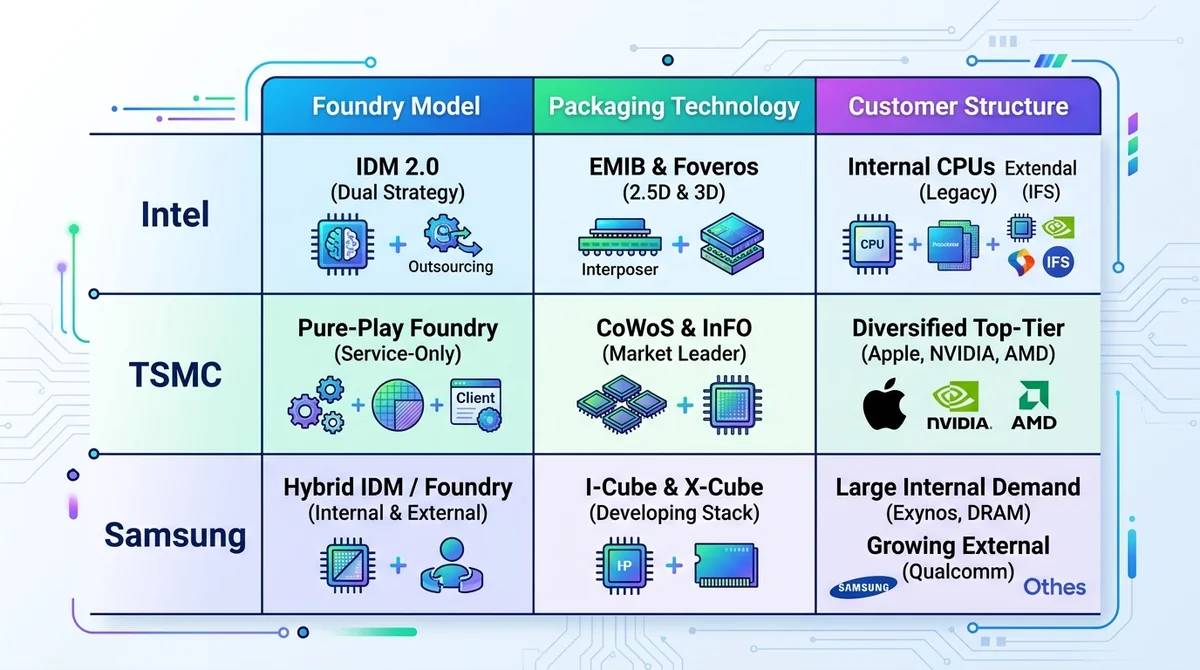
2026 年的竞争集中在产能扩张与 AI/HPC 客户争夺两条线上。公开信息显示台积电推进 CoWoS 扩产、英特尔加大封装相关投资、三星扩展封装产线。三家的具体产能数字未公开,因此无法做量化产能对比。
#三家在先进封装上的产能布局有何不同?
台积电:围绕 CoWoS 扩产,方向明确,但产能紧张在业界被普遍讨论,具体缓解时点未公开。
英特尔:以封装工厂投资为主,配套其代工服务拓展。
三星:扩展封装线,与内存业务形成组合。
#客户争夺集中在哪些领域?
主要集中于 AI 加速器、HPC 与移动芯片三个方向。其中 AI 加速器对先进封装的需求强度较高,是三方争夺的重点领域之一。
#三星入局对格局有何影响?
三星以“内存 + 封装”组合吸引客户,为需要存储与逻辑协同设计的客户提供了替代选项,可能增加客户谈判空间;但其代工客户信任度仍需时间积累。
#三方对照表
| 维度 | 英特尔 | 台积电 | 三星 |
|---|---|---|---|
| 商业模式 | IDM 2.0(设计+代工+封装) | 纯代工 | 垂直整合(内存+代工+封装) |
| 封装技术路线 | EMIB / Foveros | CoWoS / InFO | X-Cube / I-Cube |
| 封装量产成熟度 | 生态建设中(未量化核实) | 业界普遍视为量产成熟(未量化核实) | 扩展中(未量化核实) |
| 客户结构 | 以外部客户拓展为主 | 广泛 Fabless 覆盖 | 内存与系统客户绑定 |
| 产能布局 | 封装工厂投资 | CoWoS 扩产 | 封装线扩展 |
| 具体产能数字 | 数据未公开 | 数据未公开 | 数据未公开 |
| 主要争夺领域 | AI 加速器、HPC | AI 加速器、HPC、移动 | AI 加速器、HPC、移动 |
| 主要风险 | 代工生态尚在建设 | 产能紧张可能持续 | 代工客户信任度待提升 |
#维度详解
商业模式:决定客户在合作中是否面临与代工厂自有设计业务的重叠,是选择代工方的第一层筛选条件。
封装技术路线:EMIB/Foveros、CoWoS/InFO、X-Cube/I-Cube 分别对应不同的异构集成与 3D 堆叠思路,需与实际芯片架构匹配,而非单纯比较技术名词。
量产成熟度:CoWoS 与 InFO 在业界被广泛视为已进入量产阶段,但缺乏统一口径的公开量化指标;英特尔与三星的封装路线处于生态建设与扩展阶段,同样缺乏可比数据。
客户结构:客户结构的广度会影响产能分配的公平性与排队周期,但具体合同细节未公开。
产能数字:三家均未公开可比的产能数据,任何量化排名都缺乏依据。
#场景推荐
如果你是追求量产稳定性与成熟封装生态的客户:台积电的 CoWoS/InFO 路线是更可预期的路径,但需为产能紧张预留排期。
如果你需要定制化先进封装与设计—制造—封装一体化协同:英特尔的 EMIB/Foveros 组合值得优先评估,同时需评估其代工服务生态的建设进度。
如果你需要内存协同与成本弹性:三星的垂直整合组合提供了第三条路径,但需评估其代工客户信任度的积累情况。
如果你处于早期架构定义阶段:建议三家并行做技术可行性沟通,而非过早锁定单一封装路线。
#行动清单
- 明确芯片架构对封装的核心需求(异构集成还是 3D 堆叠)。
- 核对目标封装路线是否已进入量产阶段,并索取可验证的良率/交付数据。
- 确认代工方的商业模式是否与自身设计业务存在重叠。
- 询问产能排期与分配机制,注意具体产能数字未公开。
- 评估供应链与地缘政治因素对交付的影响。
- 对三家并行做技术可行性沟通后再收敛方案。
#FAQ
Q1:英特尔、台积电、三星的先进封装技术可以直接比高低吗? A:不宜简单比较高下。EMIB/Foveros、CoWoS/InFO、X-Cube/I-Cube 对应不同的异构集成与 3D 堆叠思路,需与实际芯片架构匹配。
Q2:2026 年三家的先进封装产能谁最大? A:无法判断,具体产能数字未公开,无法做量化排名。公开信息仅显示台积电推进 CoWoS 扩产、英特尔投资封装相关产能、三星扩展封装线。
Q3:三星入局先进封装对客户意味着什么? A:三星以“内存 + 封装”组合吸引客户,为需要存储与逻辑协同的客户提供替代选项,可能增加谈判空间,但其代工客户信任度仍需时间积累。
Q4:选择代工方时最应该先看什么? A:先看商业模式是否与自身业务重叠,再看封装路线与架构的匹配度,最后看量产成熟度与产能排期。
Q5:三家的客户争夺集中在哪些领域? A:集中在 AI 加速器、HPC 与移动芯片,其中 AI 加速器对先进封装的需求强度较高。
本内容基于公开信息整理,不构成投资建议。文中封装技术路线与量产状态为定性描述,产能、客户合同等具体数据未获三方公开披露,实际情况可能变化。如需核实最新信息,可查看三家公司的官方投资者关系页面与官方技术发布。
常见问题
英特尔、台积电、三星的先进封装技术可以直接比高低吗?
不宜简单比较高下。EMIB/Foveros、CoWoS/InFO、X-Cube/I-Cube 对应不同的异构集成与 3D 堆叠思路,需与实际芯片架构匹配。
2026 年三家的先进封装产能谁最大?
无法判断,具体产能数字未公开,无法做量化排名。公开信息仅显示台积电推进 CoWoS 扩产、英特尔投资封装相关产能、三星扩展封装线。
三星入局先进封装对客户意味着什么?
三星以内存加封装组合吸引客户,为需要存储与逻辑协同的客户提供替代选项,可能增加谈判空间,但其代工客户信任度仍需时间积累。
选择代工方时最应该先看什么?
先看商业模式是否与自身业务重叠,再看封装路线与架构的匹配度,最后看量产成熟度与产能排期。
三家的客户争夺集中在哪些领域?
集中在 AI 加速器、HPC 与移动芯片,其中 AI 加速器对先进封装的需求强度较高。