美光 vs SK海力士:2026 年哪只 AI 内存股胜出?
从HBM市占率、技术、财务与战略对比美光和SK海力士,看2026年哪只AI内存股更适合你的投资组合。
#美光 vs SK海力士:2026 年哪只 AI 内存股胜出?
SK海力士以超过60%的市占率领先HBM市场,估值也更低;美光则是增长最快的挑战者,拥有30%的能效优势,内存产品线也更丰富。选哪只,取决于你更看重市场领导地位还是增长潜力。
核心要点
- SK海力士占据HBM市场57–62%的份额,是NVIDIA AI平台的主要供应商。
- 美光持有21%的HBM份额,目标到2026年达到24%,并宣称拥有30%的能效优势。
- SK海力士因“韩国折价”估值较低,随着其计划在美国上市,折价可能收窄。
- 美光提供更广泛的DRAM和NAND业务敞口,平衡AI内存增长。
#美光 vs SK海力士:市场地位的关键差异
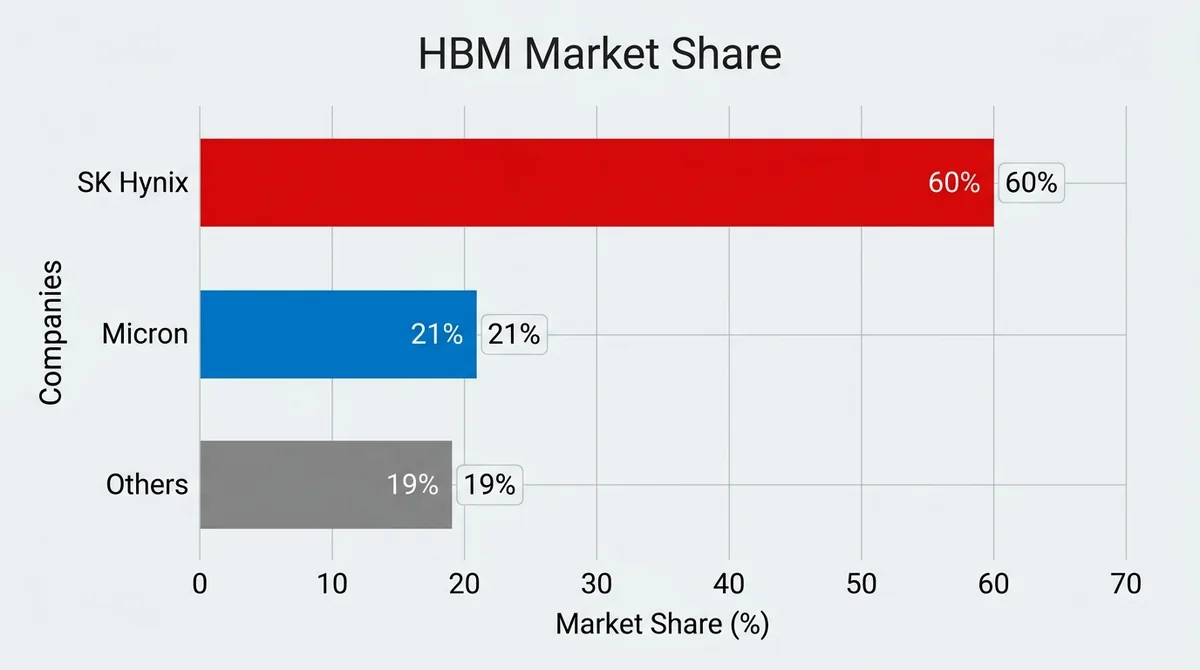
回看过去几年的竞争格局,SK海力士之所以能站上今天的位置,根源在于它比对手更早看到了高带宽内存在AI加速器中的潜力。如今它以57–62%的市占率牢牢把控着HBM市场。美光的份额为21%,但增长势头最猛——随着爱达荷州和台湾新工厂陆续投产,预计到2026年将提升至24%。SK海力士在HBM3E产品认证上抢得先机,2025年第二季度内存营收更是超过了三星,进一步巩固了其在AI内存领域的领先优势。
#当前HBM市场份额如何?
从全球HBM市场的切分来看,SK海力士独占了大约57–62%的份额,美光拿下了21%,剩下的由三星和其他厂商瓜分。美光的份额预计2026年会攀升至24%,这背后是相当激进的产能扩张计划。
#SK海力士如何取得领先?
要理解SK海力士的领先地位,得把时间拨回到2014年——那一年它和AMD联手推出了全球首款HBM产品,这一步走得比谁都早。等到NVIDIA的AI GPU需求爆发时,SK海力士已经在HBM上押下了重注,顺势成为NVIDIA平台的核心供应商。2025年,它更是超越三星,坐上了韩国市值最高公司的位置。
#技术与制造:美光 vs SK海力士
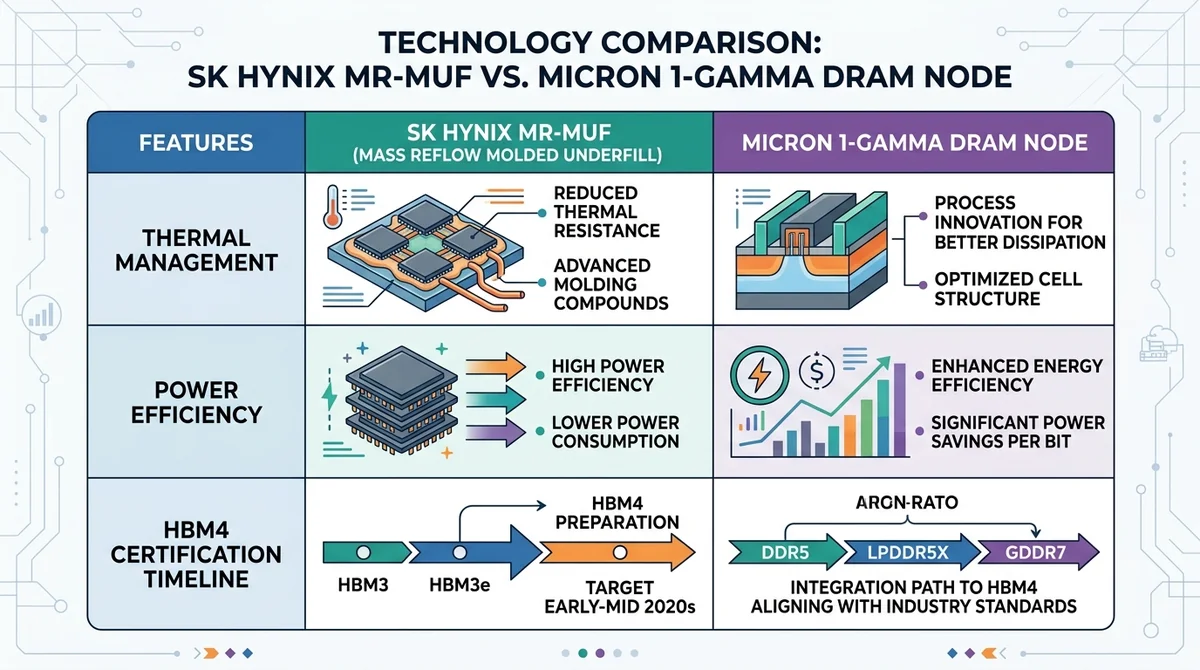
技术路线上,两家公司走了不同的方向。SK海力士采用批量回流模制底部填充(MR-MUF)技术,专门应对超密集16层堆叠带来的散热难题,这在高性能AI场景中是个实打实的优势。美光则押注1-gamma DRAM节点,打出了30%能效优势的旗号,其HBM3E因此成为注重能耗的数据中心的优先选项。美光的目标是在2026年第二季度之前通过NVIDIA Rubin平台的HBM4认证,技术差距正在肉眼可见地缩小。
#HBM关键技术差异有哪些?
简单来说,SK海力士的MR-MUF技术解决了密集堆叠的散热瓶颈,而美光的1-gamma节点在能效上更胜一筹。换个角度理解:SK海力士在散热管理上更扎实,美光则把筹码压在了能耗敏感的数据中心需求上。
#哪家公司的能效更好?
美光明确宣称比韩国竞争对手拥有30%的能效优势——在数据中心能源成本持续攀升的背景下,这个卖点分量不轻。SK海力士方面则尚未公开披露可比的能效数据。
#财务表现与估值:美光 vs SK海力士
AI超级周期把两家公司的业绩都推向了历史高点,2026年的HBM产能已经全部预订一空。但估值层面出现了明显的分化:SK海力士的估值低于美光,症结在于所谓的“韩国折价”——与其韩国主要上市地相关的货币和政治风险让投资者要求额外的风险补偿。SK海力士已经提交了在美国上市的申请,筹资规模可能高达140亿美元,一旦落地,估值差距有望逐步收敛。
#营收和利润走势如何?
AI内存的强劲需求让两家公司的营收和利润都创下了纪录。原始数据中没有披露具体财务数字,但整体趋势无疑是向上的。
#为什么SK海力士估值折价?
SK海力士估值偏低的核心原因是“韩国折价”——投资者对韩国货币波动、政治风险以及公司治理问题心存顾虑。它计划在美国上市,正是想通过拓宽全球资本渠道来削弱这一折价。
#AI内存增长战略:美光 vs SK海力士
从战略定位来看,SK海力士更像一只纯粹的AI内存标的,其命运与NVIDIA的路线图深度捆绑,同时还投入了100万亿韩元用于扩大NAND和封装产能(到2029年)。美光则走了一条更宽的路,业务横跨DRAM、NAND和HBM,用多元化来对冲AI内存增长的波动。
#SK海力士是更纯粹的AI内存标的吗?
是的。SK海力士的战略核心就是与NVIDIA深度整合,因此对AI内存需求的敏感度更高。100万亿韩元的NAND和封装投资,进一步印证了它对AI赛道的专注。
#美光是否提供更多元化的敞口?
确实如此。美光的产品组合覆盖了DRAM、NAND和HBM,能够在一定程度上缓冲单一内存细分市场的起伏。对于希望平衡半导体敞口的投资者来说,这种多元化结构有其吸引力。
#美光 vs SK海力士:哪只更适合你的投资组合?
摆在投资者面前的是一个经典的取舍:SK海力士手握市场领导地位和更低的估值,美光则拥有更快的增长速度和更多元的内存产品线。SK海力士需要面对韩国特有的风险,比如货币和政治因素;美光的增长则系于新工厂能否顺利爬产,以及HBM4认证能否按期完成。两家公司都吃到了AI超级周期的红利,但风险画像截然不同。
#每只股票的主要风险是什么?
SK海力士的风险集中在韩国本地因素上,包括货币波动和政治不确定性。美光的风险则更多在执行层面——新工厂投产是否顺利、HBM4认证能否按时拿下。当然,两者都无法回避内存市场本身的周期性波动。
#投资者应如何权衡两者?
如果你更看重市场领导地位和相对便宜的估值,SK海力士可能更合胃口;如果你追求更快的增长和更分散的业务结构,美光或许更对路。做决定之前,不妨先厘清自己的风险承受能力和组合集中度。
常见问题
美光和SK海力士谁的HBM市场份额更大?
SK海力士的HBM市场份额更大,持有全球市场57–62%的份额,而美光为21%。
哪家公司在HBM能效方面更好?
美光宣称比韩国竞争对手拥有30%的能效优势,而SK海力士尚未公开披露可比的指标。
为什么SK海力士的估值比美光低?
SK海力士估值较低是由于“韩国折价”,反映了与其韩国主要上市相关的货币和政治风险。其计划中的美国上市可能缩小这一差距。
SK海力士是比美光更纯粹的AI内存标的吗?
是的,由于与NVIDIA路线图的深度整合,SK海力士被视为更纯粹的AI内存标的,而美光则提供涵盖DRAM、NAND和HBM的更广泛敞口。
2026年哪只股票更适合AI内存投资?
没有放之四海而皆准的答案。SK海力士提供市场领导地位和较低估值,而美光提供更快增长和多元化。你的选择取决于你的风险偏好和投资目标。