台积电 vs 英特尔股票:2026 年对比、财务与投资建议
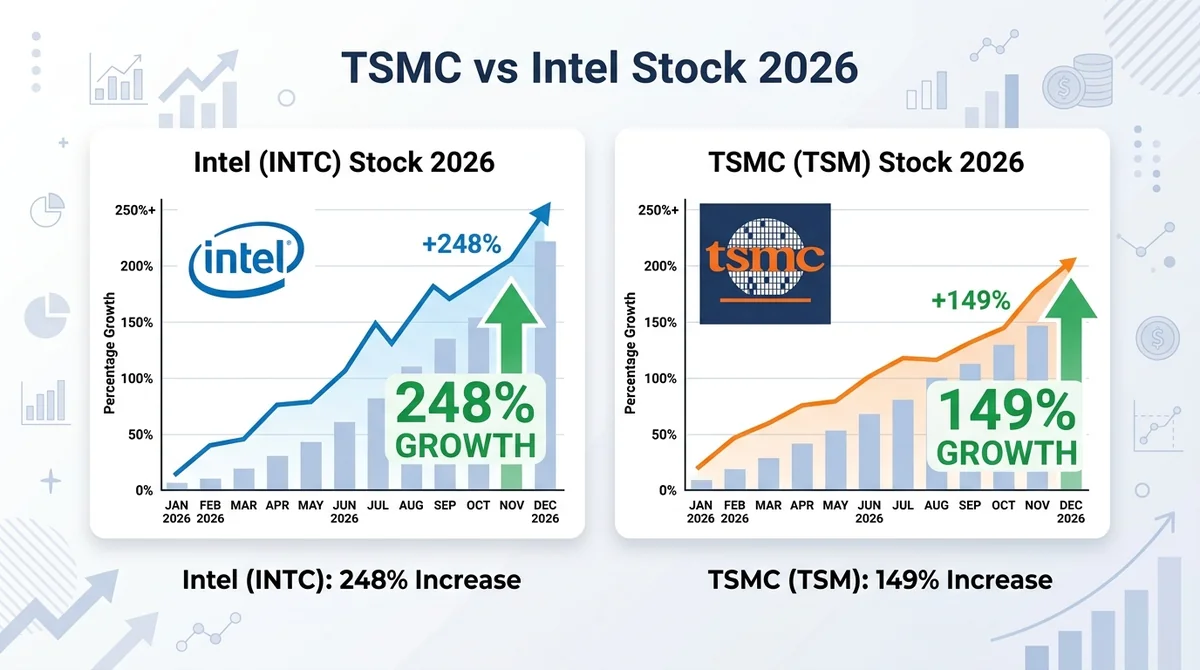
对比台积电与英特尔股票在2026年营收、18A与2nm进度、估值及Q3指引,判断英特尔的反转能否挑战台积电的霸主地位。
#台积电 vs 英特尔股票:2026 年对比、财务与投资建议
拿台积电和英特尔股票做对比,不能只看过去的回报。英特尔 12 个月涨了 248%,眼下更像一个高风险的困境反转期权;台积电则是实打实的规模优势,营收增长 36%,毛利率 67.7%。买哪个,取决于你更看重上行期权价值,还是堡垒般的执行力。
核心要点
- 英特尔股价过去 12 个月上涨约 248%,台积电上涨 149%,英伟达上涨 106%;Zacks 给英特尔的评级是第 3 名(持有),台积电是第 2 名(买入)。
- 台积电在 MarketGenius 的 26 项指标中拿下 20 项,包括估值、盈利能力、增长、股息、风险和表现。
- 英特尔 2026 年第二季度营收 161.28 亿美元,同比增长 25.4%,其中数据中心与 AI 增长 59%;台积电营收 402.0 亿美元,增长 36.0%,毛利率 67.7%。
- 英特尔 18A 节点进入大批量制造阶段,每周约 1 万片晶圆启动;台积电 2nm 已贡献 3% 的晶圆营收。
- 英特尔指引 2026 年第三季度营收 158 亿至 168 亿美元、非 GAAP 毛利率约 42.0%;台积电指引 446 亿至 458 亿美元、65–67% 的毛利率。
#台积电与英特尔的商业模式有何不同
台积电是纯晶圆代工厂,给英伟达、苹果这些无晶圆厂客户做芯片;英特尔正从集成设备制造商(IDM)向代工模式转型,主打 18A 和 14A 节点。这个结构差异直接决定了两者的定位:台积电纯代工模式带来了巨大的规模与利润率,英特尔的 IDM 2.0 战略则增加了美国本土制造能力,也被看作一种潜在的“主权对冲”。
#台积电 vs 英特尔股票:过去一年谁表现更好?
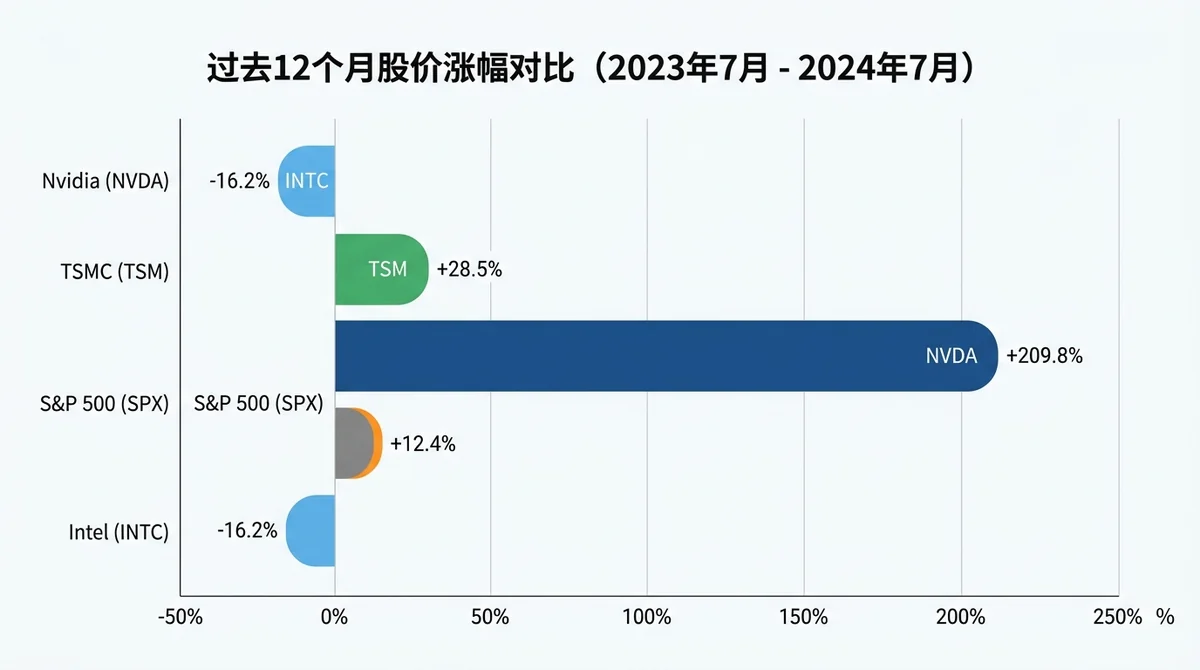
英特尔涨得猛。过去 12 个月,英特尔股价飙升约 248%,台积电涨 149%,英伟达涨 106%,标普 500 涨 43%。但 Zacks 的评级很说明问题:英伟达第 1 名(强烈买入)、台积电第 2 名(买入)、英特尔第 3 名(持有)——市场在区分“执行确定性”和“反转潜力”。这带来一个疑问:AI 芯片领导地位到底归谁?不过这三家更像是互补的支柱,而不是直接对手。
#台积电 vs 英特尔股票:财务指标与 2026 年第二季度业绩
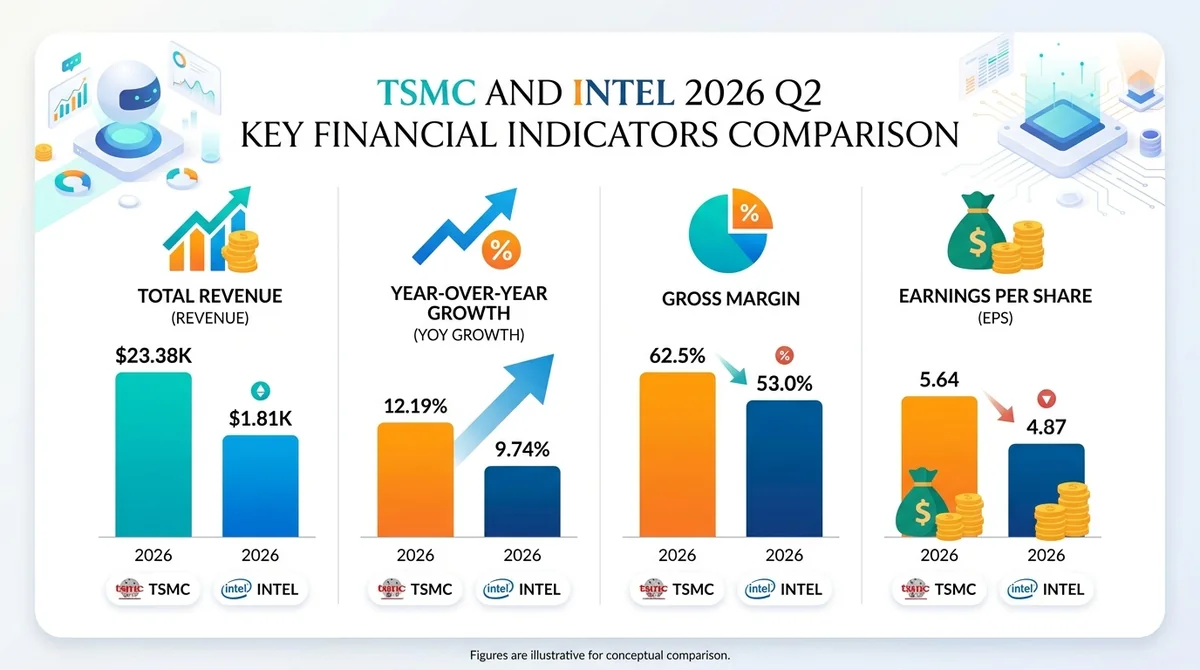
台积电在多数传统财务指标上占优。MarketGenius 的 26 项指标里,台积电拿下 20 项,包括公司质量、估值、盈利能力、增长、股息、风险健康、表现。
英特尔 2026 年第二季度营收 161.28 亿美元,同比增长 25.4%,其中数据中心与 AI 业务增长 59%,代工业务增长 31%。英特尔 GAAP 净亏损 110.33 亿美元,主要来自与《芯片法案》托管账户相关的 125.3 亿美元非现金费用,并非运营上的短板。台积电营收 402.0 亿美元,同比增长 36.0%,每股收益 4.31 美元,毛利率 67.7%,规模和盈利能力差距一目了然。
所以台积电被称为堡垒不是没道理:在更大的营收基数上实现了两倍的增速,毛利率比英特尔第二季度非 GAAP 毛利率高出超过 25 个百分点。
#英特尔的代工反转是否足够可信,能够挑战台积电?
英特尔代工势头确实在改善,但台积电在先进制程规模上仍领先。进入 2026 年,英特尔芯片制造设备订单同比增长超 50%,18A 节点已进入大批量制造,每周约 1 万片晶圆启动;台积电这边,2nm 首次商业落地,已占晶圆营收的 3%,7nm 及以下先进制程在 2026 年第二季度贡献了 77% 的晶圆营收。双方差距在收窄,但还挺明显。
即将推出的 14A 节点从零开始为外部客户设计,融合了 RibbonFET 和高数值孔径极紫外光刻(High-NA EUV),说明英特尔正战略性地转向真正的代工业务。
#美国 AI 生态:互补,而非直接竞争
英伟达、英特尔和台积电正在成为美国 AI 生态系统的互补支柱,而非直接竞争对手。英伟达设计 AI 芯片,台积电制造最先进的硅片,英特尔则提供一种台积电给不了的“主权对冲”,背后有美国政府的大力支持和战略性的本土制造承诺。英特尔的 18A-P 按计划进入风险生产阶段,Panther Lake 采用 ASML 高数值孔径 EUV 光刻机进行大批量制造,Xeon 6+ 成为首款采用 18A 制程的服务器产品。
#投资者应该买入英特尔股票而非台积电吗?
答案取决于你的风险承受能力和投资期限。下表对比了 2026 年第三季度的关键指引与估值:
| 指标 | 英特尔 (INTC) | 台积电 (TSM) |
|---|---|---|
| 市值 | ~4656.6 亿美元 | ~2.07 万亿美元 |
| 2026 Q3 营收指引 | 158 亿–168 亿美元 | 446 亿–458 亿美元 |
| Q3 非 GAAP 毛利率 | ~42.0% | 65–67% |
英特尔提供了反转期权价值:如果 18A 能把国防和超大规模客户的流片转化为付费外部订单,股价有望重估。台积电则是经过验证的堡垒式主导,规模与利润率更优。对大多数长期 AI 投资者来说,台积电仍是风险较低的复利机器;但如果愿意押注美国代工反转,英特尔是个可信的高贝塔替代选择。想以代币化股票形式交易台积电或英特尔,可以用 MSX Compare 筛选平台费用与合规性。
常见问题
2026年台积电是比英特尔更好的股票吗?
对大多数投资者来说,是的。台积电在 MarketGenius 的 26 项指标里赢了 20 项,营收增长 36%,毛利率 67.7%,Zacks 评级第 2 名(买入);英特尔是 Zacks 第 3 名(持有)的反转标的,风险和潜在回报都更高。
为什么过去一年英特尔股票跑赢台积电?
英特尔股价涨了约 248%,台积电涨 149%,因为市场开始把可信的代工反转计入价格,包括芯片制造设备订单增长超 50%、18A 进入大批量制造,尽管台积电还是更赚钱。
英特尔2026年第二季度业绩如何?
英特尔 2026 年第二季度营收 161.28 亿美元,同比增长 25.4%,数据中心与 AI 业务增长 59%,代工业务增长 31%。GAAP 净亏损 110.33 亿美元,来自与《芯片法案》托管账户相关的 125.3 亿美元非现金费用,不是运营上的短板。
英特尔的18A节点与台积电的2nm相比如何?
英特尔 18A 节点已进入大批量制造阶段,每周约 1 万片晶圆启动,良率持续改善;台积电 2nm 已达到晶圆营收的 3%。差距在收窄,但台积电在先进制程规模上仍领先。
为了获得AI敞口,我该买入INTC还是TSM股票?
台积电是持有前沿 AI 芯片制造业务的低风险方式;英特尔是对美国代工复兴的高贝塔“主权对冲”押注。根据你的风险承受能力和投资期限来选择。