TSMC vs Intel:2026年哪只半导体股票更值得买入?
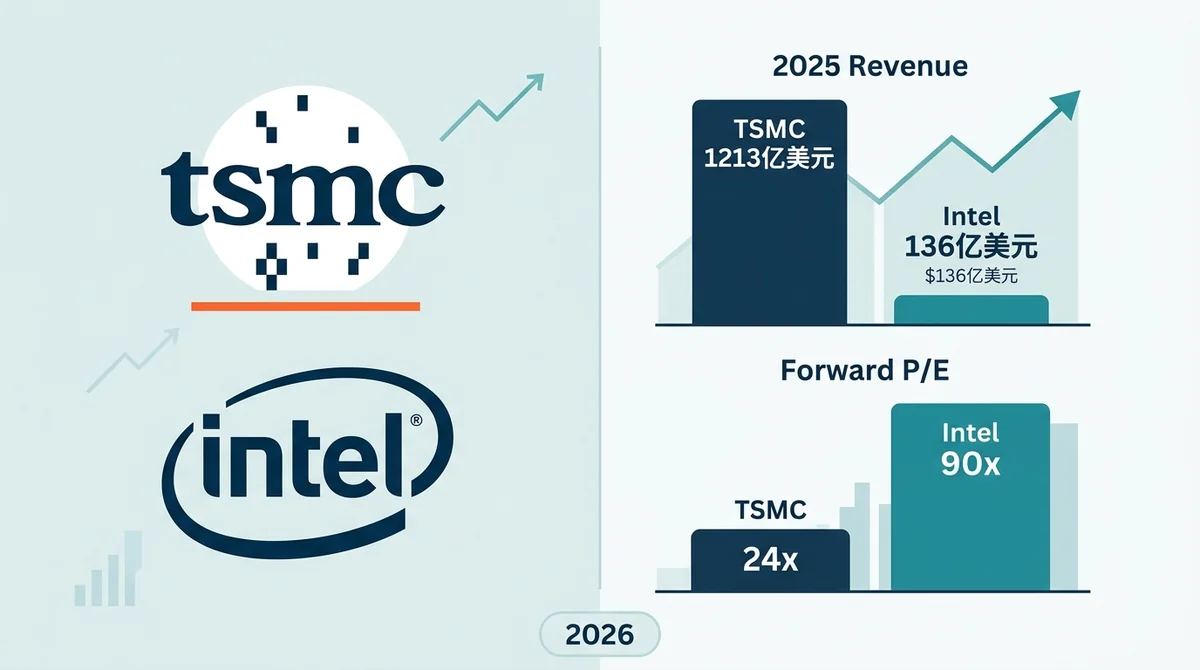
对比 TSMC 与 Intel 代工份额、2025营收、利润率、预期市盈率及2026指引,看谁更值得买入。
#TSMC vs Intel:2026年哪只半导体股票更值得买入?
2026年半导体股票怎么选?先给结论:TSMC(台湾半导体)比 Intel 更值得买入。它拿走了全球代工收入的大约70–72%,2025年营收1213亿美元,毛利率58.98%;公司还指引2026年第三季度营收超过440亿美元。Intel那边则更像一只困境反转的赌注——最近出现了净亏损,18A良率风险也没消除。
核心要点
- TSMC 控制全球代工收入约70.4%–72%;Intel只在低个位数的“其他”组里。
- 2026年第一季度,TSMC营收359亿美元、毛利率66.2%;Intel营收136亿美元,但净亏损。
- Intel预期市盈率约90倍,TSMC为24倍;过去12个月回报率:Intel +270%,TSMC +83%。
- TSMC的主要风险是台湾地缘政治集中;Intel有Apple代工协议和政府支持当催化剂,但18A良率到2026年底前仍没验证。
#TSMC 与 Intel 在市场份额和商业模式上有何差异?
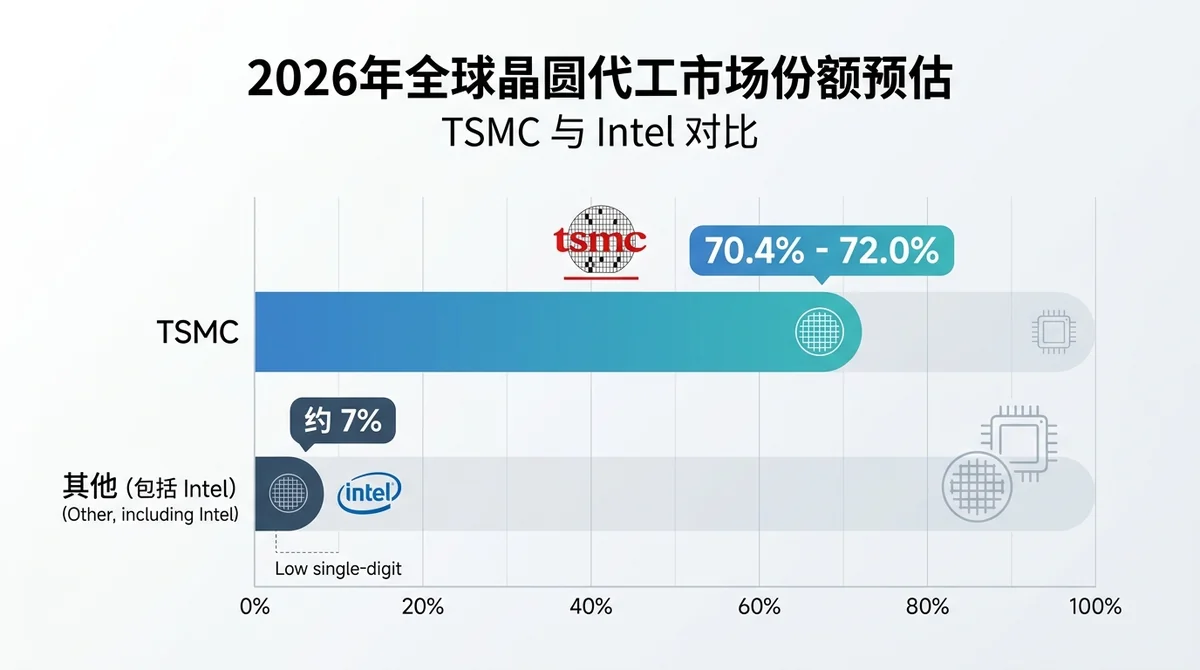
先说份额。TrendForce 2026年3月的数据显示,TSMC 拿下全球代工收入70.4%;Motley Fool 研究则认为约72%。Intel 被归进低个位数的“其他”类别,整体约7%。商业模式上,TSMC 是纯代工厂,几乎所有领先芯片设计公司都找它生产;Intel 原本是 IDM,现在也开始向外部客户开放代工。规模差距一眼可见。
#TSMC 2026年代工市场份额是多少?
TrendForce 和 Motley Fool 的研究给出的区间是70.4%–72%。
#Intel 在代工市场中处于什么位置?
很小,被算进“其他”类别,这个类别合计约占代工收入7%。
#纯代工模式与 IDM 模式有何不同?
TSMC只做代工,为几乎所有头部芯片设计公司生产;Intel是IDM,自己设计也自己制造,现在开始接外部代工订单。
#哪家公司财务状况更强:TSMC 还是 Intel?
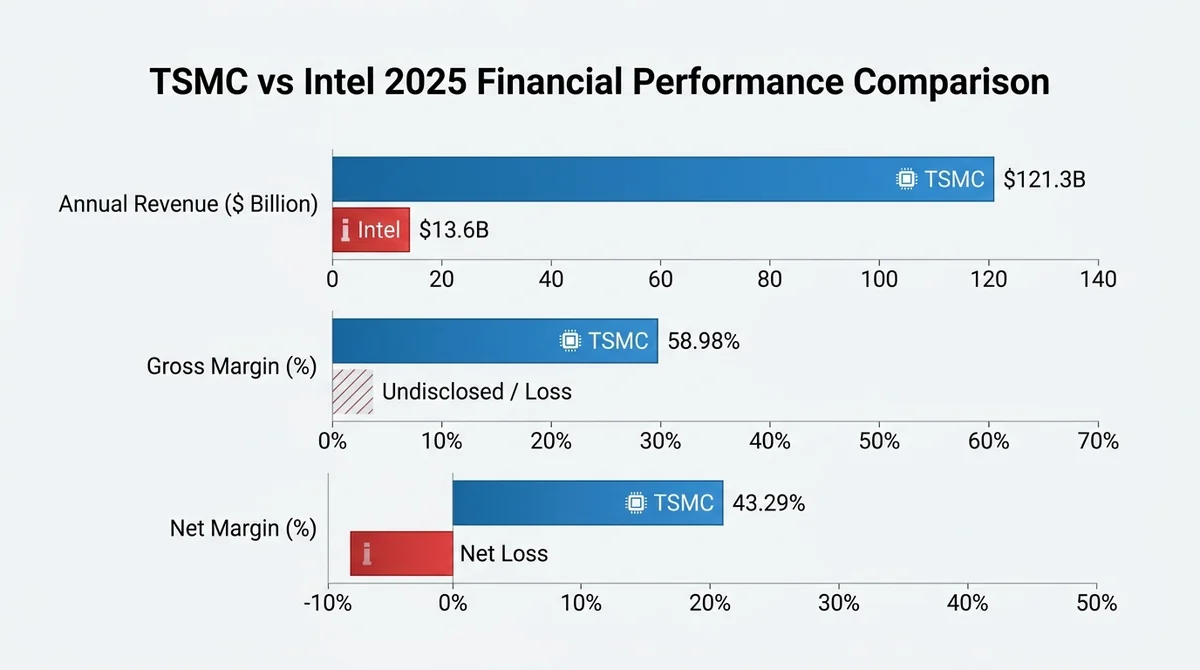
财务上,TSMC 几乎每一项核心指标都压过 Intel。2025年全年,TSMC 营收1213亿美元,同比增37%;毛利率58.98%,净利率43.29%。进入2026年第一季度,TSMC 做到359亿美元营收、66.2%的毛利率;Intel 同期营收136亿美元,但净亏损。看下表就清楚了。
| 指标 | Taiwan Semiconductor (TSMC) | Intel (INTC) |
|---|---|---|
| 2026年Q1营收 | $35.9 billion | $13.6 billion |
| 预期市盈率 | ~24x | ~90x |
| 12个月回报率 | +83% | +270% |
#TSMC 最新营收、利润率和盈利能力如何?
2025年全年营收1213亿美元,同比增37%;毛利率58.98%、净利率43.29%。2026年Q1营收359亿美元,毛利率66.2%。
#Intel 最新季度业绩如何对比?
Intel 2026年Q1营收136亿美元,但净亏损,主要被40亿美元重组费用拖累。
#股息和资产负债表趋势说明了什么?
TSMC 有派息,股息率约0.99%;Intel 的报表还在被重组费用和 GAAP 亏损拉扯。
#最新财报和前瞻指引揭示了 TSMC 与 Intel 的哪些差异?
看最近财报和指引,差距更明显。TSMC 一个季度做到创纪录的400亿美元营收,毛利率68%;公司还把2026年Q3营收指引放到440亿美元以上,全年增长预期上调到40%以上。Intel 虽然盈利超预期,但40亿美元重组费用直接砸出 GAAP 亏损,股价一个月跌了22%。
#TSMC 最近季度和 Q3 指引表现如何?
最新季度营收400亿美元创新高,毛利率68%。Q3指引超440亿美元,全年增长预期上调至40%以上。
#Intel 的转型进展和重组费用如何?
盈利超预期,但40亿美元重组费用导致 GAAP 亏损,股价一个月跌22%。
#为什么 Intel 的 18A 节点时间表很重要?
Intel 的18A节点最早2026年底才有盈利良率,而TSMC已经在商业出货2nm。这个时间差很关键。
#TSMC 与 Intel 股票的估值如何对比?
估值上,Intel 反而贵得多。TradingKey 数据显示,Intel 预期市盈率约90倍,TSMC 只有24倍;AlphaSpread 统计过去12个月,Intel 涨了270%,TSMC 涨83%。Intel 这个高倍数,市场是在给转型期权和波动性定价;一旦里程碑延后,下杀空间也会更大。
#TSMC 和 Intel 的预期市盈率分别是多少?
TradingKey 数据:Intel约90倍,TSMC约24倍。
#为什么 Intel 在亏损情况下还有更高的估值倍数?
高倍数反映的是转型期权价值和波动性;执行不力的话,下行风险会放大。
#12个月股价表现如何分化?
AlphaSpread 显示,过去12个月 Intel +270%,TSMC +83%,尽管 TSMC 基本面更好。
#每只半导体股票的主要风险和催化剂是什么?
风险与催化剂,两边完全不一样。TSMC 主要风险是产能高度集中在台湾;Intel 的催化剂听起来不错,但执行风险不小,偏投机。
TSMC 利好因素:
- 主要客户包括 Apple 和几乎所有领先芯片设计公司。
- 强劲的 AI 驱动需求和高盈利能力。
TSMC 风险:
- 台湾的地缘政治集中,大部分先进芯片都在那里生产。
Intel 催化剂:
- Apple 同意使用部分 Intel 代工服务。
- Nvidia 和美国政府的参与。
Intel 风险:
- 高额重组费用和 18A 良率爬坡时间延长。
- 依赖转型执行而非稳定自由现金流。
#哪些利好因素支撑台湾半导体股票?
TSMC 的客户包括 Apple 和几乎所有头部芯片设计公司,加上 AI 需求强劲、盈利能力高。
#台湾半导体面临哪些风险?
主要风险是台湾地缘政治集中,大部分先进芯片都产自那里。
#哪些催化剂可能提振 Intel?
催化剂方面,Apple 已同意用一部分 Intel 代工,Nvidia 和美国政府也有参与。
#哪些风险可能使 Intel 的转型脱轨?
重组费用高、18A良率爬坡时间拉长,而且依赖转型执行,而不是稳定自由现金流。
#2026年应该买入台湾半导体还是 Intel 股票?
回到最初的问题:2026年买谁?对多数投资者,台湾半导体(TSMC)是更好的选择。保守型投资者看中的是它的主导份额、稳定盈利和24倍预期市盈率;风险偏好型投资者可能被Intel的期权价值吸引,但90倍预期市盈率加上当前净亏损,投机味道很重。综合份额、财务和指引,结论与来源一致:TSMC更优。想再做并排对比,可以看 Intel vs TSMC 分析;对代币化敞口感兴趣,可以看 TSMC 代币化股票平台指南。
常见问题
谁拥有更多的代工市场份额:TSMC 还是 Intel?
TSMC 主导,占全球代工收入约70.4%–72%;Intel 在低个位数的“其他”类里,约7%。
台湾半导体比 Intel 更赚钱吗?
是。TSMC 2025年营收1213亿美元,毛利率58.98%;Intel 2026年Q1营收136亿美元,却净亏损。
为什么 Intel 的预期市盈率高于 TSMC?
Intel约90倍,TSMC约24倍。市场在为Intel的转型期权定价;如果里程碑延后,下行风险会放大。
Intel 的 18A 时间表是什么?为什么重要?
Intel 18A最早2026年底才有盈利良率;TSMC已经在出货2nm,制造差距很明显。
2026年哪只半导体股票更值得买入?
多数投资者更适合选台湾半导体:份额主导、利润率更强、预期市盈率24倍。Intel仍是一只投机性的转型赌注。