美光 vs SK 海力士:2026 年 HBM 合约价与库存周期拐点谁先兑现(收录缺口补齐)
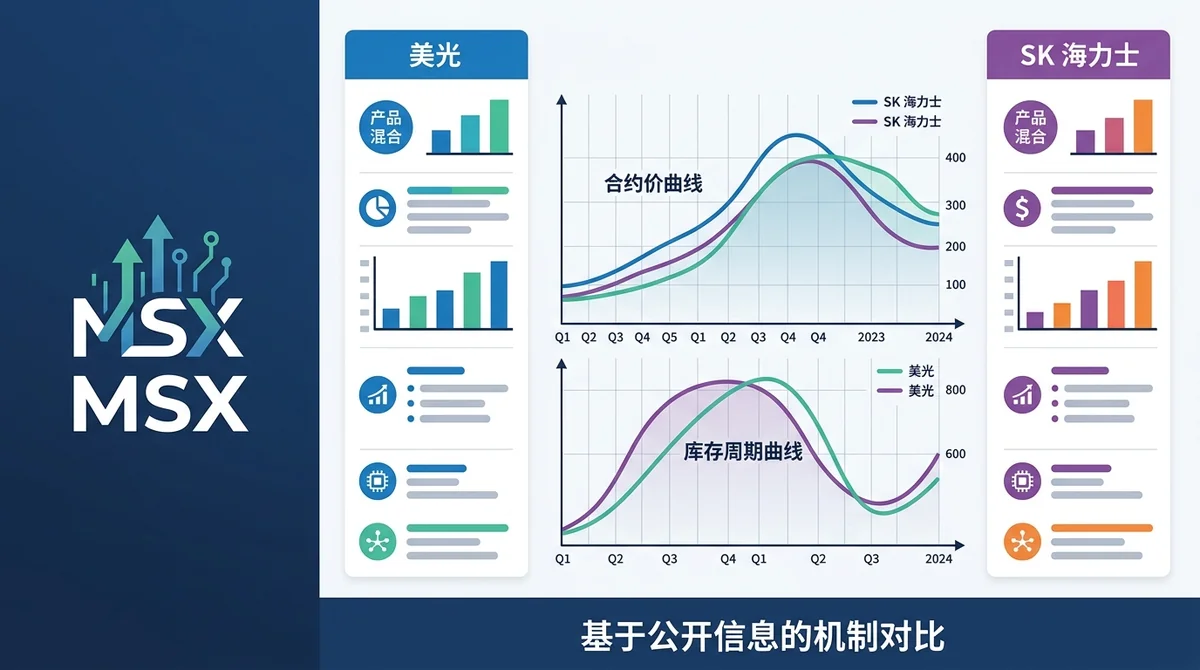
从业务结构、HBM 合约价谈判机制到库存周期信号,对比美光与 SK 海力士的反应节奏差异,给出可观察信号清单,不做价格预测。
结论:从机制逻辑看,HBM 权重更高、客户绑定更深的 SK 海力士在合约价这一价格端信号上可能反应更早;全品类覆盖的美光则在标准存储库存天数这一供给端信号上更容易被观测到。两者不是“谁更好”,而是两条不同的观察曲线——判断先后应同时盯住合约签署进度与库存天数,而不是单一指标。本文为机制层面的推断,不构成对具体时点的预测。
#美光 vs SK 海力士:两家公司在 HBM 与存储业务上到底差在哪?
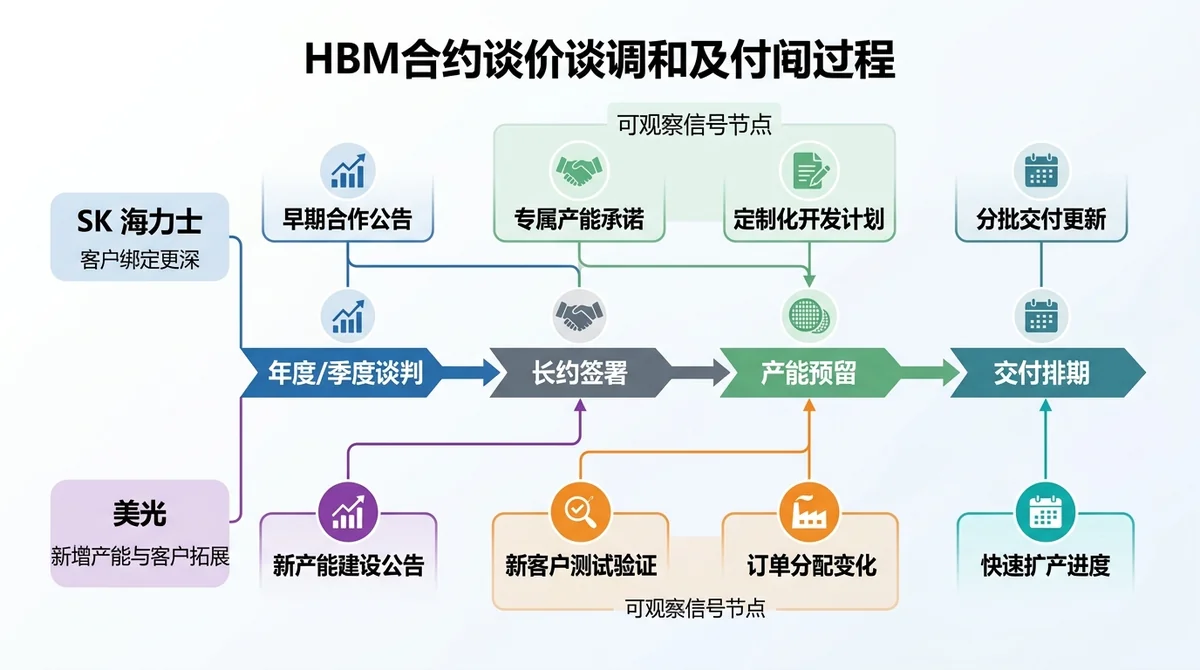
业务结构:美光覆盖 DRAM 与 NAND 全品类,HBM 是其增量弹性来源而非全部;SK 海力士的 HBM 权重相对更高,存储产品组合更集中于高附加值 DRAM 环节。这一结构性差异意味着同一轮周期中,两家公司财报上“先动”的科目可能不同。
HBM 角色:在 SK 海力士,HBM 对营收结构与议价位置的影响更直接;在美光,HBM 更多体现为增量业务,对整体营收的边际拉动需要放在标准 DRAM/NAND 的基数上衡量。两家 HBM 产品代际与客户绑定深度不同,具体代际量产时间、客户名单与各产品营收占比属于商业敏感信息,数据未公开的部分本文不做推测。
产能分配:HBM 需要占用更多晶圆与先进封装资源,产能从标准存储向 HBM 切换的灵活性,两家并不对称。SK 海力士因 HBM 权重高,切换的“确定性”可能更强;美光因品类更全,切换的“灵活性”可能更高但节奏受制于整体产能规划。具体产能数字与分配比例,数据未公开。
关键判断:业务结构的差异不是优劣判断,而是可能决定两家公司在合约价与库存周期这两条曲线上的反应时点不同。
#2026 年 HBM 合约价:两家的谈判节奏与兑现路径有何不同?
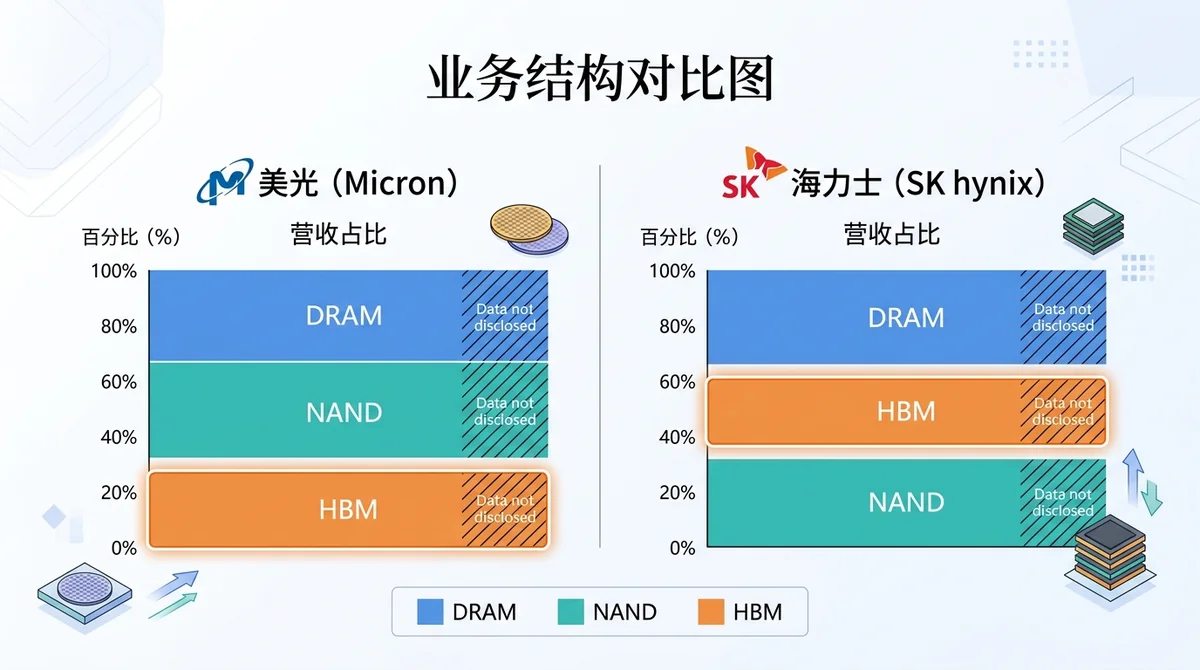
机制说明:HBM 合约价通常通过年度或季度长约谈判确定,与现货市场报价是两套机制。合约价反映的是客户对未来供应的锁定意愿,现货价反映的是即时供需缺口,两者不能混用。
谈判位置:SK 海力士因客户绑定更深、HBM 营收权重更高,在长约谈判中的位置可能相对更稳;美光则依赖新增产能落地与客户拓展来争取份额,谈判节奏与产能爬坡进度强相关。此为机制推断,缺少公开的合约谈判细节佐证。
兑现信号:合约价是否“兑现”,不看口头指引,而看三个可观察动作——合约签署公告、产能预留安排、交付排期。三者中任一滞后,合约价的财务体现就会后移。本文不预测 2026 年具体合约价格水平,因为价格属于未公开的商业谈判信息。
对齐口径:两家公司财年节奏不同(美光财年与自然年不一致,SK 海力士采用自然年),合约价落地在财报上的确认时点也会错位,横向比较时需先对齐报告期,否则容易把时间差误读为强弱差。
#存储库存周期拐点:谁的数据更能说明问题?
三条核心线索:库存天数、资本开支、产能利用率。库存天数反映供需松紧的即时状态,资本开支反映厂商对中期需求的判断,产能利用率反映实际产出节奏。三者同向时信号相对更可靠,背离时需要额外证据。
披露口径差异:两家公司的库存披露口径与财年节奏不同,直接比较绝对值意义有限,应先对齐统计范围与报告期,再比较变化方向与斜率。部分细分口径数据未公开。
传导速度:产品结构可能影响拐点传导速度。标准存储权重高的公司,库存端变化更早体现在报表上;HBM 权重高的公司,库存波动被长约平滑,拐点在报表上的显性度更低,但不代表实际周期不存在。
#HBM 合约价与库存周期拐点,哪个先兑现?怎么判断?
时间关系:合约价属价格端,库存拐点属供给端,两者之间存在传导时滞。价格端通常先于供给端出现方向性变化,但合约价因长约机制存在确认延迟,所以“谁先”取决于观察哪一层——谈判信号先动,财务确认后动。这一顺序是机制推断,实际节奏需以公司披露为准。
分流判断:
- 如果你是关注产业趋势的读者:优先看合约签署与资本开支指引,这两项通常领先于库存天数变化。
- 如果你是关注供应链与采购的读者:优先看产能预留与交付排期,这决定实际可得性而非价格水平。
- 如果你只想搞懂概念:先分清合约价与现货价、HBM 与标准存储两组区别,再谈先后顺序。
- 如果你在比较两家公司的周期弹性:HBM 权重更高的 SK 海力士价格端反应可能更早,标准存储权重更高的美光库存端信号可能更明显。
可观察信号清单:① 长约签署与续签公告;② 资本开支年度指引调整;③ 库存天数环比方向;④ 产能利用率表述;⑤ 先进封装产能投放节奏。以上均为公开可查的定性或方向性信息,具体数值以公司披露为准。
#不同关注目的的人该怎么看这场对比?
产业趋势视角:核心变量是合约价机制与资本开支节奏,重点是判断价格端信号是否已传导至供给端。
供应链采购视角:核心变量是产能预留与交付排期,重点是可得性与交期,而非价格预测。
概念理解视角:先把四组概念分清——合约价 vs 现货价、HBM vs 标准存储、价格端 vs 供给端、谈判信号 vs 财务确认。
信息优先级:公司季报与法说会披露 > 行业机构统计 > 媒体转述。前两者可核对,后者仅作线索。
#风险提示与免责声明
适用边界:本文的对比建立在公开信息与机制逻辑之上,描述的是“反应节奏差异”的推断,不是价格预测,也不构成对任何公司的评价结论。行业供需、客户结构与产能规划均可能随时间变化,本文结论不保证在未来期间继续成立。
数据未公开项:HBM 具体合约价格、客户名单与单笔长约条款、分产品产能分配比例、细分库存口径数值,均属未公开商业信息,本文未做估算或推测。
本内容基于公开数据整理,不构成投资或开户建议。数据截至 2026-01-01,实际情况可能变化。如需核对原始披露,可查看两家公司投资者关系页面及官方公告。
常见问题
HBM 合约价和现货价有什么区别?
两者机制不同:合约价通过年度或季度长约谈判确定,反映客户对未来供应的锁定意愿;现货价反映即时供需缺口。合约价落地还会因交付排期而滞后于谈判,不能与现货价混用。
为什么说 SK 海力士在合约价上反应更早?
这是机制层面的推断而非定论:其 HBM 营收权重相对更高、客户绑定更深,长约谈判位置可能更稳,价格端变化更容易先体现在其业务结构中。属节奏差异,不是优劣判断。
库存周期拐点应该看哪几个指标?
库存天数、资本开支、产能利用率三条线索。三者同向时信号相对更可靠,背离时需要额外证据。注意两家披露口径与财年节奏不同,需先对齐再比较。
两家公司的数据可以直接横向比较吗?
不能直接比绝对值。两家财年节奏与库存披露口径不同,应先对齐统计范围与报告期,再比较变化方向与斜率。部分细分口径数据未公开。
这篇文章给出价格预测了吗?
没有。本文只对比合约价谈判机制与库存信号的传导逻辑,不预测具体价格水平,也不推荐任何标的。