Oceania 地区加密资产 vs 美股 对比
深度对比大洋洲投资者配置美股与加密资产的核心差异,涵盖现金流估值与链上共识、T+1与7×24交易机制、代币化股票敞口及合规风险。
在跨境资产配置决策中,核心结论:追求底层企业盈利分红与成熟监管法律保护的投资者应以传统美股为核心资产;追求 7×24 小时即时流动性与高波动弹性的投资者更契合加密资产;而代币化美股通常仅提供标的价格波动的合成敞口,并不等同于持有底层法定股票权益。
#Oceania 投资者配置加密资产与美股的核心差异是什么?
大洋洲及亚太地区的跨境投资者在配置美元资产或链上资产时,首先需要区分两类资产的底层价值支撑与交易规则。
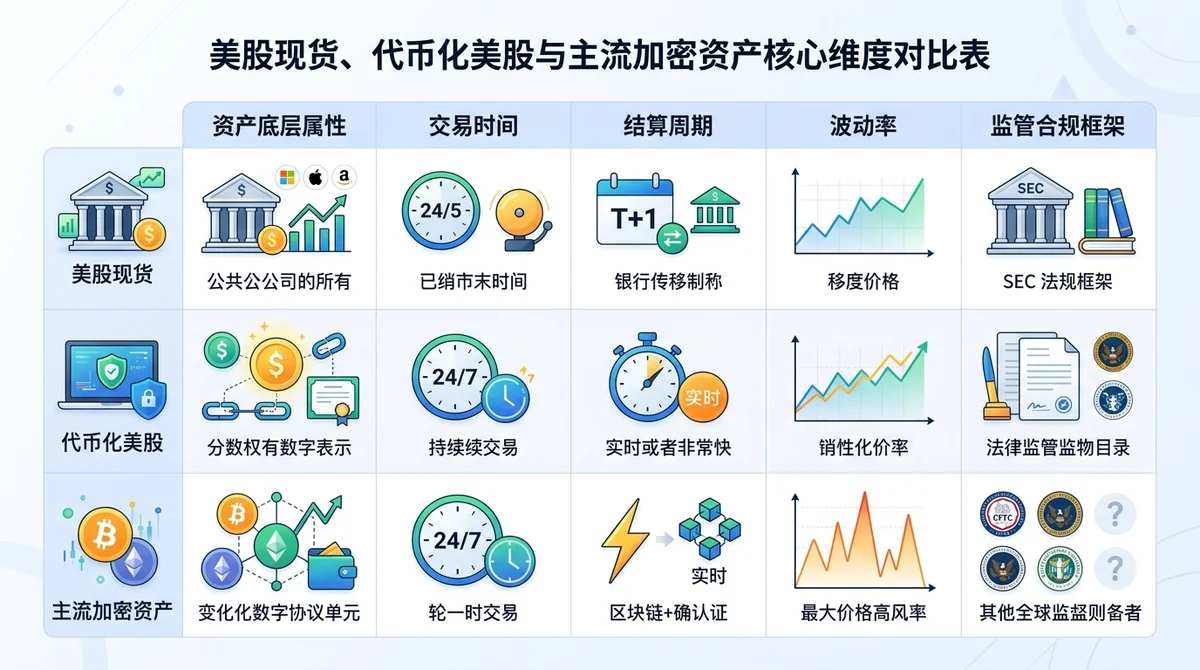
#基础资产性质与底层价值支撑对比
- 美股(US Equities):代表对上市公司的所有权权益(Equity)。其价值锚定企业的自由现金流、营业收入增速、净利润以及股息分配。持有人受成熟证券法律体系(如美国 SEC 监管框架)保护,享有法定的股东权益与破产清偿优先权。
- 加密资产(Crypto Assets):属于去中心化网络原生数字资产或协议代币。其价值主要由网络共识、链上活动、供需关系以及代币经济模型(如发行上限或销毁机制)驱动,通常不对应实体公司的法人财产权。
- 代币化股票(Tokenized Stocks):属于锚定美股价格的链上凭证或衍生品。持有代币化股票通常仅获取标的资产的价格变动敞口,一般不享有直接的股东登记名册身份、投票权及法定清算权益。
#交易时段、结算机制与跨时区操作便利度
- 交易时段:美股遵循固定交易时段(美东时间周一至周五开盘),Oceania(如澳大利亚、新西兰)投资者通常面临深夜或清晨跨时区盯盘的时差成本;加密资产为 7×24 小时不间断运行,跨时区交易无物理开市限制。
- 结算周期:传统美股市场已进入 T+1 结算周期,法币跨境出入金依赖银行电汇与外汇清算;加密资产则通过区块链网络确认或中心化平台内部撮合,结算速度通常在数秒至数分钟级别。
#核心维度对比
| 比较维度 | 传统美股(US Equities) | 主流加密资产(Crypto Assets) |
|---|---|---|
| 底层资产支撑 | 实体企业资产、自由现金流与盈利能力 | 链上网络共识、协议捕获能力与供需结构 |
| 交易时段 | 5×6.5 小时(美东交易日) | 7×24 小时不间断 |
| 流动性机制 | 传统中央限价订单簿,流动性集中于开盘时段 | 全球订单簿与去中心化自动做市商(AMM) |
| 价格波动与熔断 | 相对稳健,设有市场熔断机制(Circuit Breaker) | 波动率较高,无全局熔断机制 |
| 股东法定权益 | 享有表决权、法定分红与清算权益 | 无公司股东权益,部分代币具备治理投票权 |
| 结算与托管 | 中央存管机构(如 DTC)与持牌券商存管 | 自托管(链上私钥)或交易所/托管机构保管 |
| 主要衍生工具 | 场内期权、融资融券 | 现货、永续合约(Perpetual)、链上借贷 |
| 监管框架 | SEC、CFTC 及主流司法辖区成熟证券法 | 属于演进中的监管体系,各辖区政策存在差异 |
#美股科技股与主流加密资产在收益逻辑与估值上有何不同?
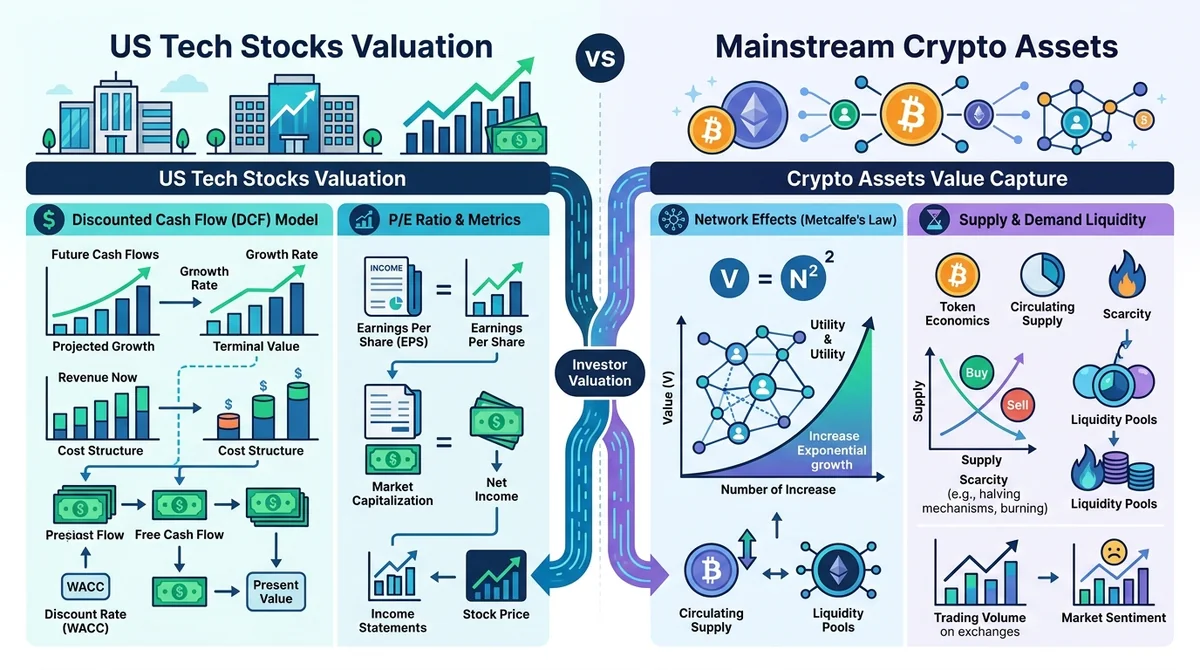
#企业自由现金流与盈利倍数 vs 网络共识与供需驱动
美股科技股的估值通常依据现金流折现模型(DCF)、市盈率(P/E)或市销率(P/S)等量化财务指标。当宏观无风险利率变化或财报不及预期时,估值倍数往往面临承压修正。
主流加密资产缺乏统一的现金流折现模型,其估值逻辑主要建立在链上活跃地址数、网络吞吐量、总锁仓量(TVL)、网络安全算力以及全球法币流动性溢价之上。
#代币化美股的价格形成机制
代币化美股的价格严格遵循“美股为因,代币为果”。代币本身不产生独立的企业基本面变化,其二级市场定价依赖预言机喂价、做市商套利机制或底层抵押物净值(NAV)来维持与美股现货价格的锚定。
#牛熊周期中的抗跌性与价值捕获能力
- 美股:在下行周期中,具备稳定分红和高自由现金流的成熟龙头企业通常依靠回购与股息提供估值底部支撑。
- 加密资产:周期振幅显著大于传统股市,牛市阶段具备较高的上行弹性,但在流动性收紧周期中面临更深的回撤幅度。
#不同投资偏好与场景下该如何选择美股或加密资产?
#追求稳健分红与长期复利场景
适用路径:优先配置传统美股现货或指数 ETF。 原因:美股具备长期法治保护、成熟的信息披露机制与持续的分红回购传统,适合重视本金安全与可预期现金流的稳健型投资者。
#追求全天候交易与跨市场捕捉波动场景
适用路径:配置主流加密资产或代币化资产。 原因:如果投资者需要利用亚太白天时段执行高频或事件驱动策略,规避美股夜间休市带来的流动性中断,且具备严格的止损纪律与波动承受能力,加密资产提供了无时区壁垒的交易环境。
#跨资产组合协同:核心稳健仓位与卫星高弹性仓位
资产配置框架通常建议采用“核心-卫星”策略:
- 核心仓位:以美股宽基指数与龙头科技股为主,建立中长期稳健收益基石。
- 卫星仓位:配置适度比例的主流加密资产或合规代币化资产,用于博取行业创新红利与周期超额回报。
#跨境与跨资产投资需要警惕哪些风险与合规限制?
#跨时区持仓盯盘成本与隔夜跳空风险
美股在休市期间若发生重大宏观事件或财报披露,开盘可能出现显著跳空缺口,Oceania 投资者若无法实时盯盘,预设止损指令可能出现较大滑点。
#衍生品交易的资金费率磨损与强平风险
在交易永续合约或带杠杆代币化衍生品时,资金费率的持续支出可能蚕食长期持仓本金;剧烈波动下的清算强平机制可能导致保证金归零,现货持有与杠杆衍生品在风险暴露上存在本质区别。
#代币化资产的脱锚风险与监管合规边界
代币化资产存在智能合约漏洞、流动性池失衡或发行机构储备不足导致的脱锚风险;同时,不同国家对合成资产与通证化证券的牌照要求和税务定义仍在动态演进,跨境参与前需明确合规属性。
本内容基于公开资料与客观对比整理,不构成任何投资或开户建议。数据与政策截至 2026 年,实际情况可能动态变化,投资者请以官方监管文件与披露为准。
常见问题
大洋洲投资者配置美股与加密资产的核心差异是什么?
美股受成熟证券监管保护且价值由企业现金流支撑,但有固定交易时段;加密资产具备 7×24 小时全天候流动性与高波动弹性,但缺乏统一现金流估值模型且无全局熔断。
代币化股票是否等同于持有真实美股?
不等同。代币化股票主要是追踪美股价格的链上凭证或衍生敞口,通常不享有法定的股东登记身份、投票权及直接清算权益。
Oceania 投资者如何平衡跨时区交易与盯盘风险?
可通过配置美股宽基指数进行中长期低频投资以降低日常盯盘压力,或利用 7×24 小时运行的链上资产在亚太白天时段执行更灵活的流动性管理。