rtoken vs 真实美股借贷与质押机制对比 2026:DeFi 协议生息 vs 传统券商证券借贷(SLB)
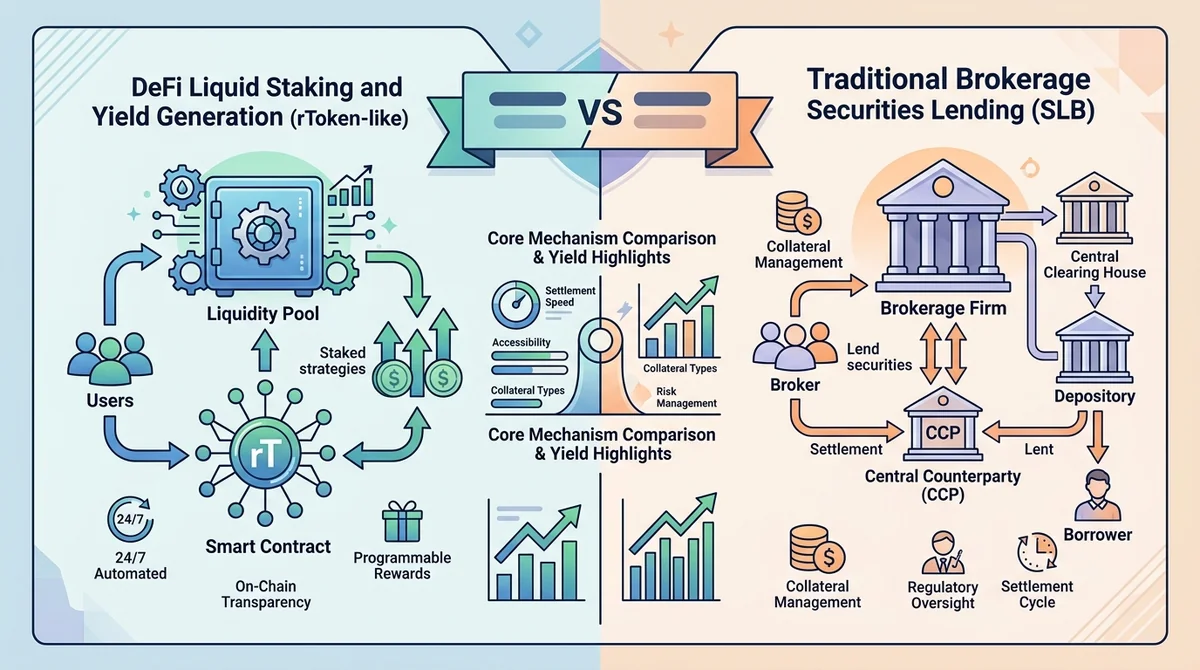
对比 rtoken 链上生息与传统券商美股借贷(SLB)在法律确权、结算周期、抵押机制与清算风险等维度的核心差异,解析不同场景下的资产配置路径与风险控制要点。
核心结论:追求法定股东确权、成熟监管框架与稳健借券收益的长期持有者应优先选择传统券商的证券借贷(SLB);需要 7×24 小时全天候即时清算、无许可交互及跨 DeFi 协议组合流动性的用户,则更适合代币化美股(如 rtoken)质押借贷机制。
#rtoken链上生息与传统券商证券借贷(SLB)的底层机制有何不同?
#DeFi流动性池与超额抵押借贷机制是如何运作的?
在去中心化金融(DeFi)协议中,代币化美股(如 rtoken)的生息与借贷依托预设的智能合约资金池运作:
- 出借方(Lender):将 rtoken 注入借贷资金池充当流动性提供者,获得计息凭证代币(如 aToken/cToken),利息随池内资金利用率动态调整。
- 借款方(Borrower):借出资产必须存入足额或超额的链上抵押品(如 USDT、USDC 或主流加密资产)。
- 自动化结算:利率计算、利息分发与抵押品划转均由智能合约自动撮合,全流程无需托管中介或中央对手方撮合。
#传统券商SLB业务的对手方与证券借还流程是怎样的?
传统美股市场的证券借贷(Securities Lending and Borrowing, SLB),通常以全额支付证券借贷计划(Fully Paid Lending Program)的形式开展:
- 中介与对手方:合规券商充当中介机构,将客户账户中闲置的真实美股借出给机构借款人(如做市商、对冲基金用于卖空、对冲或套利)。
- 抵押品保障:借款机构需向券商提供现金或高评级美国国债作为抵押(通常为 100%–102% 的盯市价值)。
- 收益结算:券商按日计提借券利息,在扣除佣金分成后按月或按期派发至投资者账户。
#基础资产所有权与链上代币权益的本质差异是什么?
- 所有权属性:传统美股借贷的基础资产为中央存管机构(DTC)登记的确权股票,投资者保留底层资产的法律主张权;rtoken 则是映射基础股票价格表现的链上代币化凭证,属于价格敞口衍生品或托管抵押凭证,不直接享有登记股东身份。相关法律属性可参考直接持股 vs 代币化股票:所有权、税务与平台风险 2026。
- 结算周期:DeFi 借贷基于区块链交易打包与区块确认实现秒级至分钟级实时结算;美股传统清算网络当前标准已普遍执行 T+1 结算体系。
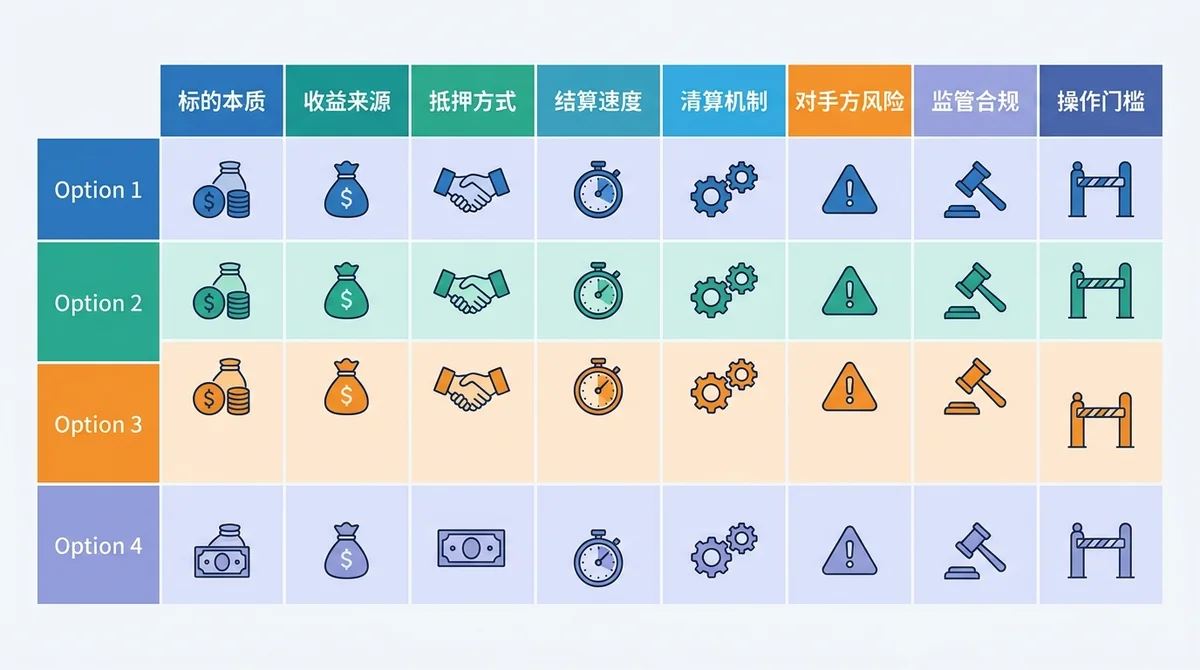
#rtoken vs 传统美股借贷的核心维度对比表(8大维度)
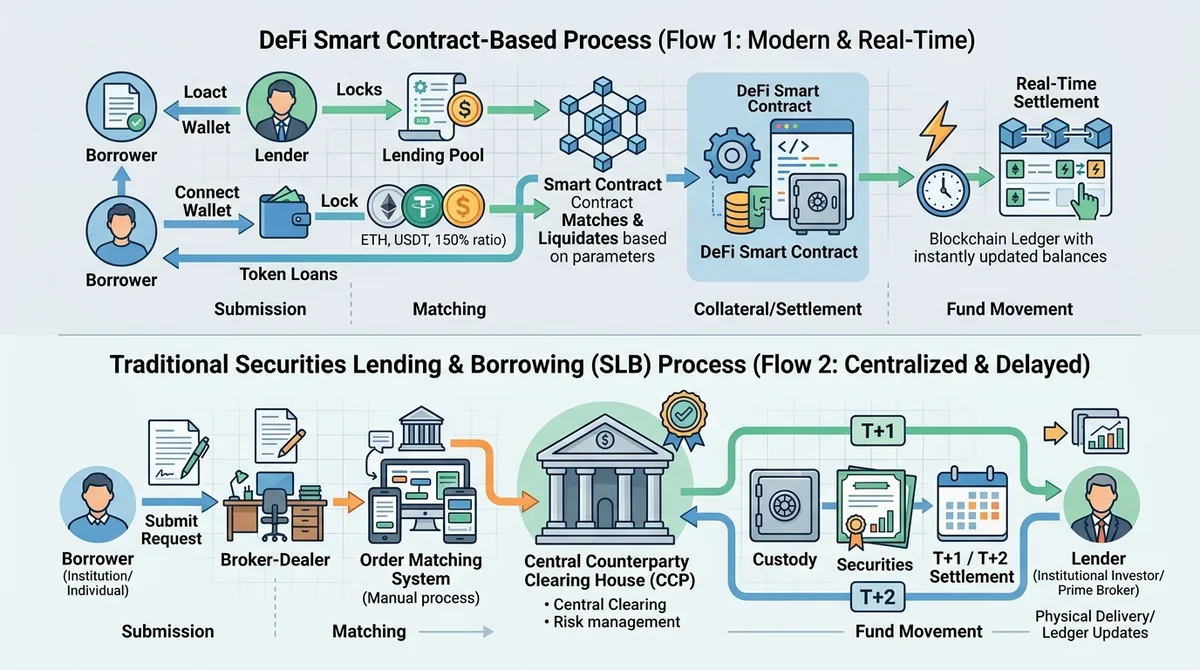
以下为代币化美股(rtoken)DeFi 借贷与传统券商证券借贷(SLB)的核心机制对比:
| 维度 | rtoken DeFi 借贷 / 质押 | 传统券商证券借贷 (SLB) |
|---|---|---|
| 标的本质 | 链上代币化凭证 / 价格敞口合约 | 法定登记的真实美股现货 |
| 收益生成模式 | 资金池利用率浮动利率 + 协议治理激励 | 机构融券做空/套利支付的借券费分成 |
| 抵押机制 | 链上超额抵押(加密资产/稳定币) | 机构提供现金抵押品或高流动性国债 |
| 结算与到账速度 | 链上实时结算(秒级/分钟级) | 传统清算网络(主要为 T+1 结算) |
| 清算触发机制 | 预言机价格触发清算线,合约自动罚没/拍卖 | 券商盯市追缴保证金(Margin Call)与强平 |
| 核心对手方风险 | 智能合约漏洞、预言机故障、流动性池坏账 | 券商履约信用风险与机构违约风险 |
| 合规与保护机制 | 代码执行,无传统法定存款/证券保险兜底 | 证券监管覆盖(借出期间依抵押品专户隔离保护) |
| 准入门槛 | 无许可链上钱包直接交互 | 需合规券商账户、资质审核与身份认证(KYC) |
#收益来源、结算速度与资金流动性对比
rtoken 借贷协议收益受链上流动性供需影响,遇市场剧烈波动时借贷利率可能大幅跳升。资金在未被全额借出时支持即时赎回。传统 SLB 收益取决于个股融券需求(热门做空股/Hard-to-Borrow 股票借券年化更高),收益由券商系统周期性结算。
#抵押率要求与清算触发条件对比
DeFi 借贷依赖价格预言机。当借款人抵押品价值跌破清算阈值时,清算机器人可在链上自动执行清算。而在券商 SLB 体系中,普通借出者不承担直接清算操作,抵押品风控由经纪商在后台实施每日盯市(Mark-to-Market)。
#监管覆盖与投资者保护机制对比
传统券商账户受监管框架约束。值得注意的是,美股股票在被借出期间,部分券商体系下该出借标的可能不再直接由 SIPC 证券险覆盖,而是转移至全额现金抵押品托管专户提供保障。相比之下,rtoken 完全依赖代码运行与智能合约安全设计,缺乏法定救济兜底机制。
#用户在不同资金需求场景下应该如何选择?
#如果长期持有美股并追求低风险被动收益,该选哪个?
决策建议:优先选择传统券商证券借贷(SLB)。 原因说明:对于以长期持有现货为目的的合规投资者,开通券商 SLB 能够在不改变底层资产法定托管状态的前提下获取增量利息。且券商提供合规的税务报表与标准清算支持。关于股息处理与权益差异,可参考直接持股 vs 代币化股票:公司行动与股息再投资差异 2026。
#如果需要全天候跨资产抵押借贷与灵活流动性,该选哪个?
决策建议:选择 rtoken DeFi 借贷协议。 原因说明:如果投资者的资产主要部署在 Web3 生态,需要 7×24 小时随时质押美股敞口借出稳定币,或用于套利、跨协议流动性聚合,rtoken 提供了免受银行营业时间限制的高资金周转效率。衍生品与杠杆结构可参考代币化股票合约 vs 代币化股票永续:结算、股息与杠杆资金成本差异。
#参与rtoken与美股借贷分别存在哪些核心风险与免责事项?
#智能合约漏洞、预言机报价偏差与坏账清算风险
- 代码安全与协议黑天鹅:借贷合约若存在重入漏洞或逻辑缺陷,可能导致质押池资金损失。
- 预言机延迟与喂价操纵:若极端行情下链上预言机报价出现延迟或偏离,可能导致非正常清算或坏账无法及时出清。
- 流动性枯竭:当借款利用率达 100% 时,出借方可能面临暂时无法即时提现的流动性挤兑风险。
#经纪商对手方违约、替代股息与权益调整风险
- 替代股息税收影响:出借股票期间,现金分红通常转换为“替代股息”(Cash-in-Lieu of Dividends),在部分司法管辖区内可能按普通收入而非合格股息税率征税。
- 投票权暂停:股票借出期间,投资者的股东大会投票权将暂时让渡给实际持有方。
- 机构对手方极端风险:在极少数极端系统性危机中,若借券对手方违约且抵押品价值快速缩水,券商需动用自身风控准备金履约。
免责声明:本内容基于公开机制与行业通用流程整理,仅供机制研究与教育参考,不构成任何开户建议、投资建议或税务筹划指导。市场有风险,决策需谨慎。
常见问题
参与传统券商 SLB 借贷后,投资者还能随时卖出美股现货吗?
可以。在主流券商的全额支付借券计划中,投资者下单卖出时,系统会在后台自动发起召回或终止借贷合约,不影响正常交易执行与 T+1 结算。
rtoken 参与 DeFi 借贷所获得的收益是以什么形式发放?
收益通常以池内同类资产累积(体现为计息凭证代币净值上涨或数量增加)结算,部分协议还会额外分发平台治理代币作为流动性奖励。
美股借出期间与 rtoken 质押借贷是否享有 SIPC 赔付保障?
rtoken 完全不享有 SIPC 保障;传统美股出借期间,借出股票通常转由券商提供的全额现金或国债抵押品专户提供违约担保,而非直接依循常规 SIPC 证券险。