NVDA 点差对比:2026 年各平台代币化英伟达报价、买卖价差与滑点实测
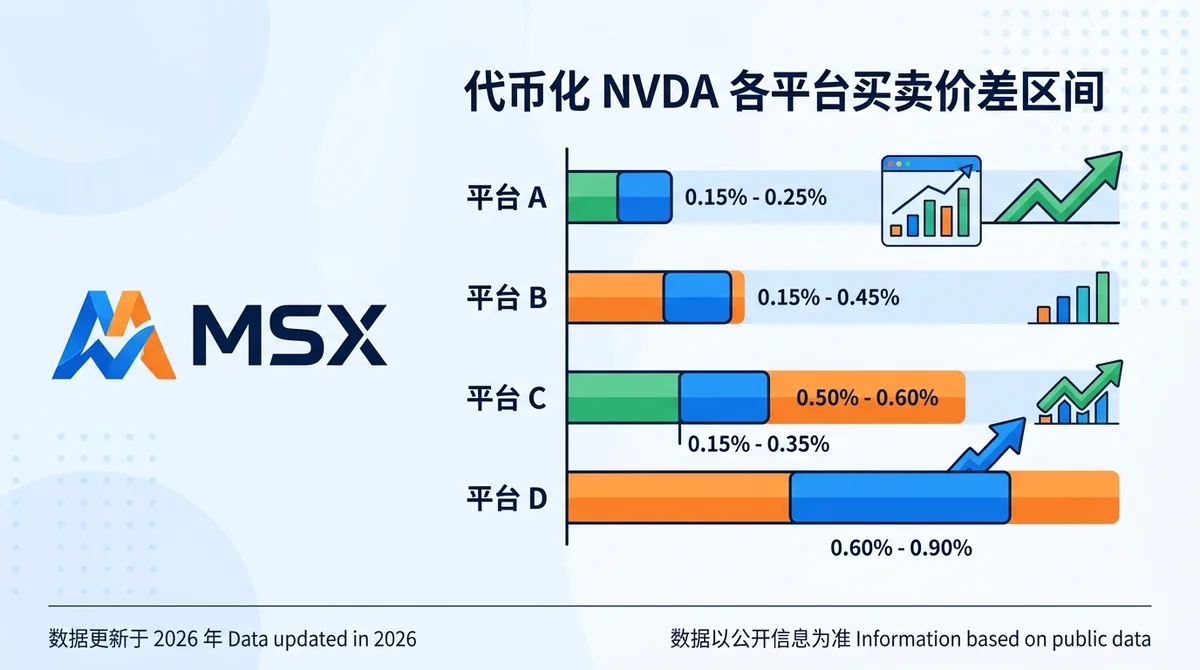
代币化英伟达(NVDA)点差与滑点为何各平台不同:拆解报价源、撮合深度与交易时段,给出统一口径的价差与滑点记录方法,公开数据缺失项一律标注未公开。
结论:代币化 NVDA 的点差与滑点差异,主要来自报价源、撮合深度和交易时段三项;在公开数据缺失的情况下,应按统一口径记录买卖价差与滑点,并把无法核实的项目标注为“数据未公开”,而不是用估算值代替。
#代币化英伟达(NVDA)的点差和滑点为什么各平台不一样?
代币化 NVDA 的点差与滑点差异主要来自报价源、撮合深度和交易时段。代币价格跟随真实美股价格,代表的是价格敞口,并非真实持股。
#报价源和撮合方式如何影响点差?
代币化股票的报价通常锚定真实美股价格,但“锚定”并不等于“等同”。报价源的更新频率、是否接入多家上游行情、以及平台自身的撮合方式(订单簿撮合还是报价方双边报价),都会直接体现在买卖价差上。
- 订单簿撮合:价差由挂单深度决定,深度越薄,最优买价与最优卖价之间的差距越大。
- 报价方驱动:价差由报价方设定,通常更稳定,但在波动放大时可能整体走阔。
需要区分的是“现货真买真卖”与“代币化价格敞口”:前者涉及实际证券的交收与股东身份,后者只复制价格变动。本文讨论的点差与滑点,属于后者范畴内的交易执行成本。
#交易时段与流动性深度如何放大滑点?
真实美股有明确的交易时段与休市安排,代币化产品往往提供更长甚至 7×24 的报价窗口。在美股休市时段,上游价格不再更新,代币报价只能依赖做市方对隔夜信息的定价,此时买卖价差通常走阔,滑点也更难控制。
流动性深度决定“下单量相对于盘口”的比例。单笔订单占盘口比例越高,成交均价偏离中间价的幅度越大,这就是滑点的直接来源。
#代币价格与真实美股价格是什么关系?
口径应当明确:美股价格是因,代币价格是果。代币价格是对真实美股价格的映射,映射过程存在时滞、溢价或折价。因此比较不同平台的“价格高低”意义有限,比较“相对同一上游价格的偏离程度与执行成本”才有意义。
#各平台 NVDA 报价、买卖价差与滑点怎么对比?
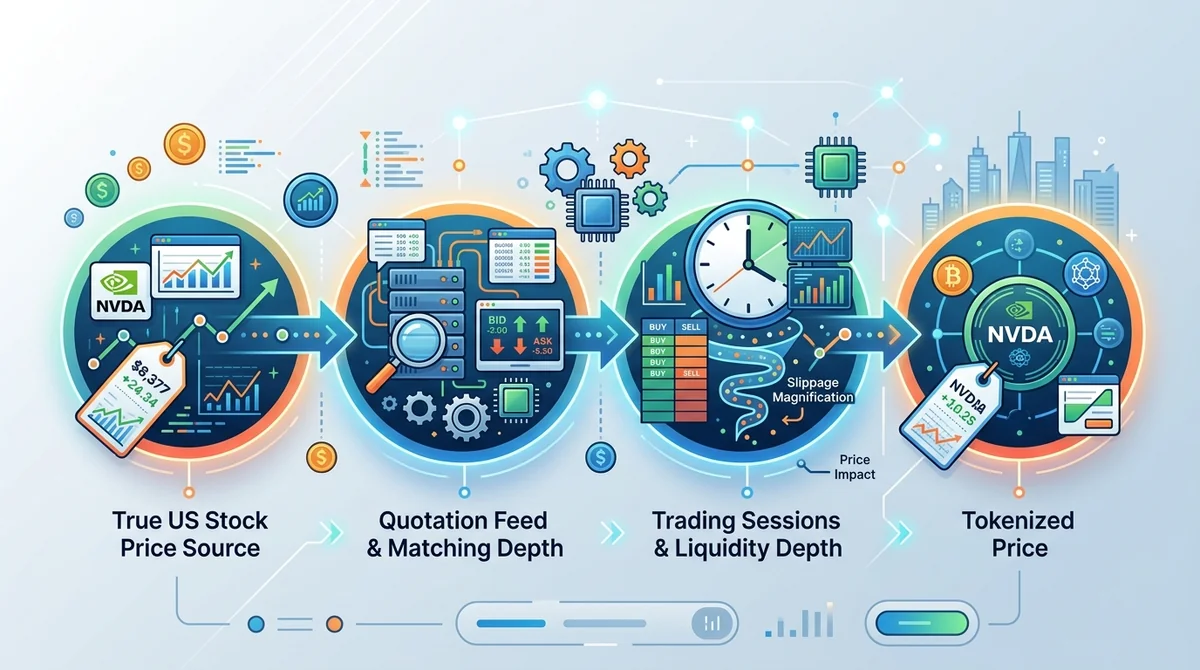
对比各平台代币化 NVDA 需用统一维度表,核心看报价来源、买卖价差、滑点与流动性深度;公开信息缺失的项目应标注数据未公开,而非估算。
#对比表应该看哪几个维度?
建议固定 8–10 个维度,保证跨平台可比:报价来源、报价更新频率、买卖价差、滑点、交易时段、最小下单单位、费用结构、流动性深度、数据可得性。
#买卖价差与滑点分别怎么定义和记录?
- 买卖价差:同一时点最优买价与最优卖价的差额,可用绝对值或占中间价百分比表示。记录时须注明采样时点与是否处于美股交易时段。
- 滑点:实际成交均价与下单时参考价(通常为中间价)的偏离,需注明下单规模,否则不同规模的滑点不可比。
统一口径是本文的核心方法:同一时点、同一规模、同一时段口径下采样,才有对比价值。
#哪些数据在公开信息中缺失?
本次可核实的公开信息未提供各平台的实测点差、滑点、盘口深度或费率数值,因此下表中相关项目统一标注为“数据未公开”。这不是回避,而是避免用推测值污染对比结论。
| 维度 | 代币化 NVDA 现货敞口 | 真实美股 NVDA |
|---|---|---|
| 报价来源 | 锚定上游美股行情,具体源数据未公开 | 交易所统一行情 |
| 报价更新频率 | 数据未公开 | 交易时段内逐笔更新 |
| 买卖价差 | 数据未公开 | 由订单簿深度决定 |
| 滑点 | 数据未公开 | 由订单簿深度决定 |
| 交易时段 | 通常长于美股时段,具体安排数据未公开 | 美股常规交易时段 |
| 最小下单单位 | 数据未公开 | 1 股(部分券商支持碎股) |
| 费用结构 | 数据未公开 | 佣金与监管费,因券商而异 |
| 流动性深度 | 数据未公开 | 数据未公开(随标的与时段变化) |
| 权益属性 | 价格敞口,非股东身份 | 股东身份与公司行动权利 |
| 数据可得性 | 平台披露程度不一 | 公开行情与监管披露 |
说明:本文不提供跨平台实测数值排名,因为缺乏可核实的同口径样本;任何声称“某平台点差最低”的结论,都需要附采样时点、下单规模与时段,否则不可采信。
#小额高频和大额低频交易,应该分别怎么选?
小额高频用户应优先比较买卖价差与固定费用,大额低频用户应优先比较流动性深度与滑点,非美股交易时段的报价质量需单独评估。
#点差敏感型用户该优先看什么?
单笔金额小、频次高时,固定成本(每笔费用)与买卖价差是主要成本项。此时深度的影响有限,因为订单规模相对盘口很小。
#滑点敏感型用户该优先看什么?
单笔金额大、频次低时,成交均价偏离的影响远大于单笔固定费用。此时应重点核查盘口深度与分档报价,必要时拆分订单。
#交易时段不同会带来什么差别?
如果交易主要发生在美股休市时段,则需单独评估该时段的报价更新机制与价差走阔幅度,不能直接用美股时段的表现外推。
#场景分流
- 如果你是单笔金额小、交易频次高的用户,则优先比较买卖价差与每笔固定费用,其次再看深度。
- 如果你是单笔金额大、交易频次低的用户,则优先比较流动性深度与滑点,并测试拆分下单的执行效果。
- 如果你主要在美股休市时段交易,则单独采集该时段的价差样本,评估隔夜报价质量。
- 如果你需要股东身份与公司行动权利,则代币化敞口不满足该需求,应转向真实美股渠道。
- 如果你关注杠杆与资金成本,则需区分现货敞口与永续结构,后者的成本项完全不同。
#行动清单
- 明确自己属于小额高频还是大额低频,确定首要成本项。
- 在固定时点采样买卖价差,并记录是否处于美股交易时段。
- 用固定下单规模测试滑点,不同规模不混比。
- 核对平台披露的报价来源与更新频率,缺失项记为数据未公开。
- 核对费用结构,区分固定费用与按比例费用。
- 确认交易时段安排与休市期间的处理机制。
- 确认所交易的是现货敞口还是永续结构,识别杠杆与强平风险。
#代币化 NVDA 交易除了点差还有哪些风险?
代币化 NVDA 除点差和滑点外,还承担代币化结构风险;若为永续形式还涉及杠杆与强平,且跨平台数据口径差异可能导致对比误判。
#代币化股票与真实美股差在哪里?
代币化股票提供的是价格敞口,不必然对应股东身份、投票权与公司行动权利。持有代币与持有股票在法律关系和权利归属上不同,这一点在比较交易成本之前就应确认。此外,代币化产品还涉及托管与对手方风险:代币由谁发行、底层资产如何托管、是否有多签或第三方审计,都会影响敞口的实际可靠性。
#永续结构会带来哪些额外风险?
若产品为永续形式,则涉及资金费率、杠杆倍数与强制平仓机制。这些成本项与点差、滑点属于不同层级,不能合并成一个“总成本”数字简单比较。资金费率会随市场多空失衡而波动,长期持仓的成本可能显著高于点差本身。
#数据口径不一致会带来什么误判?
不同平台统计价差与滑点的方法可能不同(采样时点、参考价定义、是否含费)。若直接引用各平台自报数字横向比较,容易得出错误结论。统一口径重采样是必要的校正步骤。
#结论与免责声明
本文对比结论仅用于帮助理解代币化 NVDA 的点差与滑点差异,不构成投资建议或价格预测,数据以公开信息为准。
如需核对具体平台的最新披露,可查看各平台官方来源与公告页面,以官方口径为准。
本内容基于公开数据整理,不构成投资或开户建议。数据截至 2026-01-01,实际情况可能变化。
常见问题
代币化 NVDA 的点差为什么和真实美股不一样?
代币化 NVDA 的报价锚定真实美股价格,但撮合方式、报价更新频率与盘口深度不同,因此买卖价差表现不同。代币价格是真实美股价格的映射结果,存在时滞与偏离。
买卖价差和滑点应该怎么记录才可比?
价差需注明采样时点与是否处于美股交易时段;滑点需注明下单规模与参考价定义。只有同一时点、同一规模、同一时段口径下的数据才可横向比较。
小额高频交易应该优先看哪个指标?
优先看买卖价差与每笔固定费用,因为订单规模相对盘口较小,深度影响有限。其次再核对报价更新频率。
大额低频交易应该优先看哪个指标?
优先看流动性深度与滑点,必要时测试拆分下单的执行效果。单笔固定费用在大额场景下占比通常较低。
本文为什么没有给出各平台的具体点差数值?
本次可核实的公开信息中未包含各平台的实测价差、滑点与深度数值,按统一原则标注为数据未公开,不做估算以避免误导。