哪个好
从持有资产、杠杆爆仓、敞口来源、成本结构与持有周期五个维度,客观对比现货、永续合约、代币化股票与代币化股票永续,给出场景分流与决策清单。
结论:先分清四类口径再谈「哪个好」——想长期持有资产本身看现货;只想交易价格涨跌且能承受爆仓风险才看永续合约;想要美股价格敞口要认清代币化股票不等于真实美股;代币化股票永续则是离真实股票更远的衍生品。
#「哪个好」到底在比什么?先分清四类口径
「哪个好」这个问法本身缺少前提。现货、永续合约、代币化股票、代币化股票永续是四种不同性质的东西,放在同一张表里比「好坏」会得出错误结论。正确的做法是先确认每一类到底让你持有什么、承担什么风险。
#现货和永续合约的本质区别是什么?
现货是真买真卖,你持有的是资产本身,价格涨跌对应你持仓市值的增减,不存在强制平仓机制。永续合约只交易价格涨跌,不交割资产本身,通常带杠杆,价格反向波动可能触发强平甚至爆仓,且持仓期间存在资金费率等持续成本。两者的核心差异不是「哪个收益高」,而是「你持有的是资产还是合约头寸」。
#代币化股票和真实美股是一回事吗?
不是。代币化股票提供的是对标的股票的价格敞口,不等于真实美股股东身份。真实美股涉及股东权利、公司行动(如分红、拆股、投票)等一整套安排,代币化形式在这些方面的处理方式取决于具体产品设计,数据未公开时应直接标注,不能默认等同。价格上,真实美股是因,代币价格是果——代币价格跟随真实美股变动,而不是反过来。
#代币化股票永续为什么离真实股票更远?
代币化股票永续是在代币化股票价格敞口之上再叠加一层衍生品结构:它不持有代币化股票本身,只交易其价格涨跌,通常带杠杆并存在资金费率与强平机制。层级越多,与真实股票的股东身份、公司行动关联就越弱,风险传导链条也越长。
#选哪个市场,该看哪些对比维度?
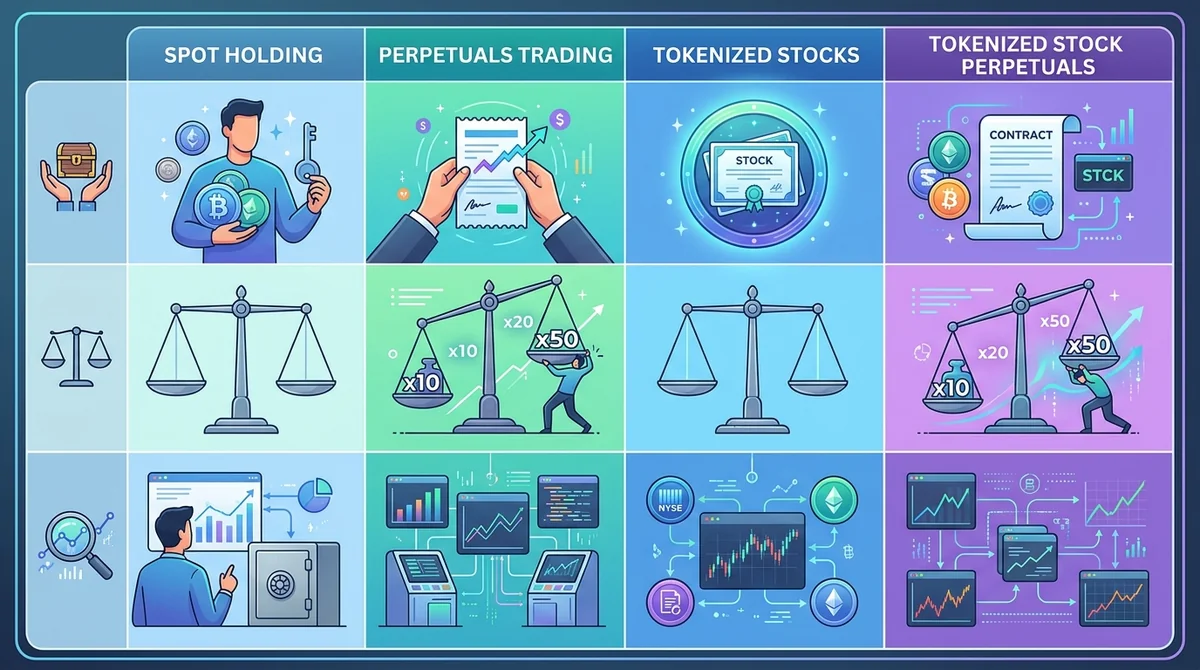
统一用五个维度逐项核对,可以把模糊的「哪个好」变成可比较的结构。
#持有的是资产本身还是价格敞口?
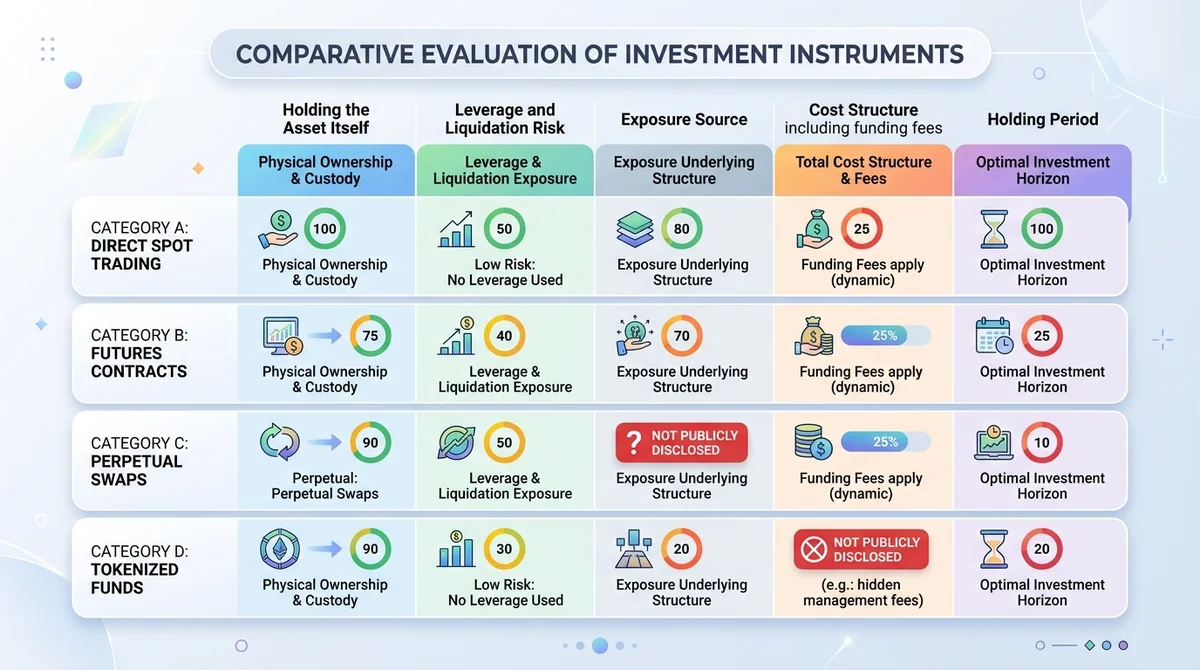
现货持有资产本身;永续合约、代币化股票永续持有的是价格敞口;代币化股票介于两者之间,持有的是对标股票的价格敞口而非股东身份。这一条决定了你能否主张与资产相关的权利。
#有没有杠杆和爆仓风险?
现货与代币化股票是否涉及杠杆与保证金安排,取决于具体产品与平台条款,未披露时应标注「数据未公开」;永续合约与代币化股票永续通常带杠杆,存在强平与爆仓可能。杠杆同时放大盈利与亏损,这是结构性特征,不是操作技巧能消除的。
#成本和持有周期怎么权衡?
现货的成本主要是一次性交易费用与持有期间的机会成本;永续类产品除交易费用外,还有资金费率这类持续成本,持有周期越长,累计影响越明显。持有周期短、以交易涨跌为目的时,持续成本的权重相对下降;持有周期长、以持有资产为目的时,持续成本会侵蚀结果。具体费率水平需以平台披露为准,未披露即标注「数据未公开」。
#敞口来源与流动性需求
敞口来源决定了价格信号的可靠性:真实资产价格是源头,代币化与衍生品价格是传导结果。流动性需求则决定退出难度,深度不足时滑点会放大实际成本。具体流动性数据未公开时,应标注「数据未公开」而非估算。
#不同场景下,哪个更适合你?
#想长期持有资产本身,该选哪类?
如果你是以持有资产本身为目标、持有周期以月或年计、不希望因短期波动被动平仓,则倾向现货。现货没有强平机制,不会因为价格反向波动而被强制退出。
#只想交易价格涨跌,该注意什么?
如果你是以做多做空价格涨跌为目的、能承受爆仓风险、并且理解资金费率会持续影响持仓成本,才考虑永续合约。需要先确认自己能接受的最大回撤,以及杠杆倍数与强平价格的关系。
#想要美股敞口但不想开真实美股账户,怎么理解?
如果你是想要美股价格敞口、但不打算开立真实美股账户,可以把代币化股票理解为一种价格敞口工具,同时明确它不等于股东身份,公司行动相关权益的处理方式需以产品披露为准,未披露即标注「数据未公开」。
#追求更远端的衍生品结构
如果你是已经理解代币化股票的价格敞口属性,并进一步想交易其价格涨跌且能承受杠杆与强平风险,才进入代币化股票永续这一层。顺序不能颠倒:先理解现货与价格敞口的区别,再进入衍生品。
#做选择前必须知道哪些风险?
#杠杆为什么会放大亏损?
杠杆按比例同时放大盈利与亏损。同样的价格反向波动,杠杆越高,亏损占保证金的比例越大,触及强平线的距离越短。
#强平和爆仓是怎么发生的?
当价格反向波动使保证金不足以维持仓位时,会触发强平;在流动性不足或波动剧烈时,强平可能以更差价格成交,形成爆仓损失。这是机制性结果,与判断对错无关。
#代币化股票的价格为什么会跟跌跟涨真实美股?
因为代币化股票的价格敞口锚定真实美股,真实美股价格是因,代币价格是果。理解这个方向性,可以避免把代币价格的短期偏离误读为独立行情。
#如何把「哪个好」变成一份自己的决策清单?
第一步:明确目标是持有资产本身还是交易价格涨跌。 第二步:评估风险承受力与可接受的最大回撤,判断是否能承担杠杆与强平风险。 第三步:核对成本结构,特别是永续类的资金费率等持续成本。 第四步:确认持有周期与流动性需求是否匹配。 第五步:记录所有「数据未公开」项,避免用感觉填补数据缺口。 第六步:对代币化股票类产品,单独确认公司行动相关权益的披露情况。
#FAQ
Q1:现货一定比永续合约好吗? A:不是。两者性质不同:现货持有资产本身、无强平;永续只交易涨跌、带杠杆与持续成本。是否合适取决于目标是持有资产还是交易涨跌,以及能否承受爆仓风险。
Q2:代币化股票能拿到分红和投票权吗? A:代币化股票提供的是价格敞口,不等于真实美股股东身份。公司行动相关权益的处理方式取决于具体产品设计,未披露时应标注「数据未公开」,不能默认等同真实持股。
Q3:代币化股票永续和代币化股票有什么区别? A:代币化股票是价格敞口,代币化股票永续是在此之上再叠加衍生品结构,只交易价格涨跌,通常带杠杆、资金费率与强平机制,离真实股票更远。
Q4:永续合约的资金费率算不算成本? A:算。资金费率是持仓期间的持续成本,持有周期越长累计影响越明显。具体费率水平需以平台披露为准,未披露即标注「数据未公开」。
Q5:怎么快速判断自己该选哪一类? A:先回答一个问题:你要的是持有资产本身,还是交易价格涨跌?前者看现货,后者才进入永续类;若目标是美股敞口,则先理解代币化股票只是价格敞口。
本内容为基于公开信息的概念性对比,不构成投资或开户建议,也不包含任何具体平台的费率或收益承诺。实际情况可能变化,具体条款请以相关平台官方披露为准。
常见问题
现货一定比永续合约好吗?
不是。两者性质不同:现货持有资产本身、无强平;永续只交易涨跌、带杠杆与持续成本。是否合适取决于目标是持有资产还是交易涨跌,以及能否承受爆仓风险。
代币化股票能拿到分红和投票权吗?
代币化股票提供的是价格敞口,不等于真实美股股东身份。公司行动相关权益的处理方式取决于具体产品设计,未披露时应标注「数据未公开」,不能默认等同真实持股。
代币化股票永续和代币化股票有什么区别?
代币化股票是价格敞口,代币化股票永续是在此之上再叠加衍生品结构,只交易价格涨跌,通常带杠杆、资金费率与强平机制,离真实股票更远。
永续合约的资金费率算不算成本?
算。资金费率是持仓期间的持续成本,持有周期越长累计影响越明显。具体费率水平需以平台披露为准,未披露即标注「数据未公开」。
怎么快速判断自己该选哪一类?
先回答一个问题:你要的是持有资产本身,还是交易价格涨跌?前者看现货,后者才进入永续类;若目标是美股敞口,则先理解代币化股票只是价格敞口。