AMD vs 英伟达 对比页之外:2026 年 AI 芯片三方敞口排序(台积电、博通入局)
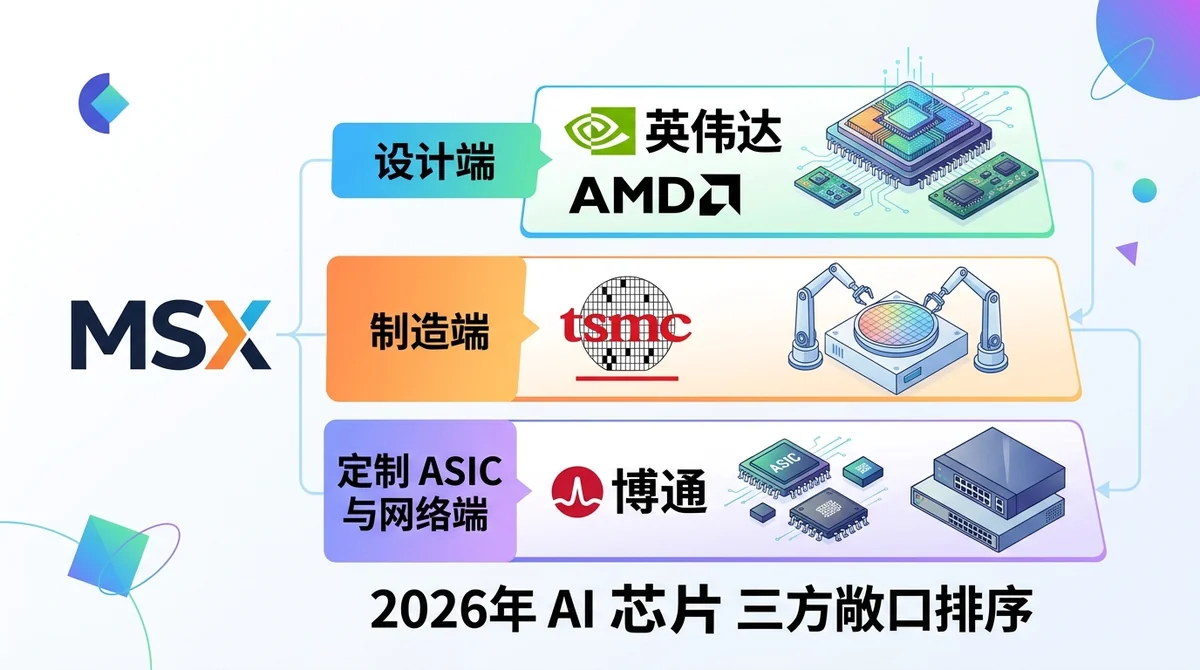
按产业链位置与AI收入相关性梳理英伟达、AMD、台积电、博通的AI芯片敞口差异,并说明代币化股票与永续合约的风险边界。
按产业链位置与 AI 收入相关性梳理,英伟达的 AI 芯片敞口最直接,AMD 次之,博通的定制 ASIC 与网络侧敞口传导路径居中,台积电的制造端敞口传导路径最长;四者驱动因素不同,不存在单一最优选择。本文不预测价格,也不构成买卖推荐。
#AI 芯片产业链里,AMD、英伟达、台积电、博通各自站在什么位置?
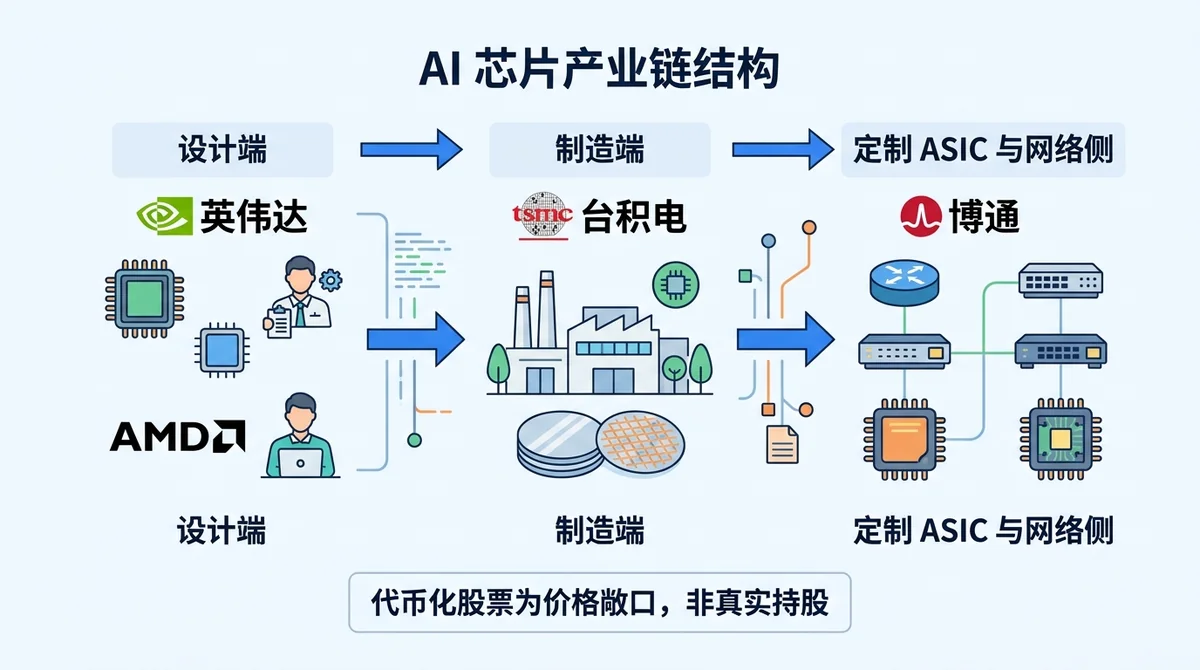
设计端:英伟达与 AMD 同属 GPU/AI 加速器设计赛道,直接面对 AI 算力需求。
制造端:台积电承担晶圆代工,是产业链上游关键节点,AI 芯片设计公司的先进制程订单需经其产能落地。
定制与网络:博通在定制 ASIC 与网络芯片侧有敞口,其需求更多与超大规模客户的资本开支节奏相关。
口径:代币化股票是价格敞口,不是真实持股,不附带股东权利。
在 AI 芯片产业链中,英伟达与 AMD 位于设计端,台积电位于制造端,博通位于定制 ASIC 与网络侧,四者驱动因素不同。
#四方敞口怎么排序?一张对比表看关键差异
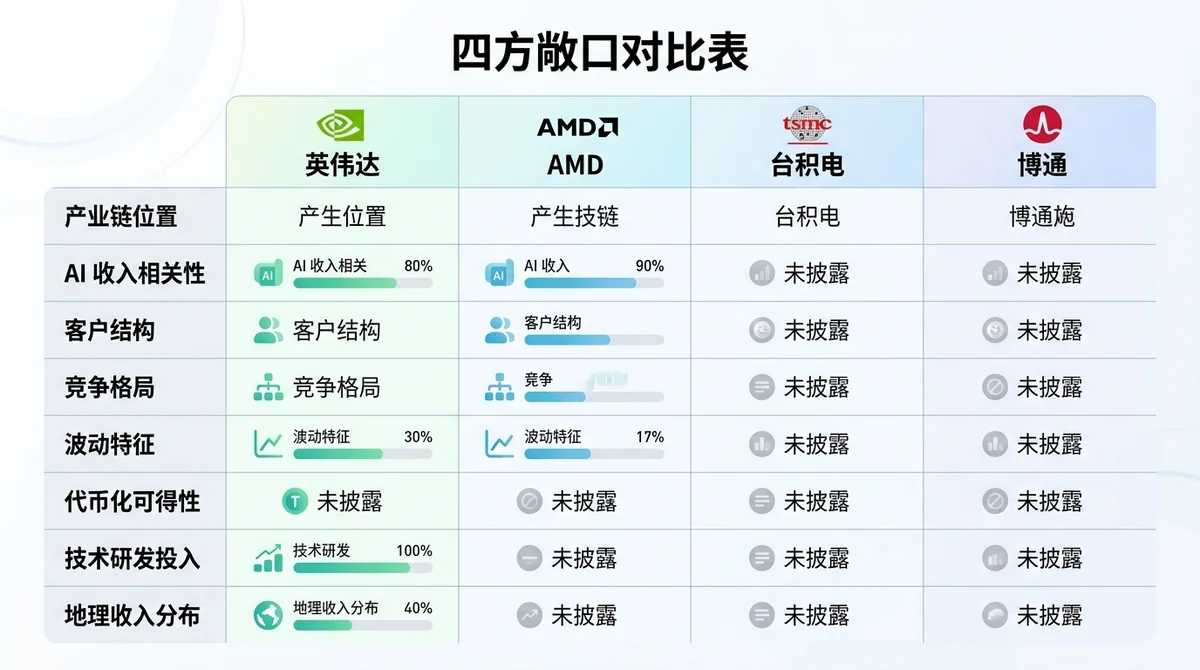
按产业链位置、AI 收入相关性、客户结构与波动特征等维度对比,设计端敞口对 AI 需求更直接,制造端与定制 ASIC 敞口传导路径更长。
对比维度说明:产业链位置决定驱动因素;AI 收入相关性反映业绩对 AI 需求的敏感度;客户结构影响订单稳定性;竞争格局决定定价能力;波动特征影响持有体验;代币化可得性影响表达方式。
数据口径:具体财务比率、市占率与 AI 收入占比数据未在本文输入中提供,标注为“数据未公开”,不做估算。文中排序是基于产业链结构的定性判断,不是量化打分结果。
#AMD 股价 vs 英伟达 股价:同赛道敞口为什么表现不同?
AMD 与英伟达同属 AI 芯片设计端,但市占、生态与业务结构不同,两者敞口属性与波动特征存在差异。
体量与生态差异:英伟达在 AI 加速器生态与软件栈上布局更早,AMD 处于追赶位置,两者对同一需求变化的业绩弹性不同。这是基于业务结构的定性推断,具体弹性差异需以各自财报数据核验。
代币化股票口径:代币化股票价格跟随美股,但存在跟踪偏差与流动性差异,不能等同于直接持股。
不预测价格:本文不做买卖推荐,仅描述敞口属性。
#台积电、博通入局后,AI 芯片敞口怎么按场景分流?
按场景分流:设计端观点对应英伟达/AMD,制造环节对应台积电,定制与网络侧对应博通,产业链整体敞口需要多标的组合。
- 如果关注 AI 加速器设计与生态,可看英伟达/AMD 敞口。
- 如果关注制造产能与代工订单,可看台积电敞口。
- 如果关注定制 ASIC 与网络侧,可看博通敞口。
- 如果只想覆盖产业链整体,需组合多个敞口而非单一标的。
- 如果用代币化股票表达观点,需额外核对跟踪偏差与平台流动性。
#用代币化股票表达 AI 芯片敞口有哪些风险?
代币化股票只是价格敞口而非真实持股,代币化股票永续更带杠杆与爆仓风险,且存在跟踪偏差与流动性差异。
代币化股票 vs 真实美股:代币化股票不附带股东身份与投票权,公司行动与股息处理方式与直接持股不同,具体规则取决于发行平台披露。
代币化股票 vs 代币化股票永续:前者是现货敞口,后者是衍生品,带杠杆、可能爆仓,资金成本结构不同。
跟踪偏差与流动性:美股价格是因,代币价格是果;代币价格可能因平台流动性差异出现偏离。
平台风险:托管与结算依赖平台机制,需核对平台披露的储备、托管与审计信息。
#排名列表
以下排序为基于产业链结构的定性比较,非量化评分,也不构成投资建议。
- 英伟达:AI 芯片设计端敞口最直接,生态成熟度较高;体量大、业务多元,波动特征相对温和。
- AMD:同属设计端,处于追赶位置,业绩弹性可能更高,同时波动与执行风险也更高。
- 博通:定制 ASIC 与网络侧敞口,与超大规模客户资本开支相关,传导路径居中;客户集中度较高。
- 台积电:制造端必经环节,受益于 AI 芯片产能需求,但传导路径最长、受周期与产能约束。
#评分方法
本文的比较基于产业链位置、AI 收入相关性、客户结构、竞争格局、波动特征与代币化可得性等维度做定性排序,未使用可复现的量化权重,也未引入具体财务数据。缺失字段统一标注“数据未公开”。该排序仅用于横向比较敞口属性,不构成投资建议。
#各名次展开
英伟达:位于 AI 芯片设计端,直接面对 AI 加速器需求,生态与软件栈布局较早,敞口对 AI 需求变化敏感。体量较大,业务结构多元,波动特征相对温和。代币化股票可得性较高,但需注意跟踪偏差。适合希望直接表达 AI 算力设计端观点的用户。
AMD:同属设计端,处于追赶位置,业绩弹性可能更高,同时执行风险与波动也更大。业务结构包含其他产品线,AI 收入相关性不如英伟达纯粹。适合能承受更高波动、希望表达设计端追赶逻辑的用户。
博通:敞口来自定制 ASIC 与网络芯片,需求与超大规模客户资本开支节奏相关,传导路径居中。客户集中度较高,订单波动可能影响业绩节奏。适合关注定制芯片与数据中心网络侧的用户。
台积电:制造端必经环节,AI 芯片设计公司的先进制程订单需经其产能落地,受益于 AI 芯片整体需求。传导路径最长,受产能周期与资本开支约束。适合希望表达制造环节敞口、接受较长传导路径的用户。
#FAQ
Q1:AMD 和英伟达同属设计端,为什么敞口属性不同? A:因为市占、生态成熟度与业务结构不同,对同一 AI 需求变化的业绩弹性与波动特征存在差异;具体弹性需以财报数据核验。
Q2:台积电的 AI 敞口为什么传导路径更长? A:台积电位于制造端,需经设计公司订单与产能落地传导,受周期与产能约束,因此路径更长。
Q3:博通的 AI 敞口来自哪里? A:来自定制 ASIC 与网络芯片侧,需求与超大规模客户资本开支节奏相关。
Q4:代币化股票和真实美股有什么区别? A:代币化股票是价格敞口,不是真实持股,不附带股东权利,且存在跟踪偏差与流动性差异。
Q5:代币化股票永续有什么额外风险? A:永续是衍生品,带杠杆、可能爆仓,资金成本结构与现货不同。
本内容基于公开信息与产业链结构整理,不构成投资或开户建议。文中未提供具体财务数据的部分已标注为“数据未公开”,实际情况可能变化。如需核对最新信息,请查看相关公司官方披露。
常见问题
AMD 和英伟达同属设计端,为什么敞口属性不同?
因为市占、生态成熟度与业务结构不同,对同一 AI 需求变化的业绩弹性与波动特征存在差异;具体弹性需以财报数据核验。
台积电的 AI 敞口为什么传导路径更长?
台积电位于制造端,需经设计公司订单与产能落地传导,受周期与产能约束,因此路径更长。
博通的 AI 敞口来自哪里?
来自定制 ASIC 与网络芯片侧,需求与超大规模客户资本开支节奏相关。
代币化股票和真实美股有什么区别?
代币化股票是价格敞口,不是真实持股,不附带股东权利,且存在跟踪偏差与流动性差异。
代币化股票永续有什么额外风险?
永续是衍生品,带杠杆、可能爆仓,资金成本结构与现货不同。