美股分红 vs RToken 股息:2026 年现金分红、链上派息与再投资路径的到手收益排序
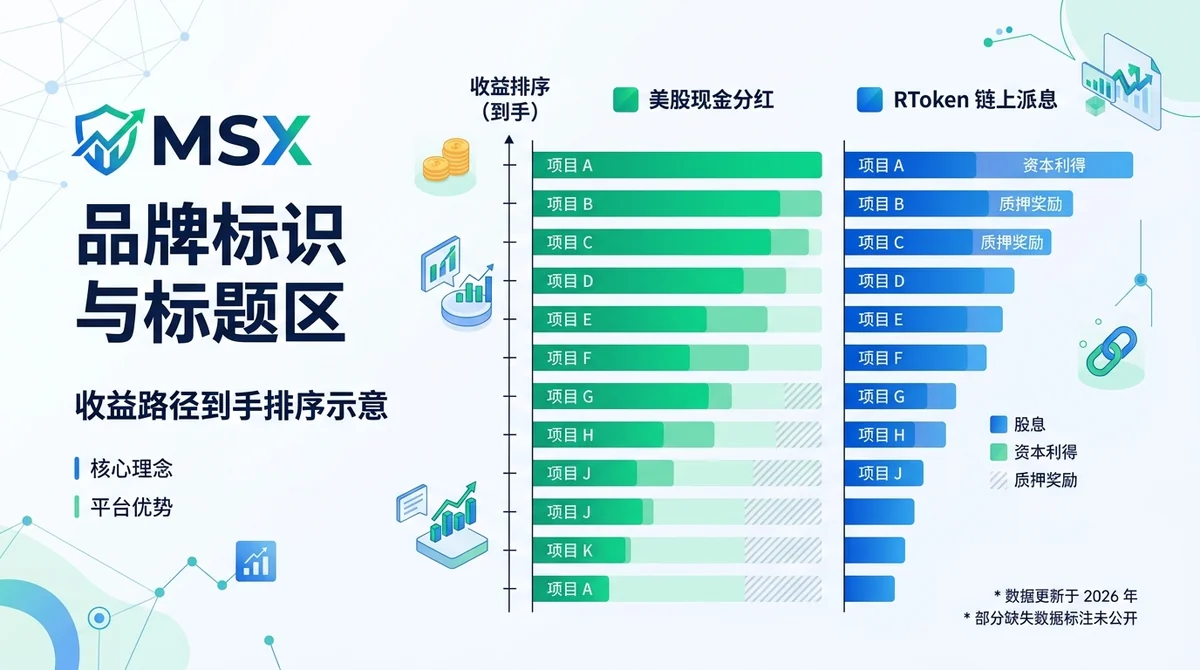
对比美股现金分红与 RToken 链上派息的派息口径、股息预扣税 WHT、结算时点与股息再投资 DRIP 路径,按税后到手收益给出决策排序与场景分流。
#美股分红 vs RToken 股息:2026 年现金分红、链上派息与再投资路径的到手收益排序
按税后到手收益排序,重视真实股东权益与成熟股息再投资机制的用户应优先看美股现金分红;只有把链上结算效率与自动化再投资放在首位的用户,才值得评估 RToken 股息路径。两者的名义股息率不能直接横向比较,必须统一到“预扣税后 + 再投资摩擦后”的口径。本文给出的框架性排序不依赖任何具体费率数字,因为两家路径的预扣税率、结算周期与再投资费率在公开披露中普遍缺失,凡缺失处均标注为数据未公开。
#美股分红和 RToken 股息到底有什么区别?
结论:美股分红是持有真实股票获得的现金派息,RToken 股息是代币化股票价格敞口对应的链上派息分配,两者资产属性与股东权益不同,不能等同看待。
#现金分红与链上派息分别派的是什么?
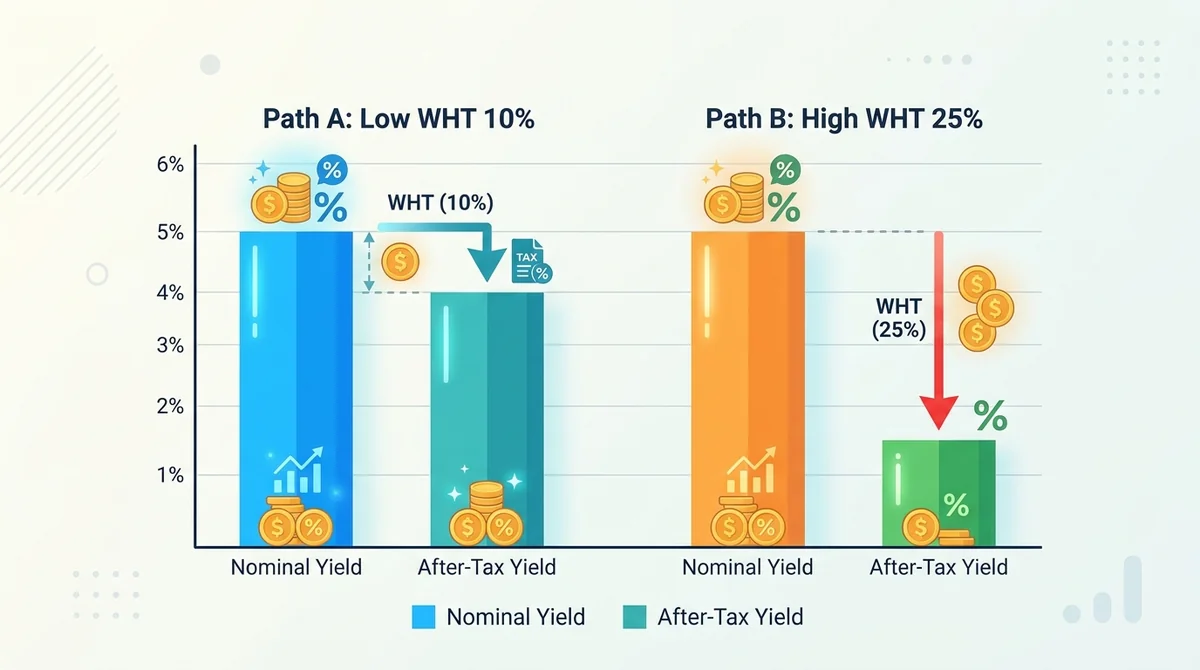
美股现金分红派发的是公司董事会宣告的每股现金股息,持有人以登记在册的股东身份获得,派息来源是公司可分配利润。RToken 股息派发的则是代币化股票价格敞口所对应的派息分配,其派息来源、宣告主体与法律路径由发行方安排,与公司直接向股东派息不是同一层法律关系。
#RToken 股息是不是真实美股分红?
不是。代币化股票≠真实美股,代币持有人通常不进入公司股东名册,因而不具备对应的股东投票权与公司行动参与权。派息在数值上可能与标的股票股息挂钩,但权益属性不同,这一点是两条路径最根本的分野。需要说明的是,各发行方对代币持有人权益的具体安排可能不同,本文不针对任何单一发行方下结论。
#两者的派息口径与到账时点差在哪?
美股现金分红按券商流程入账,通常在公司派息日后的清算周期内进入证券账户现金余额,具体到账时点取决于券商处理节奏。链上派息结算则以链上转账完成,节奏由发行方或合约规则决定,可能更快,也可能因链上确认与合规检查产生额外等待。各平台的具体到账时点数据未公开,需以官方公告为准。
#股息预扣税(WHT)会怎样影响到手收益?
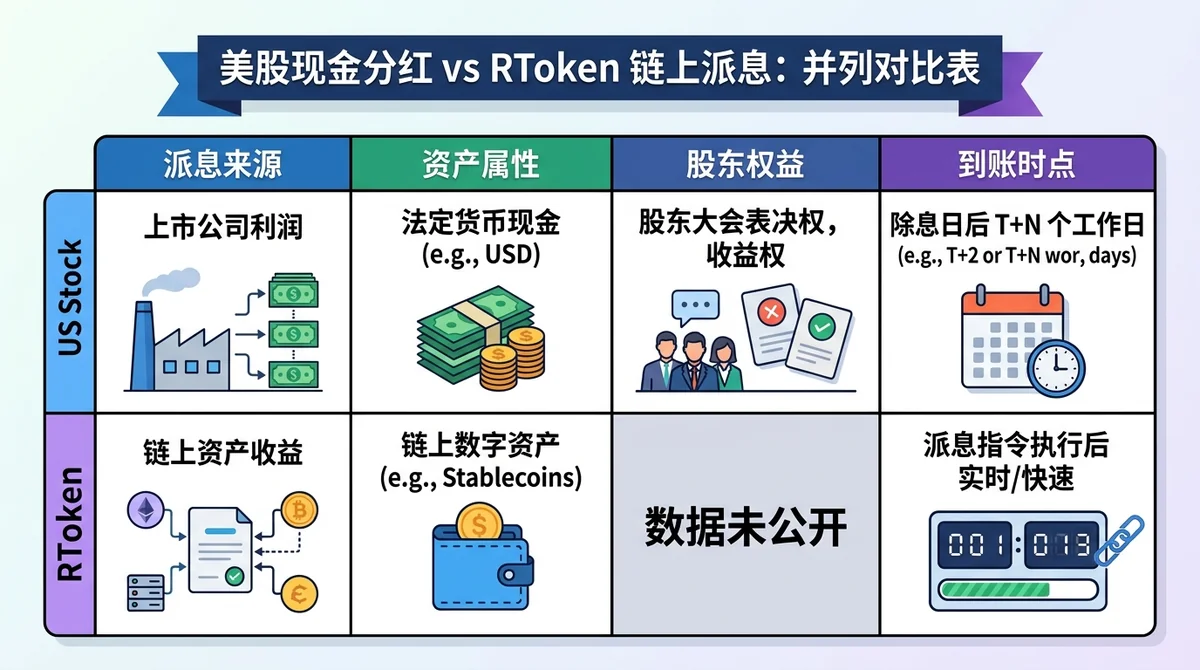
结论:股息预扣税 WHT 会直接从派息中扣除,美股现金分红与 RToken 链上派息的税务口径可能不同,因此到手收益必须按税后口径比较,名义股息率不具备可比性。
#美股现金分红的预扣税怎么扣?
美股现金分红的预扣税通常在派息环节直接扣缴,投资者收到的是税后金额。实际税率取决于投资者税务居民身份与适用的税收协定,具体适用税率数据未公开,需按个人情况核实。
#RToken 链上派息的税务处理是否一致?
不一致的可能性较高。链上派息涉及的税务口径可能因发行主体所在地、代币结构与派息实现方式而不同,是否在派息环节预扣、由谁申报,均需以发行方披露为准。本站在缺少可核实披露的情况下标注为数据未公开。
#预扣税差异如何改变到手收益排序?
到手收益 = 名义派息 ×(1 − 适用预扣税率)− 再投资摩擦成本。当两条路径的名义派息接近时,预扣税率与再投资摩擦的差异会直接改变排序结果。因此在税务口径未核实前,任何“哪条路径收益更高”的具体数值结论都不成立。
#链上派息结算与股息再投资(DRIP)路径有什么差异?
结论:链上派息结算偏自动化、到账节奏由合约与发行方规则决定,美股 DRIP 通过分红自动再买入实现复利,两条再投资路径的摩擦成本与操作门槛不同。
#链上派息结算是怎么完成的?
链上派息结算依托智能合约或发行方批量转账完成,派息记录可在链上查验,自动化程度较高。其代价是依赖发行方的派息政策与合约实现,一旦规则调整,派息节奏随之变化。具体结算周期数据未公开。
#美股 DRIP 再投资如何运作?
DRIP(股息再投资计划)将现金分红自动用于买入同一标的的零碎股,实现复利累积。其优势是机制成熟、券商侧自动化程度高;劣势是可选标的与计划覆盖范围受券商支持情况限制,且再买入价格取决于派息日附近的成交价。
#哪种再投资路径的摩擦更小?
摩擦成本需从三方面看:再买入的价差与手续费、操作门槛(是否需要手动触发)、以及税务申报的复杂度。链上路径在自动化触发上可能更直接,但涉及跨链或兑换时会产生额外成本;DRIP 在券商内部完成,通常不产生额外兑换成本,但受计划覆盖限制。两条路径的具体费率数据未公开,建议以平台官方披露为准。
#按到手收益排序,哪类路径更适合你?
结论:按到手收益排序,重视真实股东权益与成熟再投资机制的用户更适合美股现金分红,重视链上结算效率与自动化再投资的用户才考虑 RToken 股息。
#场景分流
- 如果你是长期复利型投资者,则优先看美股现金分红 + DRIP,再投资机制成熟、税务口径相对清晰。
- 如果你是短期现金流需求者,则重点核对两条路径的到账时点,链上派息在结算节奏上可能更贴近即时可用。
- 如果你需要股东身份与公司行动参与权,则只能走真实美股路径,代币化股票不提供对应权益。
- 如果你已在链上资产管理体系中,则 RToken 股息在账户内闭环、自动化再投资上更顺手,但需自行承担发行方政策风险。
- 如果你对税务合规要求较高,则在税务口径核实前,不宜把 RToken 派息计入确定性现金流。
#行动清单
- 核对派息宣告主体是谁:公司董事会,还是代币发行方。
- 确认预扣税适用税率与扣缴环节,按税后金额重算到手收益。
- 确认到账时点:券商现金入账日 vs 链上确认完成时间。
- 确认再投资机制是否自动、是否产生额外兑换或跨链成本。
- 确认是否具备股东身份与公司行动参与权。
- 确认发行方派息政策是否可单方面调整。
- 对缺失数据统一标注数据未公开,不做事后补猜。
#这类对比有哪些风险与口径限制需要注意?
结论:代币化股票派息存在价格敞口与政策调整等结构性风险,税务与合规口径需自行核实,缺失数据统一标注数据未公开。
- 结构性风险:代币化股票是价格敞口而非真实股权,派息安排依赖发行方,政策可能调整。
- 税务与合规风险:不同持有路径的税务口径可能不同,需自行向税务顾问核实。
- 数据限制:预扣税具体税率、链上结算周期、再投资费率等字段在本站数据源中未公开,均标注为数据未公开。
- 口径限制:本文排序基于税后到手收益框架,不构成对任何具体资产的推荐。
可进一步参考站内关于直接持股与代币化股票在公司行动与股息再投资上的差异分析,以及代币化股票合约与永续在结算与股息处理上的区别。
本内容基于公开信息整理,不构成投资或开户建议。数据截至 2026-01-01,实际情况可能变化。
常见问题
RToken 股息和真实美股分红是同一笔钱吗?
不是同一法律路径。美股分红由公司向登记股东派发现金股息;RToken 股息是代币化股票价格敞口对应的派息分配,派息主体与权益属性不同,代币持有人通常不进入股东名册。
股息预扣税 WHT 会从哪一端扣除?
美股现金分红通常在派息环节直接扣缴,投资者收到税后金额。链上派息的扣缴方式取决于发行方安排,具体口径数据未公开,需以官方披露为准。
DRIP 和链上自动再投资哪个摩擦更小?
取决于再买入价差、手续费与操作门槛。DRIP 在券商内部完成、通常无额外兑换成本但受计划覆盖限制;链上再投资自动化程度高但可能产生跨链或兑换成本。具体费率数据未公开。
名义股息率高就代表到手收益高吗?
不代表。到手收益需扣除预扣税与再投资摩擦成本,名义股息率不具备跨路径可比性。
代币化股票派息最大的结构性风险是什么?
派息政策由发行方安排、可能单方面调整,且持有人通常不享有股东投票权与公司行动参与权,属于价格敞口而非股权。