AMZN 日股 和 AMZN 美股 哪个估值更合理 2026
AMZN 日股与美股同属一家公司,估值差异需先还原汇率与交易成本。本文拆解计价货币、交易时段、流动性与代币化敞口的边界,并给出场景分流。
结论:AMZN 日股与 AMZN 美股对应同一家公司,不存在独立的"两套估值";所谓哪个更合理,本质是先把汇率与交易成本还原后,比较剩余价差能否被交易时段与流动性差异解释。本文未取得可核验的实时报价、汇率与价差数据,因此不做价格高低判断,只给判断框架。
#AMZN 日股和 AMZN 美股是同一个资产吗?
结论:是同一个标的,但不是同一个交易渠道。日股与美股指向同一家公司的权益,差别在交易场所、计价货币与交易时段;代币化 AMZN 则是价格敞口,不是真实持股。
#日股与美股分别指什么?
日股指在日本市场以日元计价、按日本交易时段撮合的相关标的;美股指在美国市场以美元计价、按美国交易时段撮合的正股。两者对应的公司基本面一致,财报、指引、公司行动同源。
#同一公司为何会有两个价格?
因为标价货币不同、撮合时段不重叠、各自的市场流动性深度不同。日元计价的报价需要乘以汇率才能与美元报价对齐,而对齐之后剩下的差额,才可能是流动性、时段与成本造成的偏离。
#代币化 AMZN 敞口与真实股票是什么关系?
代币化股票提供的是价格敞口,持有人不获得股东身份、投票权与直接的公司行动权益。它的价格跟随真实美股,是"果"而非"因"。因此代币价格不能反过来用于推断真实美股的合理估值。
#AMZN 日股和 AMZN 美股哪个估值更合理?
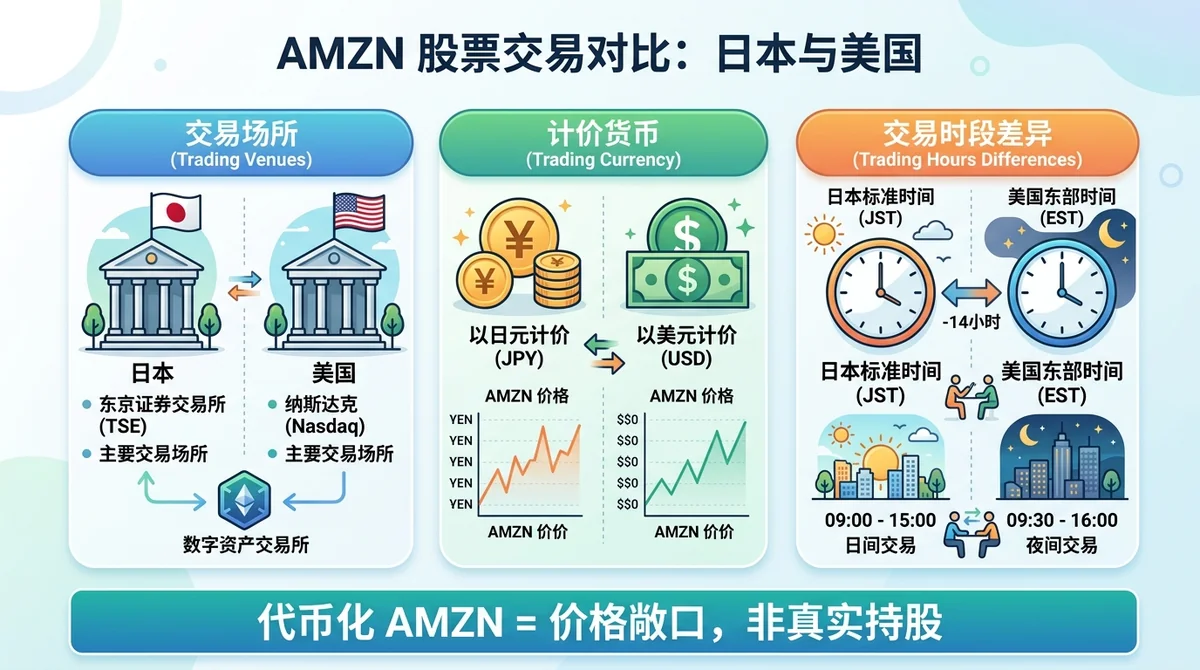
结论:判断顺序是"先还原、再比较、后归因"——先把日元报价按汇率换算成美元,再扣掉两个市场的交易成本,最后看剩余价差是否落在流动性与时段差异可解释的范围内。
#估值差异应该看哪些维度?
可核实的对比维度包括:计价货币、汇率、交易时段、流动性深度、交易成本(含点差与费用)。任何一项缺失,结论都应标注为数据未公开,而不是用推测填补。
#汇率如何影响两个市场的标价?
日元报价 × 汇率 = 美元等值报价。汇率本身是波动变量,即使两个市场的正股价格完全同步,日元标价也会因汇率变动而偏离。因此跨市场价差的第一层解释永远是汇率,而不是估值分歧。
#溢价或折价到什么程度算异常?
合理的做法是设一条"可解释区间":把买卖价差、双边交易成本与时段错位带来的信息滞后加总,得到理论上可容忍的偏离幅度。超出该幅度的部分才值得进一步归因。具体阈值依赖实时数据,本文不给出数值判断。
#两个市场的交易时段与流动性差异会带来什么影响?
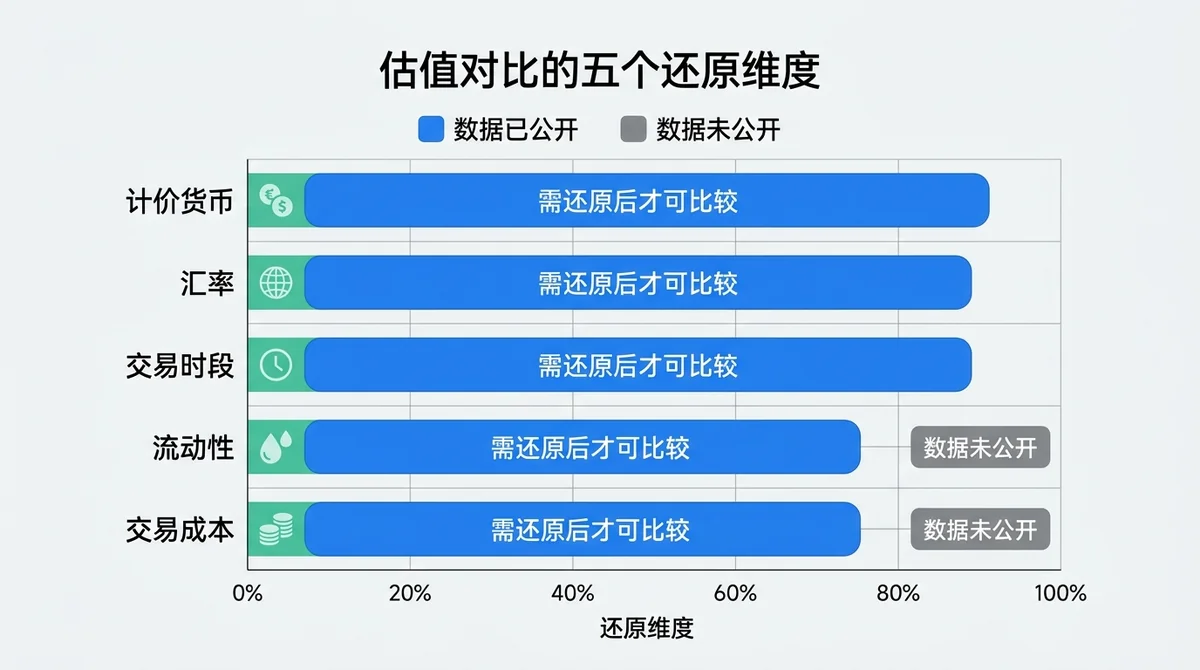
结论:时段不重叠造成信息反应有先后,流动性差异通过买卖价差影响实际成交价,两者叠加会在表面上制造出"估值差"。
#交易时段不重叠会带来什么?
当美国市场休市而日本市场开市时,日本市场的报价反映的是最近一次可得信息加上本地供需,而非实时美股价格。信息在两个时段之间分段消化,价差因此带有时间属性。
#流动性差异如何体现在价差上?
流动性越薄,买卖价差通常越宽。宽价差意味着同一时刻的买入价与卖出价之间存在更大落差,用中间价比较会低估实际成交成本,用成交价比较则可能把价差误读为估值偏离。
#隔夜信息如何反映到价格中?
隔夜出现的消息会在下一个开盘时段集中反映,形成开盘跳空。跨市场比较时,若两个市场处于不同的信息消化阶段,任何时点快照都可能失真。
#代币化 AMZN 敞口的估值参考意义有多大?
结论:参考意义有限。代币化股票是价格敞口而非股东权益,代币化股票永续更叠加杠杆与资金费率,代币价格只能作为跟随指标,不能用于反推真实美股估值。
#代币化股票与真实美股差在哪?
真实美股对应股东身份、投票权与公司行动权益;代币化股票对应的是价格敞口。二者在价格方向上高度相关,但在权利、税务处理与平台依赖上完全不同。
#代币化股票永续又多了哪些风险?
永续合约属于衍生品,叠加了杠杆与资金费率机制。资金费率会随时间持续产生持有成本,杠杆则引入强制平仓风险。这两项都不存在于现货敞口中。
#用代币价格反推美股估值可行吗?
不可行。因果方向是美股价格为因、代币价格为果。代币市场自身的流动性、资金费率与杠杆结构会引入额外偏离,用它反推正股估值会把衍生品噪声当成基本面信号。
#不同需求下应该怎么选:场景分流
结论:长期持有优先选与真实股票最接近的渠道,短期交易才考虑衍生品,无法承受爆仓风险的用户应直接排除永续类产品。
- 如果你是长期持有者:优先选择与真实股票权益最接近的渠道,重点核对股东权益、公司行动处理与税务安排,而非追逐短期价差。
- 如果你是短期价差交易者:可评估衍生品渠道,但必须先把资金费率与杠杆成本计入盈亏平衡点。
- 如果你无法承受爆仓风险:避开永续类产品,只考虑无杠杆的现货或代币化现货敞口。
- 如果你只想要价格敞口:代币化产品可用,但需明确其不含股东权利,且依赖平台持续运营。
- 如果你在跨市场比价:先统一货币、再统一时点、最后统一成本口径,否则比较无效。
#行动清单
- 确认两个报价的取数时点是否一致,不一致则先对齐时点。
- 把日元报价按同一时点汇率换算为美元等值。
- 分别记录两个市场的买卖价差与双边交易成本。
- 扣除成本后计算剩余价差,判断是否落在可解释区间内。
- 核对标的的权益属性:是正股、代币化现货,还是永续衍生品。
- 若涉及衍生品,计算资金费率的年化持有成本。
- 对任何缺失字段标注"数据未公开",不用估算值替代。
#FAQ
Q1:AMZN 日股和美股是同一家公司吗? A:是同一家公司、同一基本面,区别在交易场所、计价货币与交易时段。
Q2:为什么不能直接比较两个报价数字? A:因为计价货币不同。日元报价必须先按汇率换算为美元等值,才具备可比性。
Q3:代币化 AMZN 能代替真实美股吗? A:不能。代币化股票提供价格敞口,不包含股东身份与直接的公司行动权益。
Q4:价差多大算异常? A:需先扣除汇率、买卖价差与双边成本,剩余部分才可讨论。本文未取得可核验的实时数据,不给出具体阈值。
Q5:永续合约适合长期持有吗? A:不适合。永续叠加杠杆与资金费率,长期持有会持续累积成本并承担强平风险。
本内容基于公开信息整理,不构成投资或开户建议。文中未引用可核验的实时报价与费率数据;如需核对最新报价与费率,请查看相关平台官方来源。
常见问题
AMZN 日股和美股是同一家公司吗?
是同一家公司、同一基本面,区别在交易场所、计价货币与交易时段。
为什么不能直接比较两个报价数字?
因为计价货币不同。日元报价必须先按汇率换算为美元等值,才具备可比性。
代币化 AMZN 能代替真实美股吗?
不能。代币化股票提供价格敞口,不包含股东身份与直接的公司行动权益。
价差多大算异常?
需先扣除汇率、买卖价差与双边成本,剩余部分才可讨论。本文未取得可核验的实时数据,不给出具体阈值。
永续合约适合长期持有吗?
不适合。永续叠加杠杆与资金费率,长期持有会持续累积成本并承担强平风险。