企业债
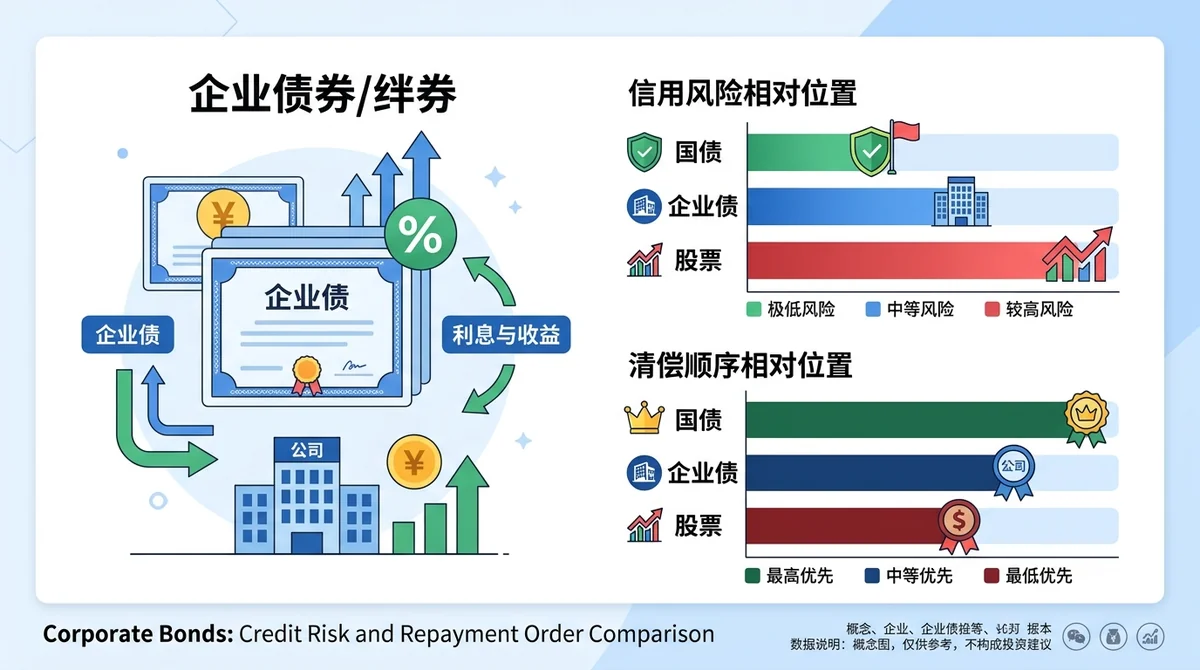
企业债是公司发行人的债务凭证,持有人为债权人。本文拆解还本付息机制、与股票和国债的核心差异、五维风险收益评估、优缺点及适合人群,并附自查清单。
结论:企业债是公司发行人向投资者借款并承诺还本付息的债务凭证,持有人是债权人而非股东;票息高低并非唯一判断标准,关键在于票息与信用利差是否足以补偿承担的违约风险与流动性风险。
数据截止日期:2026-06-30(本文为一般性信息整理,不含实时市场数据;具体条款与数值请以发行文件与官方披露为准)。
免责声明:本内容为一般性信息整理,不构成投资建议或开户建议,也不涉及具体券种推荐。如需核实条款细节,请查阅发行文件与官方披露来源。
#企业债到底是什么?和股票、利率债有什么区别?
企业债是公司发行人向投资者借款并承诺按约定还本付息的债务凭证。持有人是债权人,不享有剩余索取权与经营参与权,但在清偿顺序上先于股东。其信用主体为公司,因此信用风险通常高于主权或准主权债(基于一般金融原理的定性判断,非特定数据结论)。
说明:本文不涉及具体发行人、具体券种或实时利差数值;涉及市场数据处仅作定性描述,具体数值需以发行文件与权威市场数据为准。
#企业债的还本付息机制是怎样的?
按发行条款约定,发行人在存续期内按期支付票息,到期偿还本金。票息水平、付息频率、期限结构、是否含回售或赎回条款,均以发行文件为准。若发行人无法履约,则进入违约处置流程,持有人按清偿顺序参与受偿。
#企业债与股票在权利上有什么不同?
股票代表所有权,持有人享有剩余索取权与经营参与权(如投票),分红不固定且不承诺;企业债代表债权,收益以票息形式约定,不参与经营决策,但在破产清算时清偿顺序先于股东。两者承担的风险来源不同:股票承担经营与估值波动,企业债主要承担发行人偿债能力与利率变动。
#企业债与国债、金融债的核心差异在哪?
三者核心差异在信用主体:国债依托主权信用,金融债依托金融机构信用,企业债依托一般公司信用。信用主体层级差异通常对应信用风险的高低排序,企业债的信用风险一般高于国债与金融债,因此需要以更高的票息或信用利差来补偿。具体利差水平随市场与个券变化,本文不提供未经核实的具体数值。
信用主体层级决定风险排序:国债以主权为信用主体,金融债以金融机构为信用主体,企业债以一般公司为信用主体,信用风险一般依次升高。
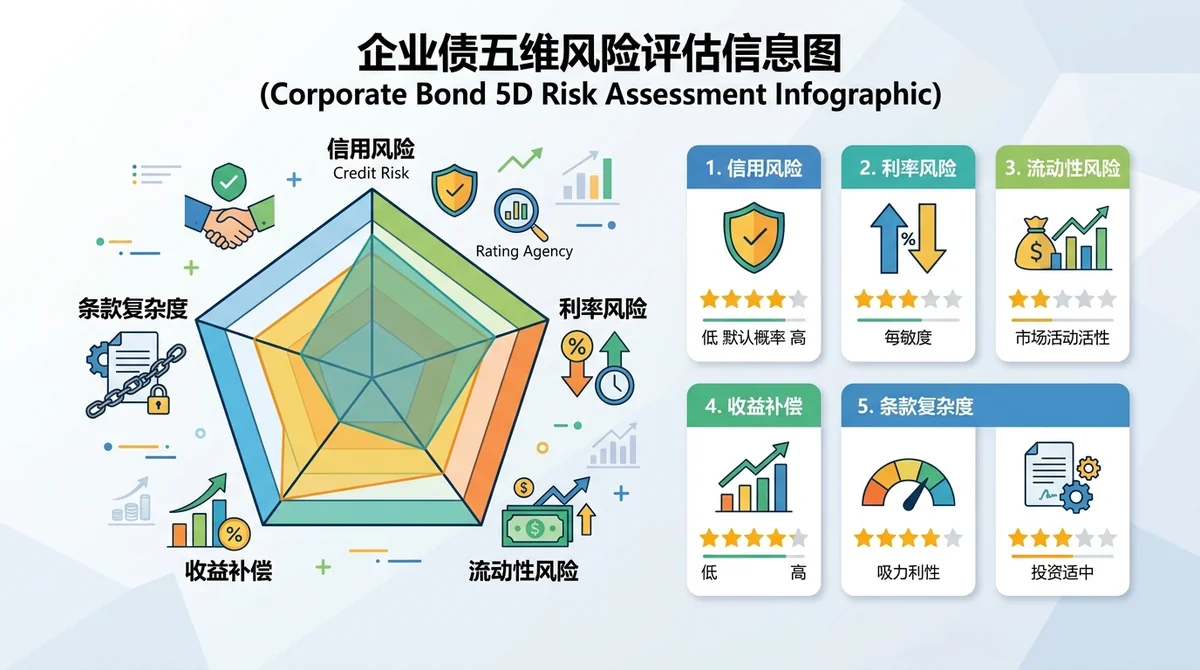
| 对比维度 | 企业债 | 国债 | 股票 |
|---|---|---|---|
| 信用主体 | 一般公司 | 主权 | 发行公司 |
| 持有人权利 | 债权,按约定收票息 | 债权,按约定收票息 | 所有权,含剩余索取权与经营参与权 |
| 清偿顺序 | 先于股东 | 通常最优先 | 次于债权人 |
| 主要风险来源 | 发行人偿债能力、利率、流动性 | 利率为主 | 经营与估值波动 |
| 收益形式 | 约定票息 | 约定票息 | 分红不固定,含资本利得 |
#企业债的风险收益特征怎么评估?五个维度打分
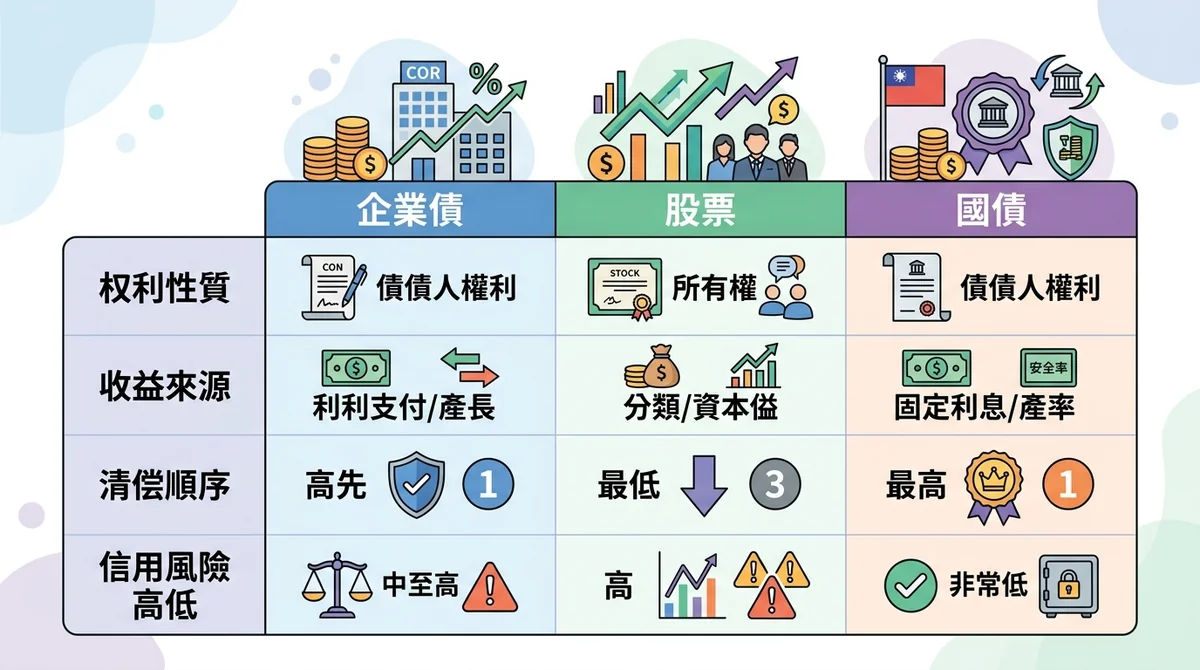
评估企业债可从信用风险、利率风险、流动性风险、收益补偿与条款复杂度五个维度打分,核心是判断票息是否足以补偿承担的信用与流动性风险。
五维评估清单:
- 信用风险:看发行人资质与偿债能力;
- 利率风险:看久期长短对价格波动的放大程度;
- 流动性风险:看成交活跃度与变现成本;
- 收益补偿:看票息与信用利差是否覆盖违约损失与流动性折价;
- 条款复杂度:看回售、赎回、交叉违约、担保与次级安排。
#信用风险怎么判断?
信用风险优先于票息:企业债应先看发行人偿债能力,再看票息是否补偿利差与流动性折价。
看发行人资质与偿债能力,包括经营稳定性、现金流覆盖利息的能力、资产负债结构、担保安排与清偿顺序。信用评级可作为参考,但不能替代对偿债能力的独立判断。
#利率风险与久期是什么关系?
久期是利率风险的核心度量:久期越长,债券价格对利率变动越敏感,利率上行时长久期企业债的估值下跌幅度通常更大。
久期越长,债券价格对利率变动越敏感。利率上行时,长久期债券的估值下跌幅度通常更大;利率下行时反向。因此在利率上行预期下,长久期企业债的价格波动风险更高。
#流动性风险体现在哪里?
体现在成交活跃度与变现成本上。成交不活跃的个券,在需要卖出时可能面临买卖价差扩大或无法及时成交,实际变现价格可能低于账面估值。
#收益率补偿是否足够?
需要把票息与信用利差放在一起看:票息是否匹配发行人的信用风险、期限长度与流动性折价。若票息不足以覆盖潜在违约损失与流动性成本,则该笔风险补偿不充分。
#条款复杂度
回售、赎回、交叉违约、担保与次级安排等条款会改变实际风险敞口。条款越复杂,越需要逐条核对而非只看票息。
#企业债有哪些优点和缺点?
优点:票息相对确定,现金流可预期性高于股票分红;清偿顺序优先于股东,在清算情形下受偿次序更靠前。
缺点:承担发行人违约风险,违约可能导致本金部分或全部损失;流动性偏弱,个券变现成本可能较高;利率上行时估值承压。
#相比股票,企业债的优势在哪?
收益来源以约定票息为主,不依赖公司盈利增长与估值扩张;在清偿顺序上先于股东。代价是不分享公司上行收益。
#相比利率债,企业债多承担了什么?
多承担了发行主体的信用风险与通常更弱的流动性。这部分额外风险需要由更高的票息或信用利差来补偿。
#违约时债权人能拿回多少?
回收率取决于担保安排、清偿顺序与处置结果,具有不确定性。本文不提供具体回收率数值:该类数据因个案差异较大,且缺乏统一口径的公开统计。
#什么样的投资者适合配置企业债?
企业债通常适合追求相对稳定票息、能承受信用与流动性风险并做分散配置的投资者,不适合需要随时变现或无法承受本金损失的人。
#追求稳定票息的人适合吗?
票息相对确定是其核心特征,但“确定”指条款约定,不等于无风险。追求票息者需同时接受违约可能性与价格波动。
#能承受信用风险的人怎么判断?
可从三方面自查:是否能接受单一发行人违约造成本金损失;是否有能力阅读发行文件与财务信息;持仓是否已分散到多个发行人。
#组合里该放多少比例?
配置比例应结合整体风险预算,避免过度集中单一发行人。本文不给出具体比例建议,需依据个人风险承受能力与组合结构判断。
#什么情况下不该买企业债?
需要随时变现、无法承受本金损失或无法核对发行文件时,不宜配置企业债。
若资金可能在短期内动用、无法承受本金损失,或没有能力阅读发行文件与跟踪发行人偿债能力,则不适合配置企业债。
#投资企业债要警惕哪些风险?
信用违约:违约可能导致本金部分或全部损失,且处置周期可能较长。
利率风险:利率上行带来估值下跌,久期越长敏感度越高。
集中度风险:集中持有单一发行人会放大单一主体冲击,分散发行人可降低个体事件影响。
流动性风险:成交不活跃的个券在压力情形下变现困难,可能被迫接受折价。
交易成本与税收:买卖价差、佣金与利息所得税等会侵蚀实际到手收益,评估票息时需一并考虑。
三步行动清单:
- 评估风险承受力:确认能否接受单一发行人违约与价格波动;
- 分散发行人:避免过度集中单一主体,按风险预算分配比例;
- 核对发行文件:逐条核对票息、期限、回售赎回、担保与清偿顺序条款。
#FAQ
见下方结构化问答。
本内容为一般性信息整理,不构成投资或开户建议,也不涉及具体券种推荐。文中不包含实时市场数据;如需核实条款细节,请查阅发行文件与官方披露来源。
常见问题
企业债保本吗?
不保本。企业债是发行人的债务凭证,发行人违约时持有人可能损失部分或全部本金,回收率取决于担保与清偿顺序,存在不确定性。
企业债和股票最大的区别是什么?
权利属性不同。股票是所有权,含剩余索取权与经营参与权,分红不固定;企业债是债权,按约定收取票息,不参与经营,但清偿顺序先于股东。
久期长对企业债意味着什么?
意味着价格对利率变动更敏感。利率上行时长久期债券估值下跌幅度通常更大,利率下行时反向,因此久期是利率风险的核心度量。
企业债的票息越高越好吗?
不是。高票息往往对应更高的信用风险或更弱的流动性,需要判断票息与信用利差是否足以补偿所承担的风险。
普通投资者配置企业债要注意什么?
注意分散发行人、核对发行文件与条款、评估自身对违约与流动性风险的承受能力,并把买卖价差与税收等成本计入收益测算,避免过度集中单一主体。