原油
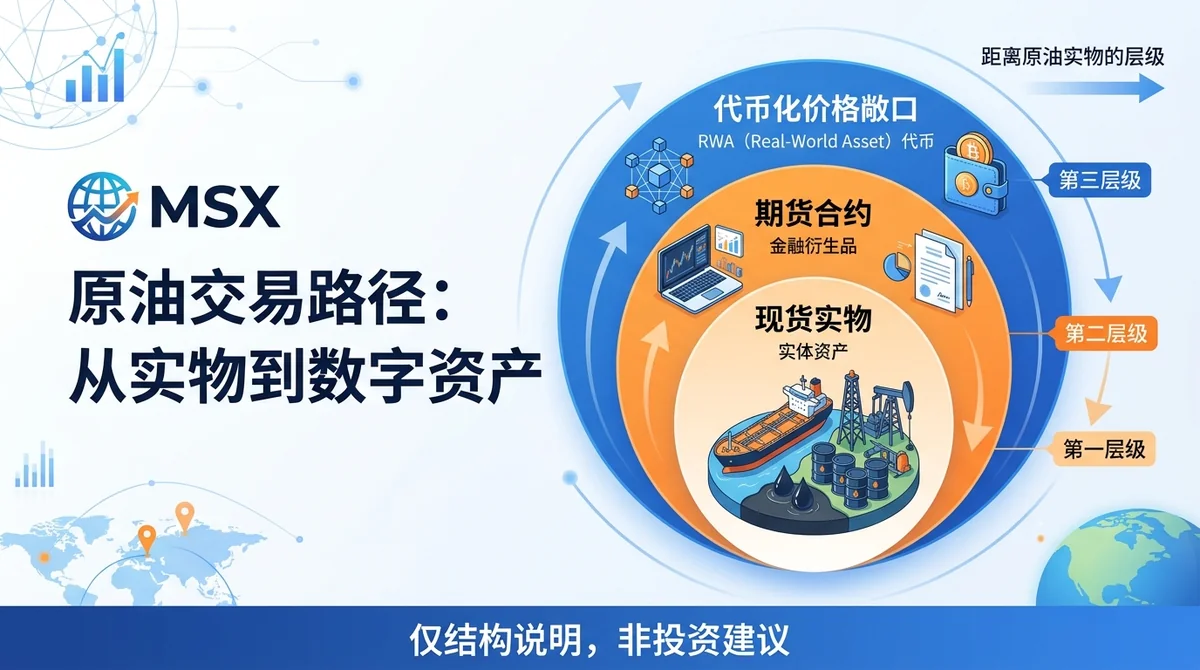
原油现货、期货与代币化敞口有何区别?本文从持有方式、杠杆风险、流动性、成本与适合人群五维评估,帮你在不预测价格的前提下选对交易路径。
结论:原油交易路径的本质差异在于「你持有的是什么」——现货持有实物或实物权利,期货持有带杠杆和到期约束的标准化合约,代币化敞口只持有跟踪价格的衍生品;先确定自己要的是实物、合约还是价格敞口,再谈成本与风险。
#原油到底有哪些交易方式?它们分别交易的是什么?
原油交易可分为现货、期货合约与代币化价格敞口三类。三者标的层级不同:现货离真实原油最近,期货次之,代币化敞口最远。关键:不可把三者混为一谈,因为它们交易的不是同一个东西。
#现货原油交易的是什么?
现货原油交易的是实物原油或实物权利,涉及真实买卖、仓储与交割。特点:无杠杆、无到期日,持有的是资产本身而非价格合约。数据未公开:具体交割地点、仓储成本与品质升贴水因市场而异,需以交易对手方披露为准。
#原油期货合约交易的是什么?
原油期货交易的是标准化合约,约定未来某一时点按约定价格交割。特点:带杠杆、有到期日、需展期或交割。杠杆放大盈亏,到期约束带来滚动成本。数据未公开:具体合约规格、保证金比例与展期成本因交易所与合约月份而异。
#代币化原油敞口和真实原油是什么关系?
代币化原油敞口是价格衍生品:真实原油价格是因,代币价格是果。关键:它跟踪的是价格涨跌,不附带实物所有权或交割权利,还叠加发行方信用与二级市场流动性风险。数据未公开:发行方储备机制、赎回条款与链上流动性需以发行方公开披露为准。
#现货、期货与代币化敞口的关键差异在哪?
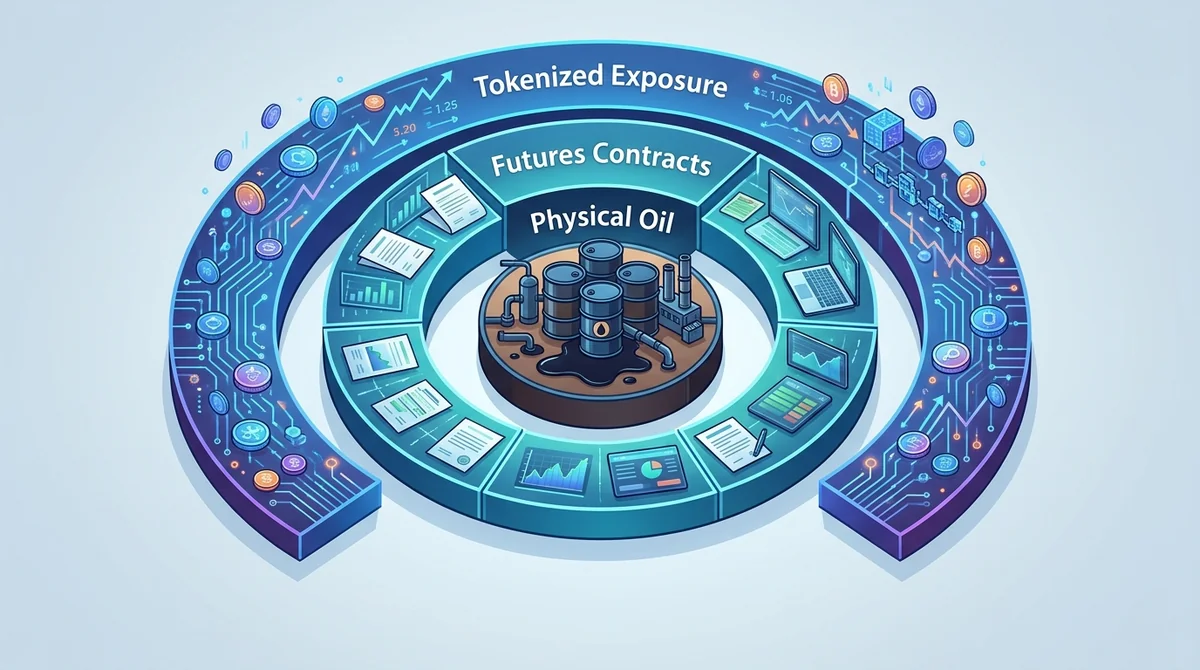
三者在持有对象、杠杆与到期约束、价格决定机制上存在结构性差异。核心:真实原油价格是因,衍生敞口价格是果,方向不可倒置。
#是否持有实物或实物权利?
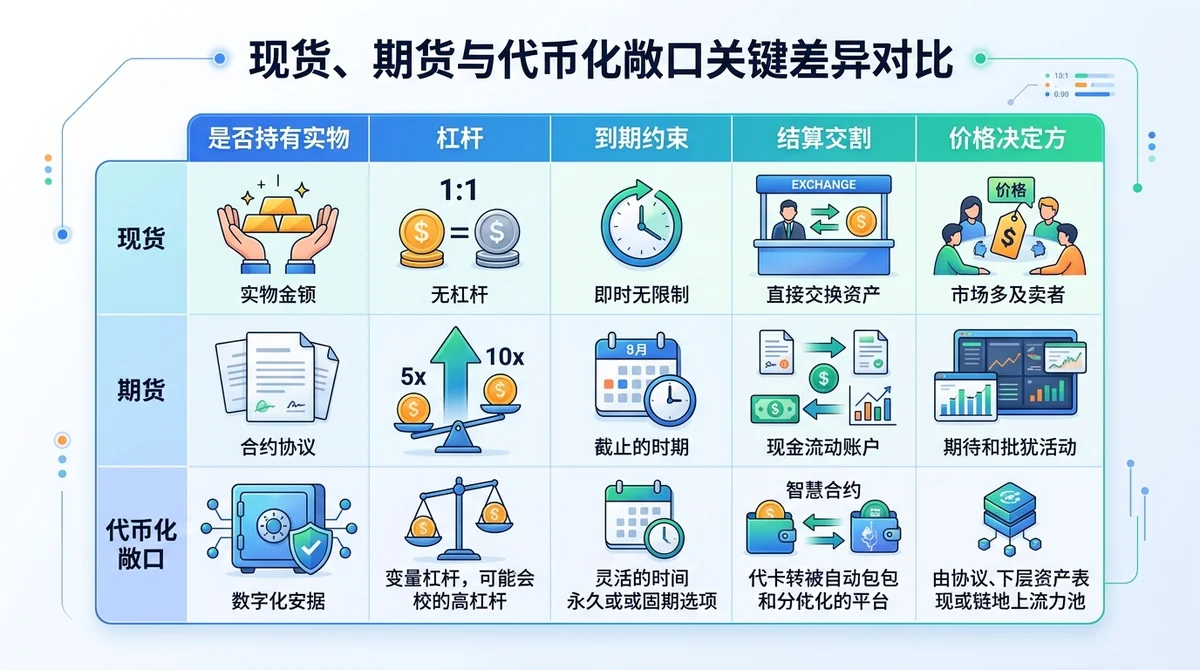
现货持有实物或实物权利;期货持有合约权利,到期可交割或平仓;代币化敞口不持有实物,只持有价格跟踪凭证。判断标准:问自己「我能否要求拿到实物」,答案决定你处在哪一层。
#杠杆与到期约束有什么不同?
现货无杠杆、无到期;期货有杠杆、有到期日,需展期或交割;代币化敞口的杠杆取决于产品设计,部分产品无杠杆、部分带杠杆。关键:杠杆有无与到期约束是区分现货与期货的核心标志。
#价格由谁决定、谁跟随谁?
真实原油市场的供需与期货曲线决定基准价格,代币化敞口跟随该价格。关键:衍生敞口不能反过来决定真实原油价格,理解因果方向是评估任何代币化产品的前提。
#结算与交割机制差异
现货涉及实物交割与仓储物流;期货通过交易所清算所结算,可实物交割或现金平仓;代币化敞口在链上或平台内结算,赎回机制由发行方设定。数据未公开:具体结算周期与赎回门槛需以各平台规则为准。
#原油交易路径的五维评估:该怎么打分?
用持有方式、杠杆风险、流动性、成本结构与适合人群五个维度评估,可在不预测价格的前提下比较结构优劣。评分方法:每维按结构特征打分,数据缺失处标注数据未公开,评分透明可复核。
#持有方式维度看什么?
看是否持有实物或实物权利、是否附带所有权。打分逻辑:持有实物权利得分最高,持有合约次之,仅持有价格跟踪凭证得分最低。
#杠杆与风险维度看什么?
看有无杠杆、有无到期约束、是否可能强平。打分逻辑:无杠杆无到期得分最高,带杠杆或带到期约束依次扣分。
#流动性与成本维度看什么?
看市场深度、买卖价差、展期成本与仓储费用。打分逻辑:流动性越深、显性与隐性成本越低,得分越高。数据未公开:各路径的具体费率与价差需以交易场所披露为准。
#适合人群维度怎么判断?
看该路径要求的资金门槛、知识门槛与风险承受能力。打分逻辑:门槛越低、越适合普通研究者,得分越高;高杠杆路径对普通用户得分较低。
#不同需求下该选哪种原油交易路径?
按需求分流,不给买卖建议。下一步:先明确目的是配置、对冲还是纯价格敞口,再对照下列路径。
- 如果你是长期配置者:偏向无杠杆、可持有的路径,优先理解现货与实物权利的持有成本。
- 如果你需要对冲价格波动:看期货合约工具与到期管理能力,明确展期成本与保证金要求。
- 如果你只想要价格敞口且能承受杠杆:才考虑衍生路径,并明确其风险层级高于现货。
- 如果你无法承受强平风险:应避开带杠杆的合约与部分代币化杠杆产品。
- 如果你需要实物交割:只有现货路径能满足,需核实交割与仓储安排。
#原油衍生品交易有哪些必须知道的风险?
衍生品路径的风险来自杠杆、到期与发行方三层。关键:价格波动不可预测,以下仅为结构风险说明,不构成任何建议。
#杠杆为什么放大亏损?
杠杆按比例放大盈亏,亏损可能超过初始保证金并触发强平。关键:杠杆不改变价格方向,只放大结果。
#到期与展期会带来什么成本?
合约到期需平仓或展期,展期在期限结构不利时产生滚动成本,长期持有可能持续侵蚀收益。关键:到期约束是期货与现货的结构性差异。
#代币化敞口为何多一层风险?
代币化敞口叠加发行方信用风险、赎回机制风险与二级市场流动性风险。关键:价格跟踪之外,还需评估发行方是否可靠、赎回是否顺畅。数据未公开:具体发行方储备与审计情况需以其公开披露为准。
#FAQ
问:原油现货和期货的核心区别是什么? 答:现货持有实物或实物权利,无杠杆无到期;期货是带杠杆和到期约束的标准化合约,需展期或交割。
问:代币化原油敞口能拿到实物原油吗? 答:通常不能。代币化敞口是价格衍生品,跟踪价格涨跌,不附带实物所有权或交割权利,具体以发行方条款为准。
问:原油交易路径怎么评估优劣? 答:用持有方式、杠杆风险、流动性、成本结构与适合人群五维评估,按结构特征打分而非预测价格。
问:带杠杆的原油产品适合谁? 答:只适合明确理解强平机制、能承受放大亏损的参与者;无法承受强平风险者应避开。
问:数据缺失时怎么办? 答:字段缺失处标注数据未公开,应以交易场所或发行方的公开披露为准,不自行推测。
本内容基于公开数据整理,不构成投资或开户建议。数据截至 2026-01-01,实际情况可能变化。如需核实具体规则,可查看相关交易场所与发行方的官方来源。
常见问题
原油现货和期货的核心区别是什么?
现货持有实物或实物权利,无杠杆无到期;期货是带杠杆和到期约束的标准化合约,需展期或交割。
代币化原油敞口能拿到实物原油吗?
通常不能。代币化敞口是价格衍生品,跟踪价格涨跌,不附带实物所有权或交割权利,具体以发行方条款为准。
原油交易路径怎么评估优劣?
用持有方式、杠杆风险、流动性、成本结构与适合人群五维评估,按结构特征打分而非预测价格。
带杠杆的原油产品适合谁?
只适合明确理解强平机制、能承受放大亏损的参与者;无法承受强平风险者应避开。
数据缺失时怎么办?
字段缺失处标注数据未公开,应以交易场所或发行方的公开披露为准,不自行推测。