options
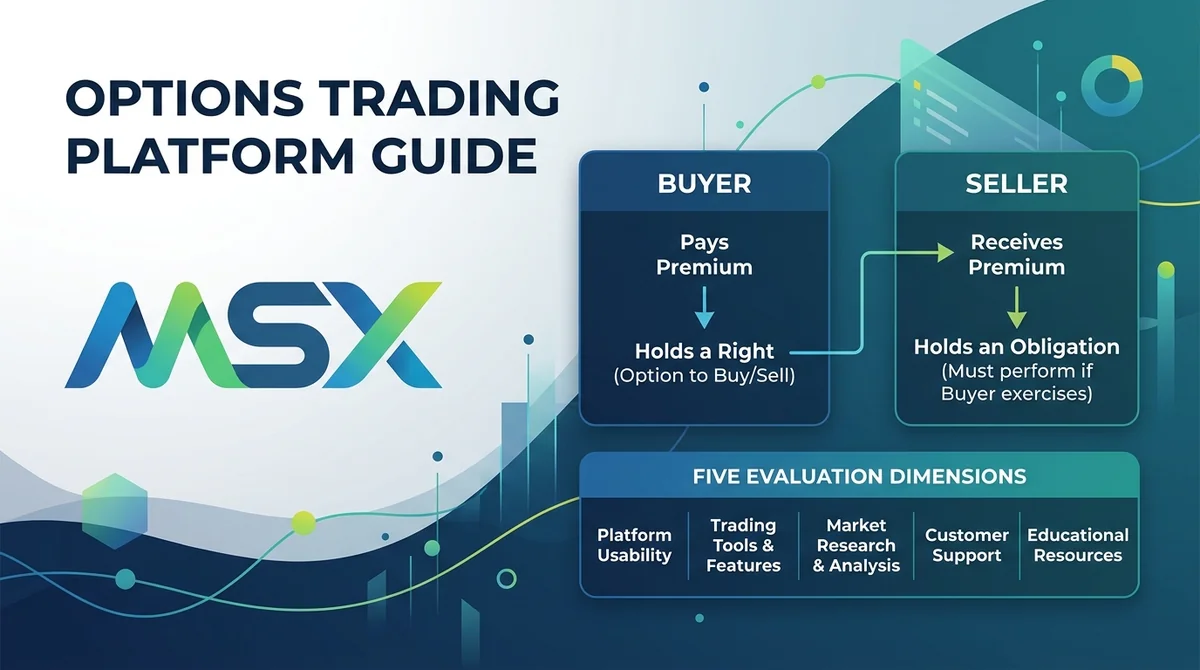
期权交易平台怎么选?用产品覆盖、费用结构、风控保证金、流动性、使用门槛五维框架对比现货与永续合约,给出场景分流结论、适合谁与主要风险。
结论:期权交易平台适合需要同时表达方向与波动率观点、并能承受权利金归零的用户;只想长期持有资产或不愿承担时间价值衰减的用户,现货或永续合约是更直接的路径。场景分流一句话:只想长期持有→现货;只做方向→永续;需表达波动率或对冲→期权。评估任何期权平台,先看五件事:产品覆盖、费用结构、风控与保证金、流动性、使用门槛。
数据截止:2026-06-30。文中未标注具体数值的平台参数均属数据未公开,请以平台官方费率页、合约规格页与风险披露文件的最新内容为准。
#期权、现货与永续合约该选哪个?
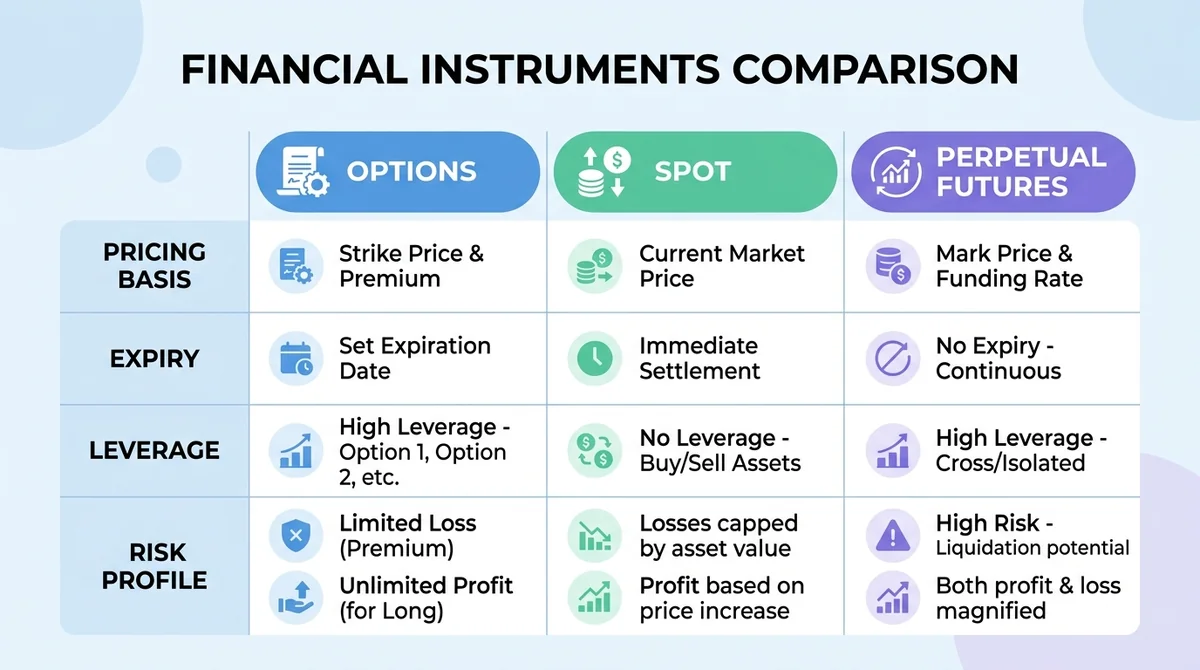
结论:只想长期持有资产选现货;只交易涨跌方向选永续合约;需要表达方向、波动率与时间三个变量,或需要对冲已有持仓,才选期权。三者不是替代关系,而是对应不同的观点表达需求。
一句话记忆:现货赚价格、永续赌方向、期权买的是「方向 + 波动率 + 时间」的组合观点。
#期权与现货、永续合约的核心区别是什么?
结论:现货是持有资产,永续是交易方向,期权是交易“方向 + 波动率 + 时间”三个变量的组合。这一句区分决定了三者的适用场景与风险结构。
- 现货:真买真卖,成交后你持有资产本身,价格敞口来自持仓,没有到期日,也没有权利金概念。
- 永续合约:无到期的杠杆合约,通过资金费率机制锚定现货价格,交易的是涨跌方向,不涉及行权价与到期日选择。
- 期权:有到期日、有行权价,价格(权利金)由市场定价,买方权利与卖方义务不对称。
#三维对比:现货、永续、期权关键差异表
| 维度 | 现货 | 永续合约 | 期权 |
|---|---|---|---|
| 交易对象 | 资产本身 | 无到期杠杆合约 | 有到期日与行权价的权利 |
| 是否有到期日 | 无 | 无 | 有(周度/月度/季度等) |
| 价格决定因素 | 标的现货价格 | 标的现货价格 + 资金费率 | 标的价格 + 隐含波动率 + 剩余时间 |
| 最大损失 | 持仓价值 | 视杠杆与强平规则 | 买方以权利金为上限,卖方无对等上限 |
| 主要成本 | 交易费 | 交易费 + 资金费率 | 权利金 + 交易费 + 行权费 + 保证金占用 |
| 适合谁 | 长期持有 | 只做方向 | 表达波动率或对冲 |
#期权平台通常提供哪些合约类型与到期结构?
标准结构包含看涨(Call)与看跌(Put)两类合约,配合多个行权价与多个到期日,形成二维矩阵。到期结构通常分为周度、月度与季度等不同周期。具体某平台提供多少合约类型、覆盖哪些到期日与行权价档位,属于平台级参数,本文未获得可核实的公开数据,标注为数据未公开,需以官方合约列表页面为准。
#为什么期权定价比永续合约更复杂?
永续合约的价格主要跟随标的现货,外加资金费率调节。期权权利金则由至少三个变量共同决定:标的价格、隐含波动率、剩余时间。这意味着即使标的横盘不动,期权价格也会因为波动率下降或时间流逝而变化。对交易者的直接后果是:判断对方向仍可能亏损,这在永续合约中不会发生。
#评估一个期权交易平台要看哪五个维度?
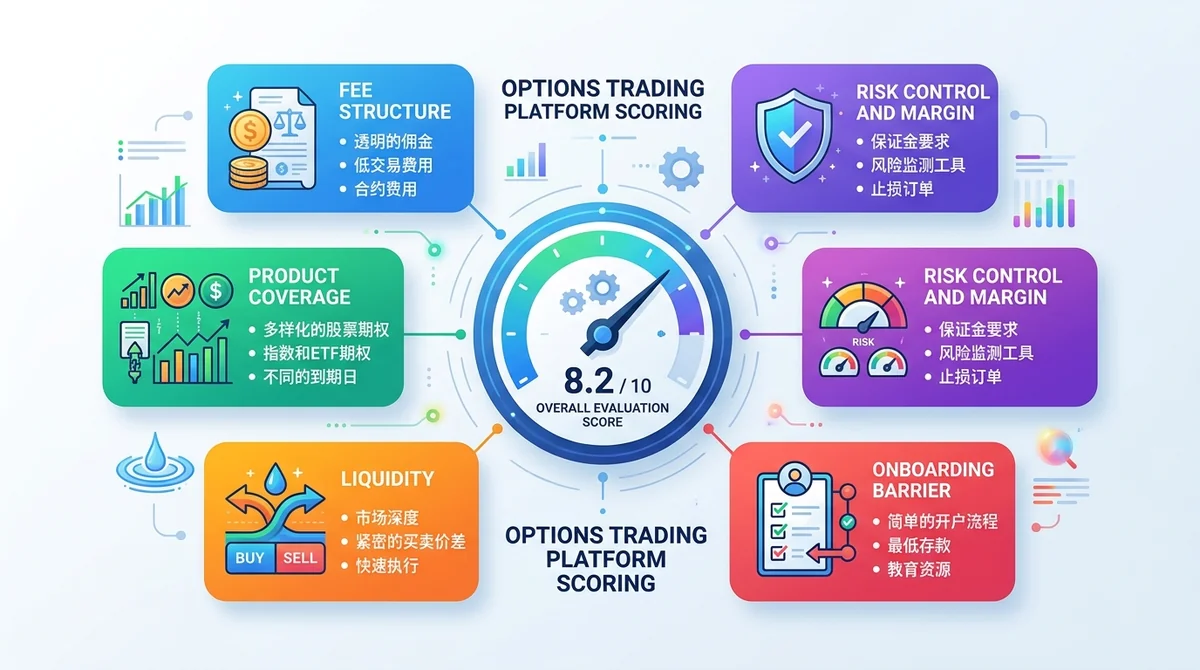
结论:统一用产品覆盖、费用结构、风控与保证金、流动性、使用门槛五个维度打分,其中卖方保证金与强平规则是最容易被忽略的风险项。
#五维评估框架速览表
| 维度 | 核心核对项 | 判断标准 |
|---|---|---|
| 产品覆盖 | 看涨/看跌是否齐全、到期周期、行权价间隔 | 能否落地你的目标策略 |
| 费用结构 | 交易费、行权/交割费、保证金机会成本 | 看总成本而非单一手续费率 |
| 风控与保证金 | 保证金计算方式、维持比例、强平触发与执行 | 规则是否公开且可预期 |
| 流动性 | 单一合约盘口深度、远月与虚值合约滑点 | 按平台实测,关注结构性折价 |
| 使用门槛 | 下单界面复杂度、组合策略支持、学习成本 | 是否匹配你的熟练度 |
#选择标准评分表:五维逐项自检清单
结论:把五个维度各按「可核实、可预期、可承受」三项打勾,全部可核实的维度才纳入决策,任一项存疑即需向平台官方文件求证。
| 维度 | 应核对的可验证项 | 数据来源 | 本文是否已获取 |
|---|---|---|---|
| 产品覆盖 | 看涨/看跌合约列表、到期周期、行权价档位间隔 | 官方合约规格页 | 数据未公开 |
| 费用结构 | 交易费率、行权/交割费、保证金占用规则 | 官方费率页 | 数据未公开 |
| 风控与保证金 | 保证金计算公式、维持比例、强平触发与执行方式 | 官方风险披露文件 | 数据未公开 |
| 流动性 | 单一合约盘口深度、远月与虚值合约滑点 | 平台实测 | 数据未公开 |
| 使用门槛 | 下单界面、组合策略支持、学习资料 | 平台实际体验 | 定性判断 |
#产品覆盖:合约类型、到期日与行权价是否齐全?
结论:覆盖度决定策略能否落地,行权价档位稀疏时无法构造精确价差组合,到期日不足时无法匹配持仓周期。评估时应核对:看涨/看跌是否齐全、到期周期是否覆盖你的持仓习惯、行权价间隔是否足够细。本文未能获取到具体平台的合约数量与到期结构公开数据,标注为数据未公开。
#费用结构:权利金之外的交易费、行权费与资金成本如何?
结论:期权总成本不止手续费,应把开平仓交易费、行权/交割费与卖方保证金占用的机会成本一起计入。很多用户只比较手续费率,忽略了保证金占用的资金效率,实际总成本被低估。具体费率数值本文未获得可核实公开数据,标注为数据未公开,需以官方费率页面为准。
#风控与保证金:卖方保证金与强平规则是否清晰?
结论:卖方保证金计算方式、维持保证金比例、强平触发与执行规则是否公开,是判断平台风控透明度的核心。这是期权与永续风险结构最大的分野:买方最大损失锁定为已付权利金;卖方收取权利金,但潜在损失可能远超权利金。规则不清晰的平台,卖方仓位在极端行情下的处置结果不可预期。
#流动性与使用门槛:盘口深度和操作复杂度如何?
结论:期权单一合约盘口深度通常低于同标的现货或永续,远月与虚值合约尤其明显,这是结构性特征而非个别平台问题。流动性决定滑点,具体折价幅度需按平台实测。使用门槛则体现在下单界面复杂度、组合策略是否支持、以及学习成本。两项都直接影响实际成交质量。
#这个期权交易平台有哪些优点和缺点?
结论:优缺点应按五维框架归类呈现,未公开的费率与保证金参数统一标注为数据未公开,需用户以官方页面为准。本文不与其他第三方交易所做横向对比,也不对任何平台排定名次。
#优点体现在哪些维度?
- 表达维度更丰富:相比只能做多或做空的现货与永续,期权可同时表达方向、波动率与时间三个变量。
- 买方风险边界清晰:买方最大损失为已付权利金,风险上限在开仓时即确定。
- 策略可组合:多行权价、多到期日的结构支持价差、对冲等组合思路,这是单一现货或永续仓位难以实现的。
#缺点与限制主要集中在哪里?
- 学习成本高:行权价、到期日、隐含波动率共同决定结果,操作复杂度显著高于现货买卖。
- 时间价值持续衰减:买方持仓即使方向正确,也可能因时间流逝而亏损。
- 卖方尾部风险:卖方收益上限为权利金,但损失无同等上限,保证金管理不当可能触发强平。
- 合约级流动性分散:单一合约深度通常弱于同标的现货与永续,远月与虚值合约滑点更大。
#哪些数据平台未公开、需要用户自行核实?
本文未获得可核实的以下参数:具体手续费与行权费率、保证金比例与强平规则细节、合约数量与到期结构、盘口深度数据。以上均标注为数据未公开。建议用户直接查阅官方费率页、合约规格页与风险披露文件,并核对数据截止日期。
#期权交易平台适合谁,不适合谁?
结论:期权适合需要表达方向与波动率、且能承受权利金归零的用户;只想长期持有资产或不愿承担时间价值衰减的用户应优先考虑现货或永续合约。
#场景分流表:不同需求该选哪种工具
| 你的需求 | 建议选择 | 理由 |
|---|---|---|
| 长期持有资产 | 现货 | 无到期日与时间价值损耗 |
| 只做多做空、不做波动率 | 永续合约 | 结构更简单,无需选行权价与到期日 |
| 对冲已有持仓 | 期权 | 可用权利金锁定对冲成本 |
| 有明确到期时间观点 | 期权 | 可为时间窗口付费 |
| 尚未理解隐含波动率 | 先现货/永续 | 建立基础认知后再进入期权 |
#什么类型的用户适合用期权?
- 需要对冲已有持仓、而非单纯放大方向敞口的用户。
- 有明确到期时间观点、愿意为时间窗口付费的用户。
- 能接受单笔权利金全部损失、并已将其纳入仓位规划的用户。
#什么情况下应该先用现货或永续合约?
- 目标是长期持有资产:现货更直接,无时间价值损耗。
- 只想做多做空、不需要波动率维度:永续合约结构更简单。
- 尚未理解隐含波动率与时间价值:先用现货与永续建立基础认知,再进入期权。
#资金规模与风险承受能力如何影响选择?
结论:资金规模越小,卖方策略的容错空间越窄,买方策略更适合以权利金倒推仓位上限。买方以权利金为成本上限,仓位上限可由此倒推;卖方需占用保证金,资金效率受保证金比例约束,且需预留应对极端行情的缓冲。具体保证金比例本文未获得公开数据,标注为数据未公开。
#使用期权交易平台要承担哪些风险?
结论:期权买方最大损失为权利金,卖方风险可能远超权利金,同时时间价值衰减与波动率变化会持续影响持仓结果,保证金不足时可能被强平。
#买方与卖方的风险为什么不对称?
买方支付权利金,获得权利,最坏情况是权利金归零;卖方收取权利金,承担义务,潜在损失没有与权利金对等的上限。这种不对称是期权结构的固有属性,不是平台设计问题。
#时间价值衰减和波动率变化如何影响结果?
剩余时间越少,时间价值越低,且衰减速度随到期临近而加快。隐含波动率下降会压制期权价格。两者叠加意味着:方向判断正确,仍可能因波动率回落或时间流逝而亏损。
#保证金不足时会发生什么?
卖方仓位在保证金低于维持要求时,可能被强制平仓。强平发生的时点与价格由平台规则决定,极端行情下可能以不利价格成交。具体强平规则本文未获得可核实公开数据,标注为数据未公开,需查阅官方风险披露文件。
#FAQ
Q1:期权和永续合约最核心的区别是什么? A:永续合约无到期日、只交易方向,通过资金费率锚定现货;期权有到期日与行权价,权利金同时受标的价格、隐含波动率与剩余时间影响,买方权利与卖方义务不对称。
Q2:期权买方最多亏多少? A:买方最大损失为已支付的权利金,风险上限在开仓时即确定。
Q3:为什么方向看对了期权还会亏? A:因为权利金包含时间价值与波动率溢价。剩余时间减少会压低时间价值,隐含波动率下降也会压制期权价格,两者都可能抵消方向上的收益。
Q4:评估期权平台最容易被忽略的维度是什么? A:卖方保证金与强平规则。多数用户只比较手续费,但保证金占用带来的资金成本与强平风险,对卖方策略的影响更大。
Q5:只想长期持有资产,应该用期权吗? A:不需要。现货持有没有到期日与时间价值损耗,结构更直接。
Q6:期权交易平台怎么选? A:按产品覆盖、费用结构、风控与保证金、流动性、使用门槛五维逐项核对,其中卖方保证金与强平规则最容易被忽略。费率、保证金比例等平台级参数本文标注为数据未公开,应以官方费率页与风险披露文件为准。
Q7:期权、现货、永续合约应该选哪个? A:只想长期持有资产选现货;只交易涨跌方向选永续合约;需要表达波动率、时间观点或对冲已有持仓,才选期权。三者对应不同的观点表达需求,并非替代关系。
Q8:评估期权平台时哪些数据需要自己核实? A:具体手续费与行权费率、保证金比例与强平规则细节、合约数量与到期结构、盘口深度数据,本文均标注为数据未公开,建议直接查阅官方费率页、合约规格页与风险披露文件。
Q9:期权平台的产品覆盖要看什么? A:看涨/看跌是否齐全、到期周期是否覆盖你的持仓习惯、行权价档位间隔是否足够细;三者决定你的目标策略能否落地,具体合约数量以官方合约规格页为准。
Q10:资金规模小还能做期权卖方吗? A:需谨慎。卖方要占用保证金,资金规模越小容错空间越窄;买方策略更适合以权利金为成本上限倒推仓位,具体保证金比例以官方风险披露文件为准。
本内容为一般性科普与评估框架整理,不构成投资或开户建议。文中未标注具体数值的平台参数均属数据未公开,实际情况可能变化,请以平台官方费率页、合约规格页与风险披露文件为准。数据截止:2026-06-30。
常见问题
期权和永续合约最核心的区别是什么?
永续合约无到期日、只交易方向,通过资金费率锚定现货;期权有到期日与行权价,权利金同时受标的价格、隐含波动率与剩余时间影响,买方权利与卖方义务不对称。
期权买方最多亏多少?
买方最大损失为已支付的权利金,风险上限在开仓时即确定。
为什么方向看对了期权还会亏?
因为权利金包含时间价值与波动率溢价。剩余时间减少会压低时间价值,隐含波动率下降也会压制期权价格,两者都可能抵消方向上的收益。
评估期权平台最容易被忽略的维度是什么?
卖方保证金与强平规则。多数用户只比较手续费,但保证金占用带来的资金成本与强平风险,对卖方策略的影响更大。
只想长期持有资产,应该用期权吗?
不需要。现货持有没有到期日与时间价值损耗,结构更直接。