RWA
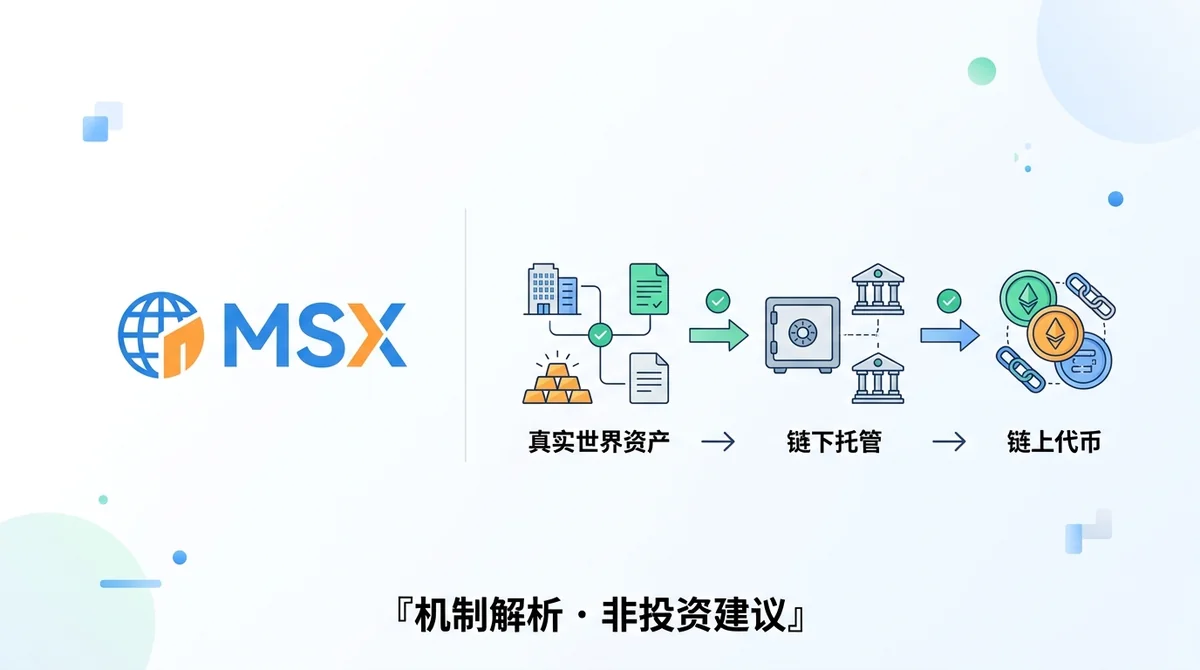
RWA 代币化资产是把真实世界资产映射为链上代币,提供价格敞口而非底层资产本身。本文拆解运作机制、优缺点、适用人群与四大评估维度。
结论:RWA 代币化资产是把真实世界资产映射为链上代币,代币提供的是价格敞口,而非底层资产本身;评估时应先看托管与发行方透明度,再看流动性与赎回条款。
#RWA 代币化资产到底是什么?
RWA(Real World Assets,真实世界资产)代币化,指的是把链下的真实资产——债券、基金份额、大宗商品、房地产收益权等——通过发行方托管并映射为链上代币。用户在链上持有的是代币,代币对应的是一份由发行方与托管方安排的索取权安排。
#代币和底层真实资产是什么关系?
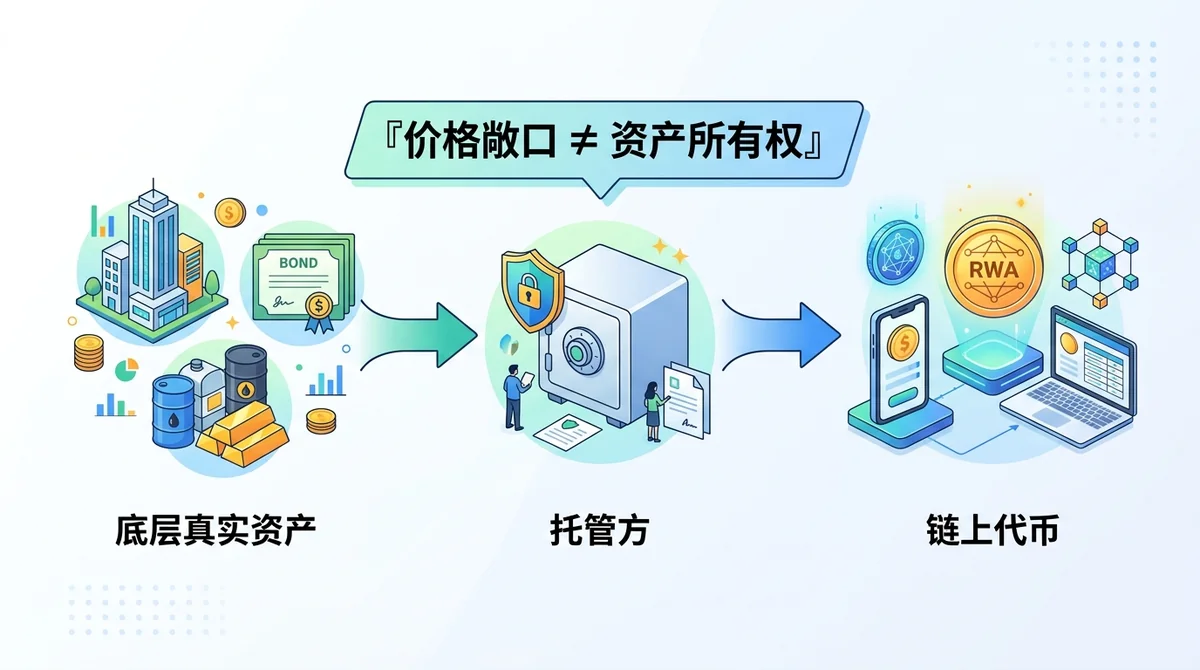
两者是“映射”关系,而非“等同”关系。底层资产的价值是因,代币价格是果。代币价格通常围绕底层资产净值波动,但这一锚定依赖做市深度与赎回通道是否顺畅。当赎回受阻或流动性稀薄时,代币价格可以显著偏离底层资产价值。
因此判断一个 RWA 项目时,需要区分两件事:底层资产本身质量如何,以及代币这一层的映射机制是否可靠。前者决定长期价值,后者决定你能否在需要时退出。
#RWA 和代币化股票的口径有什么不同?
代币化股票同样只是价格敞口,不等同真实美股。持有代币化股票一般不代表进入股东名册,公司行动(分红、投票、拆股)的处理方式取决于发行方条款。RWA 的口径更宽,覆盖债券、商品、基金等非股票类资产,但两者的共同点是:链上代币是敞口工具,不是资产所有权凭证本身。
若需要进一步区分直接持股与代币化敞口的差异,可参考站内对所有权、税务与平台风险的拆解。
#RWA 代币的运作机制是怎样的?
#底层资产如何被映射到链上?
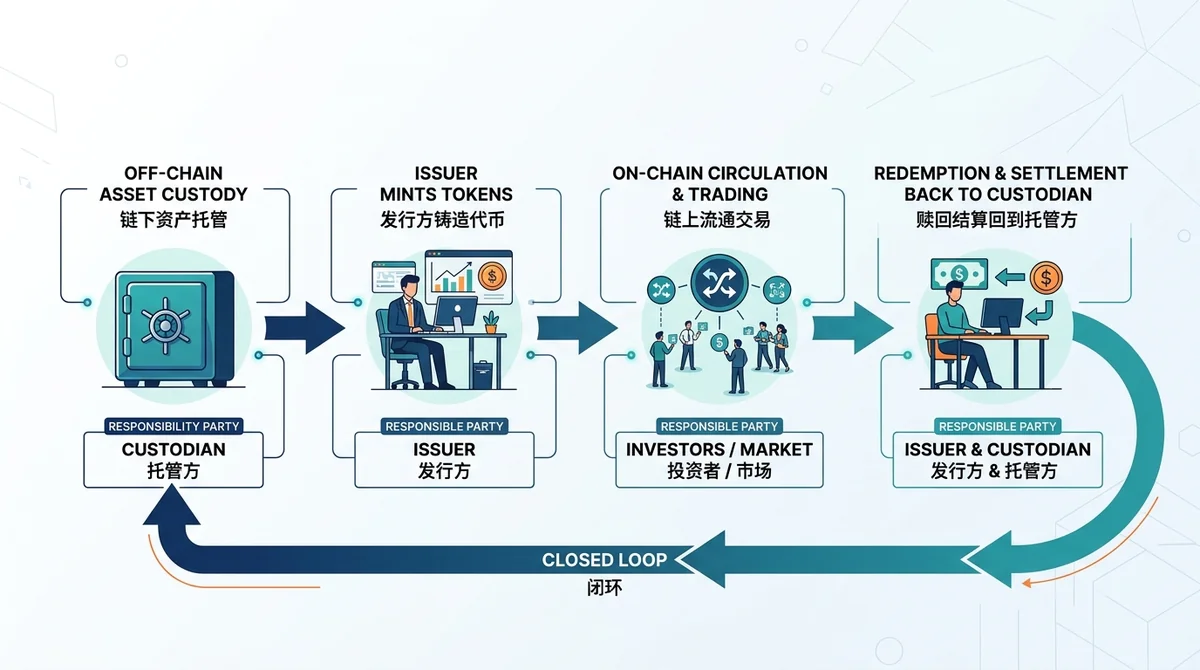
典型流程分三层:链下由托管方持有底层资产,发行方据此在链上铸造对应数量的代币,用户通过合规入口完成申购。链下托管与链上发行之间的对应关系,是整个结构可信度的核心。
#代币价格靠什么锚定?
价格锚定依赖两个条件:底层资产价值提供参照基准,做市流动性提供可成交价格。两者缺一不可。仅有净值参照而无做市深度,代币会出现较大买卖价差;仅有流动性而无清晰净值披露,价格则缺少参照。
#赎回和结算环节依赖谁?
赎回与结算依赖发行方与托管方,而非链上智能合约自动完成。这意味着赎回时效、最低赎回规模、费用与资格限制都属于发行方条款范畴。多数项目的具体赎回条款与结算时效数据未公开,需要向发行方官方来源核实。
#RWA 代币化资产有哪些优点和缺点?
#可及性和流动性带来什么好处?
优点是链上可及、可拆分、结算效率高。传统上需要较高门槛的资产类别,通过代币化可以被拆分为更小单位,并在链上实现接近实时的转移。对于跨司法辖区的用户,链上入口减少了部分中间环节。
#托管与合规风险体现在哪里?
缺点是托管依赖、合规不确定、流动性可能不足。用户实质上面临发行方信用风险与托管方操作风险,这两者都不在链上可见。合规层面,各地区对代币化资产的定性仍在演进,准入资格与税务处理存在差异。
#代币价格和底层资产会脱钩吗?
会。极端行情下代币价格可能偏离底层资产价值,原因包括做市方撤单、赎回通道拥堵、链上清算连锁反应等。脱钩幅度与持续时间取决于赎回机制能否恢复。这一点在评估任何 RWA 标的时都应作为压力情景纳入考虑。
#RWA 代币化资产适合谁?
RWA 代币化资产适合理解代币化逻辑并能接受敞口与底层资产不完全等价的用户,不适合把它当作真实资产持有的人。
#什么类型的用户更适合关注 RWA?
- 已经理解现货与衍生品区别、能区分“持有资产”与“持有敞口”的用户;
- 需要链上结算效率、且能自行核查发行方与托管方披露的用户;
- 把 RWA 作为组合中一小部分敞口、而非核心持仓的用户。
#哪些用户应该回避?
- 把 RWA 代币等同于真实债券、真实股票或真实商品实物的人;
- 需要明确法律所有权与股东身份的用户;
- 风险承受能力低、无法承受赎回延迟或价格脱钩的用户。
#评估 RWA 代币化资产要重点看哪些维度?
评估 RWA 代币化资产应重点看托管与发行方透明度、流动性与赎回条款、合规披露与底层资产信息。
#托管与发行方透明度怎么判断?
看三件事:托管方是否为独立第三方、储备是否定期披露、发行方是否公开主体信息与审计安排。若这些信息缺失,按数据未公开处理,不应用推测填补。
#流动性和赎回条款怎么比较?
流动性看链上深度与买卖价差,赎回条款看最低规模、时效、费用与资格限制。两者共同决定“能否在需要时以接近净值的价格退出”。只比较链上成交量而忽略赎回条款,会高估实际可退出性。
#合规披露要看哪些信息?
看代币在哪些司法辖区被允许销售、面向哪类投资者、是否有明确的转让限制。合规口径直接决定了代币的可得性与潜在流动性上限。
#四个维度速查
| 维度 | 看什么 | 缺失时怎么处理 |
|---|---|---|
| 托管与发行方透明度 | 托管方独立性、储备披露、审计安排 | 标注数据未公开 |
| 流动性与赎回条款 | 链上深度、价差、赎回时效与费用 | 标注数据未公开 |
| 合规披露 | 辖区准入、投资者资格、转让限制 | 标注数据未公开 |
| 底层资产信息 | 资产类型、估值方法、净值披露频率 | 标注数据未公开 |
#风险提示与免责声明
RWA 代币化资产存在托管、合规、流动性与脱钩风险。托管风险来自发行方与托管方的信用与操作;合规风险来自辖区定性与准入变化;流动性风险来自做市深度不足;脱钩风险来自赎回通道受阻。本文仅做机制与维度分析,不提供价格预测。
本内容基于公开数据整理,不构成投资或开户建议。本文未引用具体项目数据,实际条款与披露请以发行方官方来源为准。
常见问题
RWA 代币和底层真实资产是一回事吗?
不是。RWA 代币是底层资产的价格敞口映射,代币价格是果、底层资产价值是因。持有代币通常不等于持有底层资产的法律所有权,赎回与结算仍依赖发行方与托管方。
RWA 代币价格会脱离底层资产价值吗?
会。当做市方撤单、赎回通道拥堵或链上出现清算连锁反应时,代币价格可能偏离底层资产净值,偏离幅度与持续时间取决于赎回机制能否恢复。
评估一个 RWA 项目最先看什么?
先看托管与发行方透明度,包括托管方是否独立、储备是否定期披露、是否有审计安排;再看流动性与赎回条款。信息缺失时应标注数据未公开,不用推测填补。
RWA 和代币化股票的口径区别在哪?
RWA 覆盖债券、商品、基金等非股票类资产的代币化;代币化股票是其中针对股票价格敞口的一类。共同点是两者都提供价格敞口,不等同真实资产或股东身份。
哪些人不适合参与 RWA 代币化资产?
把 RWA 当作真实资产持有的人、需要明确法律所有权或股东身份的人,以及风险承受能力低、无法承受赎回延迟与价格脱钩的人,都应回避。