S&P 500
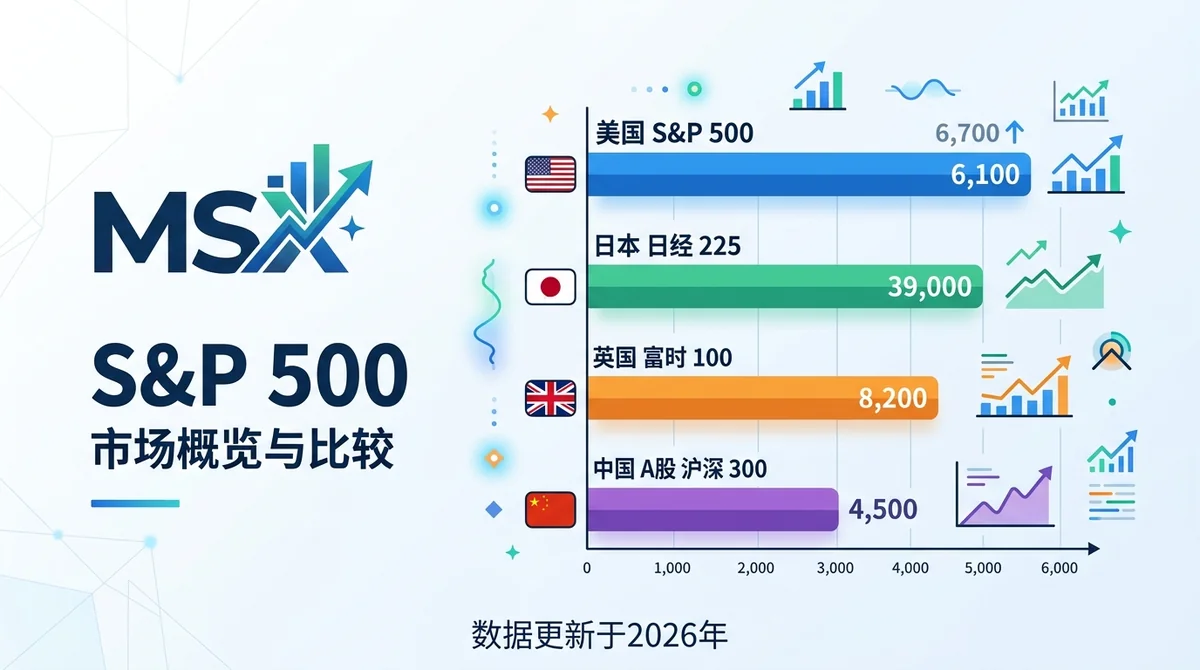
S&P 500 是什么、与日股英股A股差异、指数基金/ETF/衍生品/代币化产品四种敞口路径与风险,客观梳理,数据未公开处如实标注。
结论:S&P 500 是覆盖美国大型上市公司、按市值加权的股票指数,被广泛用作美国股市整体表现的代表基准;对多数个人投资者而言,理解它的第一步不是“买什么”,而是分清自己需要的是“持有资产”还是“价格敞口”。
#S&P 500 是什么指数,它衡量什么?
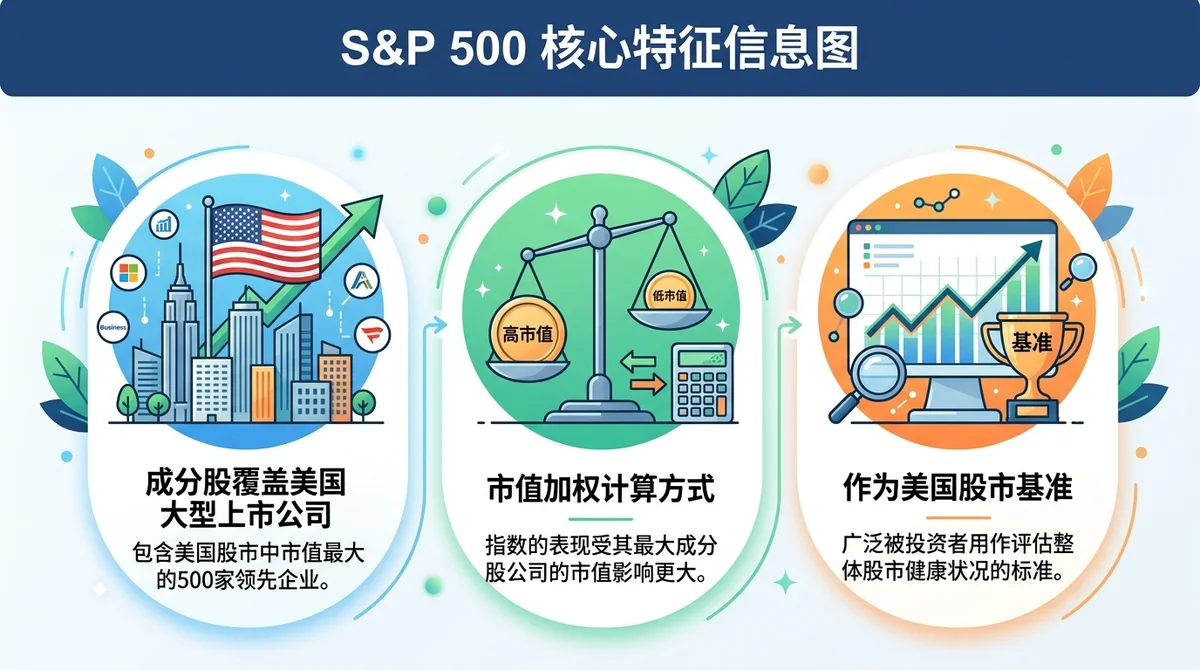
S&P 500 是覆盖美国大型上市公司、按市值加权计算的股票指数,被广泛用作美国股市整体表现的代表基准。
成分股覆盖:指数纳入的是美国大型上市公司群体,而非全部上市公司,因此它反映的是大市值板块的整体走势,而非美国经济中中小企业的全貌。具体成分股名单与调整规则属于指数编制方公布的资料,本文不逐一点名,以免引用过期名单。
加权方式:按市值加权意味着市值越大的公司对指数点位影响越大。这一机制的直接后果是指数表现对头部公司更为敏感,头部权重股波动会明显放大指数波动。
价格指数还是全收益指数:这是常被混淆的一点。市场上被广泛引用的 S&P 500 点位通常指价格指数,即不含股息再投资的口径;成分股派息会使其与全收益口径产生差异。因此比较“指数涨幅”和“你实际拿到的基金收益”时,两者天然存在股息与费用的差额。具体股息率数据本文未取得公开核实数值,标注为数据未公开。
为何被视为美国股市代表:因为它覆盖的是美国大市值公司群体,且被大量基金、ETF 与衍生品用作业绩基准与跟踪标的,形成了“基准—产品—衍生品”的完整生态,引用度最高。
#S&P 500 和日股、英股、中国A股市场有什么不同?
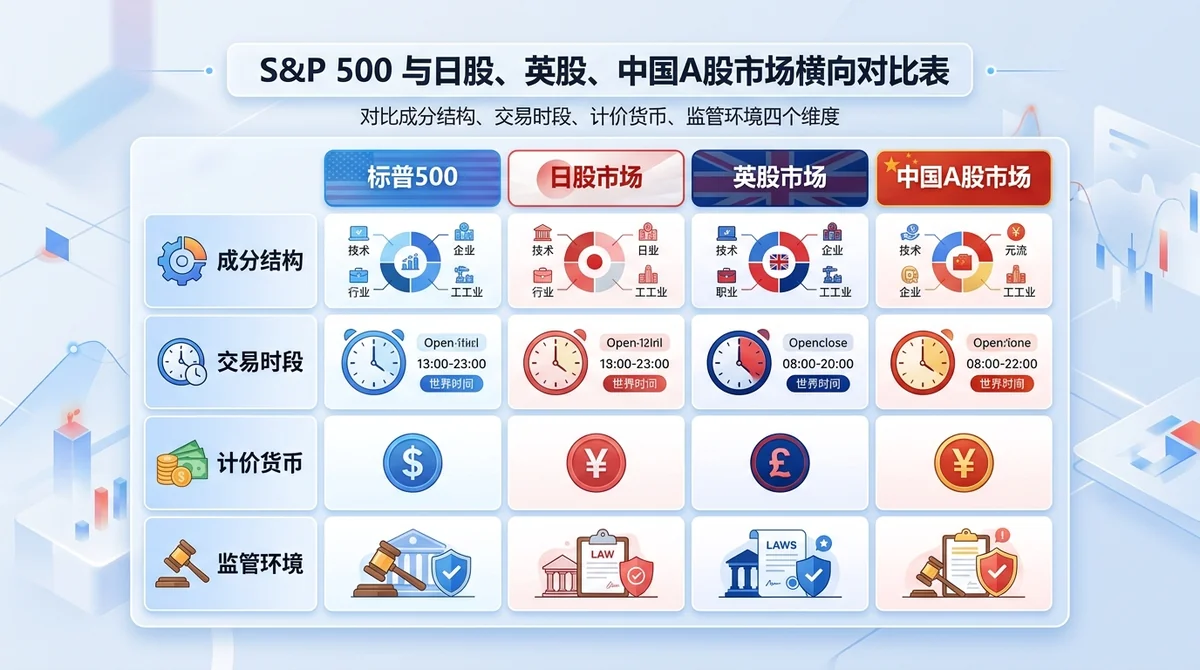
S&P 500 对应美国市场,与日股、英股、中国A股市场在成分结构、交易时段、计价货币和监管环境上均不同,跨市场配置会额外引入汇率与时段风险。
成分与行业结构:四个市场的上市公司构成、行业分布与市值集中度各不相同,指数编制方法也不同(有的按市值加权,有的存在自由流通量调整或成分数量差异)。这意味着“同为大市值指数”,其行业暴露并不等价,不能简单按点位涨幅横向比较。
交易时段:美国市场、日本市场、英国市场与中国A股市场的交易时段分布在不同时区,重叠有限。对跨市场投资者,这带来两个现实问题:一是同一消息在不同市场的反应时间不同;二是代币化或场外产品可能在原市场休市时仍在报价,形成价格发现空档。
计价货币与汇率敞口:S&P 500 以美元计价,日股以日元、英股以英镑、A股以人民币计价。非美元投资者持有美国资产时,最终收益 = 资产本币涨跌 + 汇率变动,两者可能同向也可能相互抵消。这一点在跨市场配置中往往被低估。
流动性与监管差异:各市场的交易机制、涨跌限制、结算周期、信息披露要求与投资者适当性规则不同。跨市场配置需要同时承担两个市场的规则风险,而非只承担一个。
#普通投资者可以通过哪些方式获得 S&P 500 敞口?
获得 S&P 500 敞口的方式包括指数基金、ETF、衍生品和代币化产品,其中基金与 ETF 更接近持有资产,衍生品和代币化产品只提供价格敞口。
指数基金与 ETF:间接持有。投资者申购的是基金份额,基金再去持有成分股。优点是门槛低、分散化、无需自行处理成分股调整;代价是管理费、跟踪误差,以及基金份额本身不等于股票股东身份。具体费率与跟踪误差数值因产品而异,本文未取得核实数据,标注为数据未公开。
衍生品:只买涨跌。期货、期权、差价合约等提供的是价格敞口,不涉及标的资产所有权。持有衍生品要面对保证金、展期、资金费率或时间价值衰减等成本项,长期持有的成本结构与持有现货完全不同。
代币化产品:价格敞口,不等于真实美股。代币化股票类产品在链上报价与结算,提供的是对标的股票价格的敞口,通常不附带股东身份、投票权,公司行动(拆股、分红、并购)的处理方式取决于发行方规则。关于直接持股与代币化股票在公司行动与股息再投资上的差异,可参见 MSX Compare 的专题对比。
成本与风险差异概览:基金/ETF 的成本主要是显性管理费与隐性跟踪误差;衍生品的成本是资金成本与展期损耗;代币化产品的成本包含平台费率、链上成本与发行方信用风险。三类路径的风险来源不同,不能只看表面费率高低。
#哪些投资者适合关注 S&P 500,哪些不适合?
希望分散单一市场风险、能承受汇率波动且持有周期较长的投资者更适合关注 S&P 500,短期交易或无法承受汇率波动的投资者需谨慎。
适合的人群:已有单一市场集中持仓、希望引入不同市场暴露的投资者;持有周期较长、能够承受中间波动的人;能够接受汇率作为收益组成部分而非干扰项的人。
需要谨慎的人群:无法承受汇率波动、且不打算做汇率对冲的投资者;以短期交易为主、更关注时段连续性与杠杆工具的人;以及把“代币化股票”误当作“真实持股”的投资者。
决策分流:
- 如果你是长期配置者、只想低成本获得市场平均:优先研究宽基指数基金或 ETF,重点核对费率、跟踪误差与规模。
- 如果你已有大量美国资产、想降低单一市场集中:关注跨市场分散,而不是继续加码同一市场。
- 如果你只想做方向性交易、不打算长期持有:衍生品或永续类工具的机制更贴近需求,但需先弄清资金费率与强平规则。
- 如果你在链上环境活动、需要 7×24 报价:代币化产品是可选路径,但必须先确认发行方、赎回机制与公司行动处理规则。
- 如果你无法承受汇率波动:应把汇率对冲成本纳入比较,或降低该市场权重。
行动清单:
- 明确目标是长期持有还是方向性交易,这决定工具类别。
- 若选基金/ETF,核对费率、跟踪误差、规模与折溢价情况。
- 若选衍生品,核对保证金规则、资金费率与强平机制。
- 若选代币化产品,核对发行方资质、赎回路径与公司行动处理方式。
- 计算汇率敞口占比,判断是否需要对冲及其成本。
- 确认交易时段与原市场休市时的报价风险。
- 记录数据截止日期,避免用过期数据做决策。
#关注 S&P 500 需要注意哪些风险?
S&P 500 存在成分集中度、汇率波动和交易时段错配等风险,且代币化股票产品只是价格敞口,与持有真实美股不同。
集中度风险:市值加权使头部公司权重较高,指数表现对少数大市值公司敏感。当头部板块估值回调时,指数层面的回撤可能大于成分股中位数的回撤。
汇率风险:非美元投资者的实际收益包含汇率变动。美元走弱时可能侵蚀本币收益,美元走强时则可能放大收益,方向不可预设。
时段错配与流动性风险:跨市场或链上产品在原市场休市期间的报价可能缺乏深度,滑点与价差风险上升。
代币化产品特有风险:包括发行方信用风险、智能合约风险、赎回条款限制,以及公司行动(分红、拆股)在链上处理方式与直接持股不一致的问题。
估值口径风险:引用指数点位时需确认是价格指数还是全收益指数,否则会高估或低估实际持有收益。
#FAQ
Q1:S&P 500 是价格指数还是全收益指数? A:市场广泛引用的点位通常为价格指数口径,不含股息再投资;全收益口径会把成分股分红计入。比较基金实际收益时应使用全收益口径或直接看基金净值。
Q2:买 S&P 500 ETF 等于持有美国股票吗? A:不等同。ETF 份额代表对基金资产的权益,基金再持有成分股,投资者不直接登记为成分股股东,也不直接行使投票权。
Q3:代币化股票和真实美股的核心区别是什么? A:核心区别在权益属性与公司行动处理。代币化产品通常只提供价格敞口,股东身份、投票权与分红处理取决于发行方规则,且额外承担平台与合约风险。
Q4:跨市场配置 S&P 500 会额外承担哪些风险? A:主要是汇率敞口、交易时段错配、以及不同市场监管与结算规则带来的操作风险。
Q5:本文的数据来源是什么? A:本文仅基于公开的指数定义与市场结构信息整理,具体费率、股息率、估值倍数等数值未取得可核实来源,均标注为数据未公开。
本内容基于公开数据整理,不构成投资或开户建议。数据截至 2026-01-01,实际情况可能变化。如需核对最新规则,可查看指数编制方与相关产品的官方来源。
常见问题
S&P 500 是价格指数还是全收益指数?
市场广泛引用的点位通常为价格指数口径,不含股息再投资;全收益口径会把成分股分红计入。比较基金实际收益时应使用全收益口径或直接看基金净值。
买 S&P 500 ETF 等于持有美国股票吗?
不等同。ETF 份额代表对基金资产的权益,基金再持有成分股,投资者不直接登记为成分股股东,也不直接行使投票权。
代币化股票和真实美股的核心区别是什么?
核心区别在权益属性与公司行动处理。代币化产品通常只提供价格敞口,股东身份、投票权与分红处理取决于发行方规则,且额外承担平台与合约风险。
跨市场配置 S&P 500 会额外承担哪些风险?
主要是汇率敞口、交易时段错配、以及不同市场监管与结算规则带来的操作风险。
本文的数据来源是什么?
本文仅基于公开的指数定义与市场结构信息整理,具体费率、股息率、估值倍数等数值未取得可核实来源,均标注为数据未公开。