tokenized U.S. Treasuries
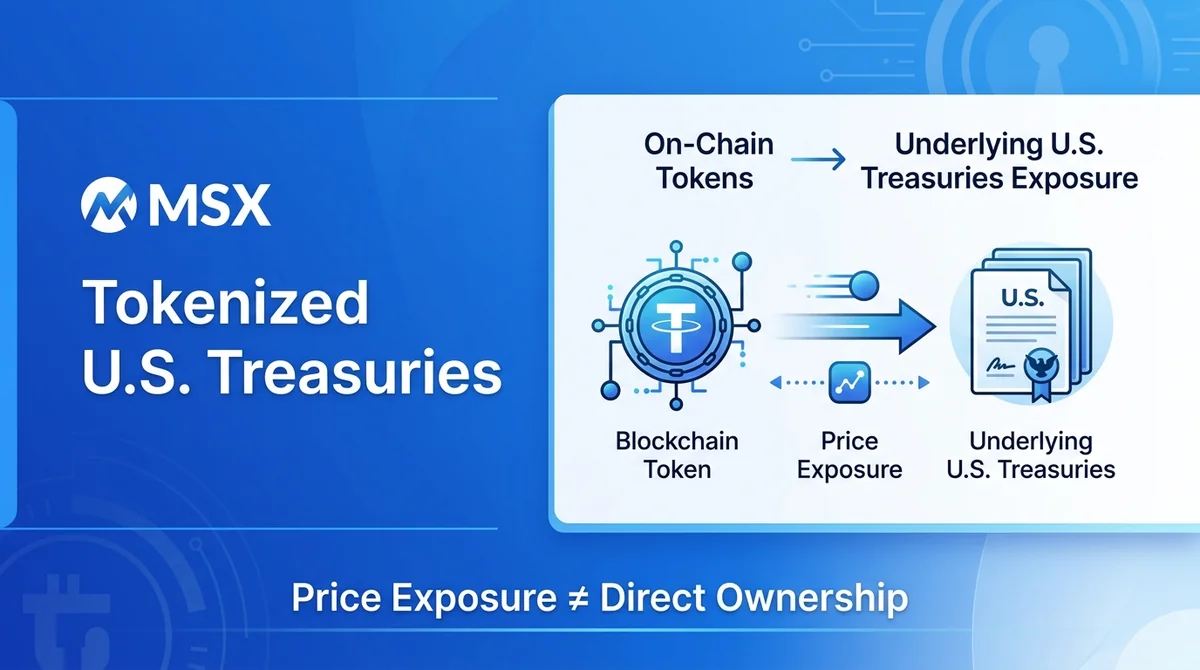
代币化美国国债属于资产支持代币与代币化债券范畴,本文对比其与代币化债券、股票、黄金、白银、原油及永续合约的敞口类型、杠杆与赎回机制差异。
结论:代币化美国国债是把美国国债相关敞口搬到链上的资产支持代币,属于代币化债券大类;它提供的是价格敞口,不等于直接持有美国国债,也不带杠杆。是否适合关注,取决于你要的是债券类敞口、股票类敞口还是商品类敞口,以及能否接受发行方与托管依赖。
#代币化美国国债是什么,它属于哪类资产?
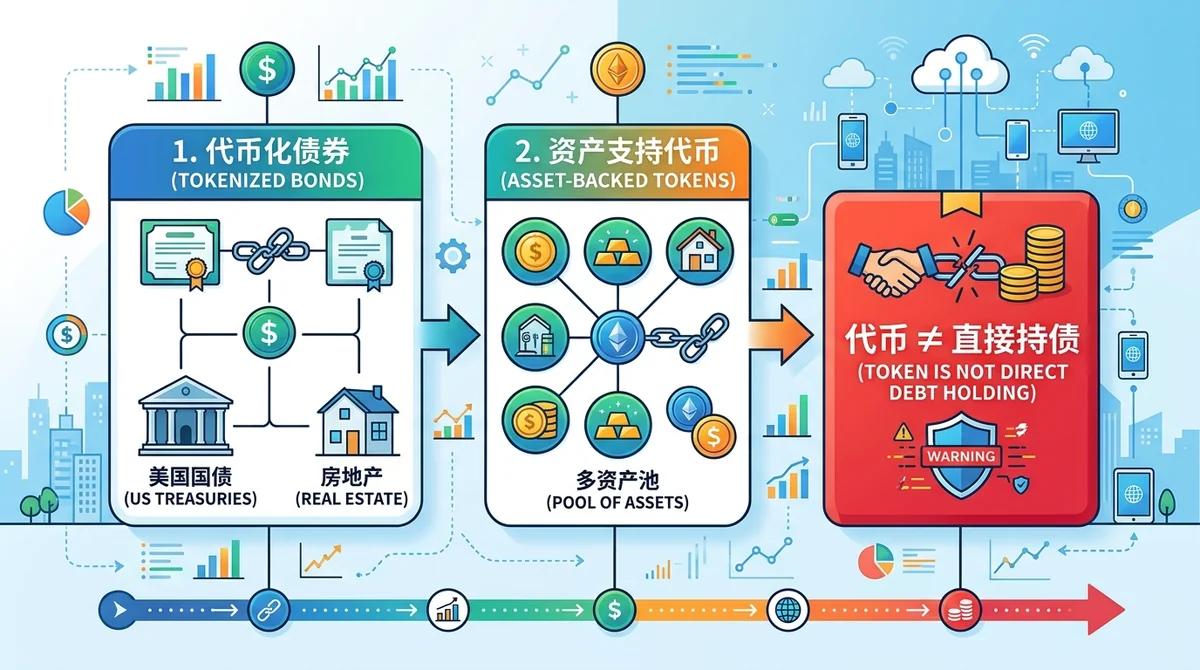
代币化美国国债(tokenized U.S. Treasuries / tokenized treasury)在分类上归属**资产支持代币(asset-backed tokens)与代币化债券(tokenized bond)**的交叉范畴:代币以某种形式挂钩美国国债相关敞口,在链上以代币形态流通。
#代币化美国国债的底层是什么?
底层指向美国国债相关敞口。具体是直接持债、通过基金/SPV 间接持有,还是以其他抵押结构映射,取决于项目披露。本文未取得具体项目的底层持仓明细、托管机构与审计报告数据,相关字段数据未公开。
#它属于资产支持代币还是代币化债券?
两者都成立,只是观察角度不同:从发行结构看,它是资产支持代币;从敞口属性看,它属于代币化债券。判断一个具体代币属于哪一类,看它映射的是利率敞口、股价敞口还是商品价格敞口,而不是看它的名字。
#持有代币是否等于持有美国国债?
不等于。持有代币获得的是价格敞口,不必然对应真实持债关系,也不必然附带美国国债持有人的法律地位与权益。底层资产、托管安排与赎回机制均以项目披露为准;披露缺失时应视为未知风险,而不是默认安全。
#代币化美国国债与代币化债券、股票、黄金、原油有什么区别?
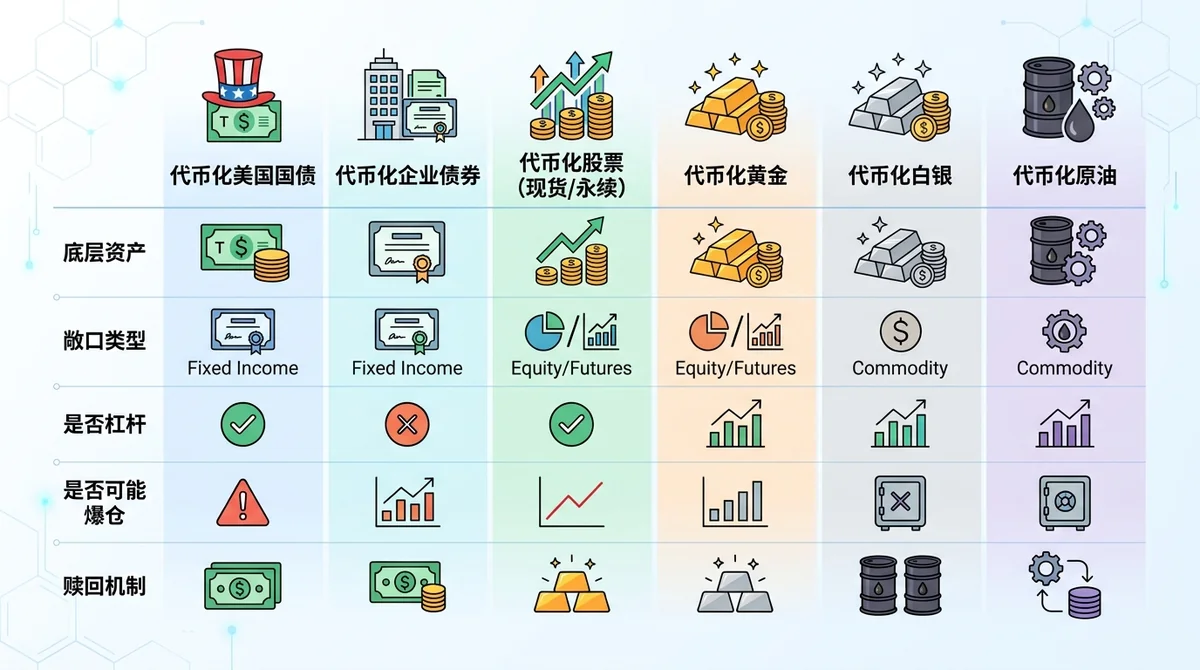
差异核心只有两条:底层资产是什么,以及敞口类型是现货还是衍生品。
#底层资产分别是什么?
- 代币化美国国债:美国国债相关敞口
- 代币化债券:债券敞口,价格驱动因素为利率与信用
- 代币化股票(tokenized equities):股票价格敞口
- 代币化黄金 / 白银(tokenized gold / tokenized silver):贵金属价格
- 代币化原油(tokenized crude oil):大宗商品价格
#价格敞口的来源有何不同?
债券类代币的价格驱动是利率与信用利差;股票类代币的价格驱动是公司盈利与估值;贵金属代币由金价银价驱动;原油代币由供需与地缘因素驱动。四类资产的驱动因子相关性通常较低,这是多资产配置中区分它们的实际意义;但相关性会随宏观环境变化,并非恒定。
#现货型代币与永续合约型代币差在哪?
现货型代币是价格敞口,无杠杆、无强制平仓机制(除非项目另有条款);永续合约型代币是衍生品,带杠杆,存在资金费率成本与爆仓可能。代币化股票现货与代币化股票永续(tokenized stock perpetual)就是这一分野的典型例子:前者跟踪股价,后者是对股价的杠杆化押注。
#代币化股票和代币化股票永续,和真实美股差多远?
#代币化股票是真实美股吗?
不是。代币化股票(tokenized stock spot)只提供美股价格敞口,不构成股东身份,不必然附带投票权,公司行动与股息处理方式取决于项目规则。这一点在直接持股与代币化股票的对比中差异最明显。
#代币化股票永续为什么是衍生品?
因为它不交割标的资产,而是以合约形式对价格方向下注,叠加杠杆、资金费率与强平机制。代币化股票永续的风险结构更接近合约交易,而不是持股。
#美股价格与代币价格是什么关系?
美股价格是因,代币价格是果。代币价格跟踪标的股价,而非反向影响股价。任何把代币价格波动当作美股定价信号的解读,都颠倒了因果方向。
#什么样的用户适合关注代币化美国国债这类资产?
适用人群:希望在链上获得债券类价格敞口、不需要杠杆、能接受发行方与托管依赖的用户**。不适用人群**:需要股东权利、需要双向杠杆交易、或无法核实赎回条款的用户。
#场景分流
- 如果你是想要债券类敞口且不需要杠杆 → 关注代币化美国国债与代币化债券,重点核对底层与赎回条款
- 如果你是想要股票价格敞口 → 关注代币化股票现货,而非永续
- 如果你是想要贵金属或大宗商品敞口 → 关注代币化黄金、白银、原油,注意其与债券的驱动因子不同
- 如果你是需要杠杆与双向交易 → 才考虑永续型产品,并先算清资金费率与强平线
- 如果你是必须拥有股东身份或法律持债权 → 代币化产品不满足该需求,应走传统通道
#行动清单
- 确认自己需要的是哪一类敞口(利率 / 股价 / 商品)
- 查阅项目披露的底层资产与托管安排,缺失则记为未知
- 核对赎回机制、赎回门槛与结算时效
- 区分现货型与永续型,确认是否存在杠杆与强平
- 检查代币在二级市场的流动性深度
- 确认所在地的合规与可得性
- 记录数据截止日期,避免用过期披露做判断
#FAQ
Q1:代币化美国国债算债券还是算稳定币类资产? A:从敞口属性看属于代币化债券,从发行结构看属于资产支持代币。它与稳定币的关键差别在于价格是否浮动:债券类代币跟踪利率敞口,价格会波动,不等同于锚定 1 美元的支付工具。
Q2:持有代币化美国国债能拿到票息吗? A:取决于项目条款。票息是否传递、以何种形式传递、是否再投资,均以项目披露为准;本文未取得具体项目数据,相关字段数据未公开。
Q3:代币化股票永续和代币化股票现货,哪个风险更高? A:永续型更高。它叠加杠杆、资金费率与强平机制,亏损可能被放大;现货型仅承担价格波动风险。
Q4:为什么要把债券、股票、黄金、原油放在一起比较? A:因为它们的价格驱动因子不同,相关性通常较低。区分底层资产与敞口类型,是判断一个代币究竟在承担什么风险的第一步。
Q5:代币化资产的主要风险是什么? A:发行方与托管依赖、永续型产品的杠杆与爆仓风险、赎回与流动性条款的不确定性。三者都需要逐项核实,无法核实的部分不应假设为无风险。
本内容基于公开资料与定性分析整理,不构成投资或开户建议。文中未引用具体项目的底层持仓、托管机构或赎回条款数据,相关字段以项目官方披露为准。数据截至 2026-01-01,实际情况可能变化。
常见问题
代币化美国国债算债券还是算稳定币类资产?
从敞口属性看属于代币化债券,从发行结构看属于资产支持代币。它与稳定币的关键差别在于价格是否浮动:债券类代币跟踪利率敞口,价格会波动,不等同于锚定 1 美元的支付工具。
持有代币化美国国债能拿到票息吗?
取决于项目条款。票息是否传递、以何种形式传递、是否再投资,均以项目披露为准;本文未取得具体项目数据,相关字段数据未公开。
代币化股票永续和代币化股票现货,哪个风险更高?
永续型更高。它叠加杠杆、资金费率与强平机制,亏损可能被放大;现货型仅承担价格波动风险。
为什么要把债券、股票、黄金、原油放在一起比较?
因为它们的价格驱动因子不同,相关性通常较低。区分底层资产与敞口类型,是判断一个代币究竟在承担什么风险的第一步。
代币化资产的主要风险是什么?
发行方与托管依赖、永续型产品的杠杆与爆仓风险、赎回与流动性条款的不确定性。三者都需要逐项核实,无法核实的部分不应假设为无风险。