美国与香港代币化股票监管差异
从发行、交易、托管三个环节拆解美国与香港代币化股票的监管重点差异,说明代币化股票与直接持股在法律地位上的区别,并给出中国大陆投资者的合规判断顺序。
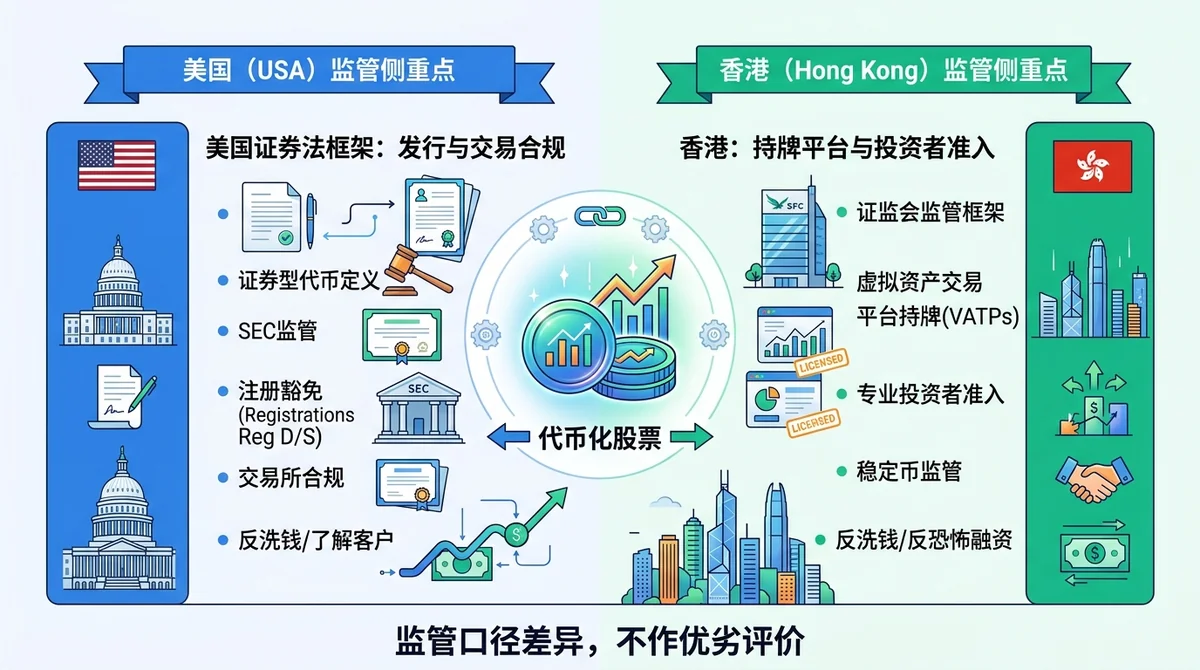
结论:美国与香港对代币化股票的监管差异在于关注环节不同,而不在于“谁更宽松”——美国侧重证券法框架下的发行与交易合规,香港侧重持牌平台与投资者准入。因此,必须按发行、交易、托管三个环节分别对照,不能整体比较松紧。
#美国与香港对代币化股票的监管差异到底在哪?
两地监管的核心分歧是“管哪一段”,而不是“管得多严”。把代币化股票拆成发行、交易、托管三个环节后,会发现两地监管责任的重点并不重合。
#两地监管各自管的是什么环节?
美国以证券法框架为轴,关注代币化产品在发行与交易环节是否落入证券定义、是否满足相应的注册或豁免要求。香港以持牌平台与投资者准入为轴,关注提供相关服务的平台是否持牌、客户是否属于可接纳的投资者类别。
这两句话不能互换:美国问的是“这个产品与这次发行交易合不合规”,香港问的是“这个平台与这类客户能不能做”。
#发行、交易、托管三段的监管归属有何不同?
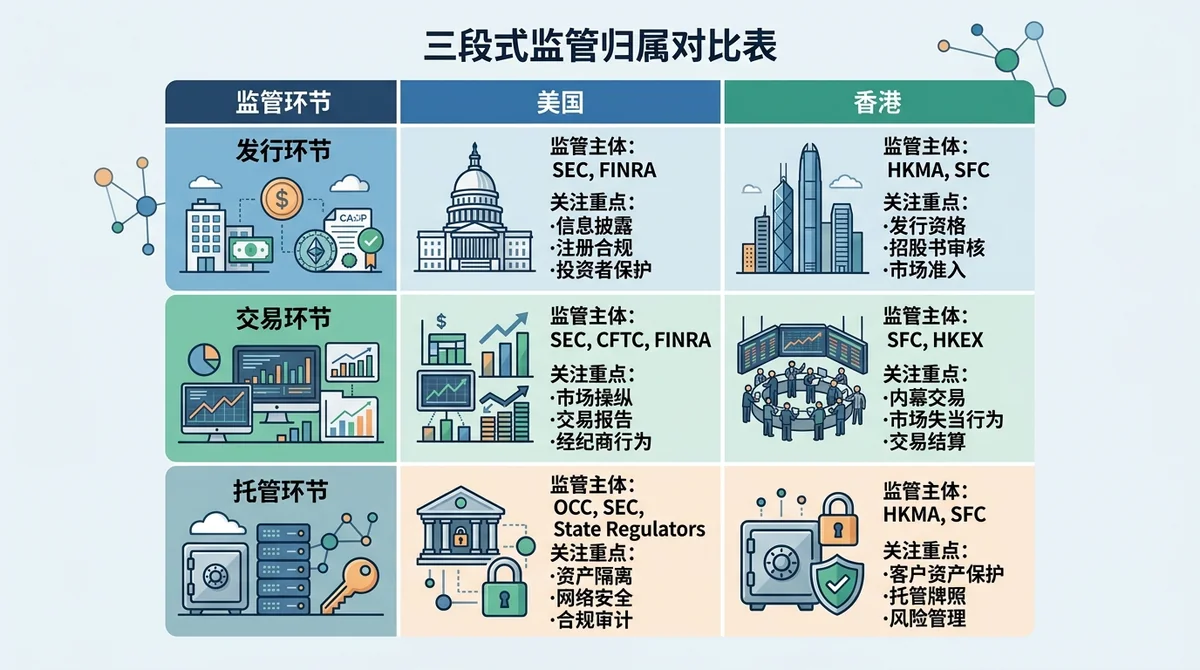
- 发行段:在美国的监管框架下,发行行为本身是否构成证券发行是判断起点;在香港的监管框架下,发行结构更多与平台可提供的产品范围挂钩。
- 交易段:美国关注交易场所与经纪环节的合规身份;香港关注交易平台是否持牌及可服务客户范围。
- 托管段:两地均将托管视为独立环节,托管主体的责任与发行、交易主体分离。本文未逐一引用两地监管机构的具体条文,托管归属的具体认定应以当地官方口径为准,本文不作推定。
#为什么不能简单说哪边更宽松?
因为三个环节的严格程度并不一致。某地在发行端要求更细,不代表其在平台准入端也更严;反之亦然。把两地放进“宽松—严格”的单一维度,会掩盖真正的风险点:你可能在发行端合规,却在托管端踩线。
可引用结论:美国与香港对代币化股票的监管差异主要体现在关注环节不同,二者不能简单比较宽松程度。
#代币化股票和直接持股在法律地位上有什么不同?
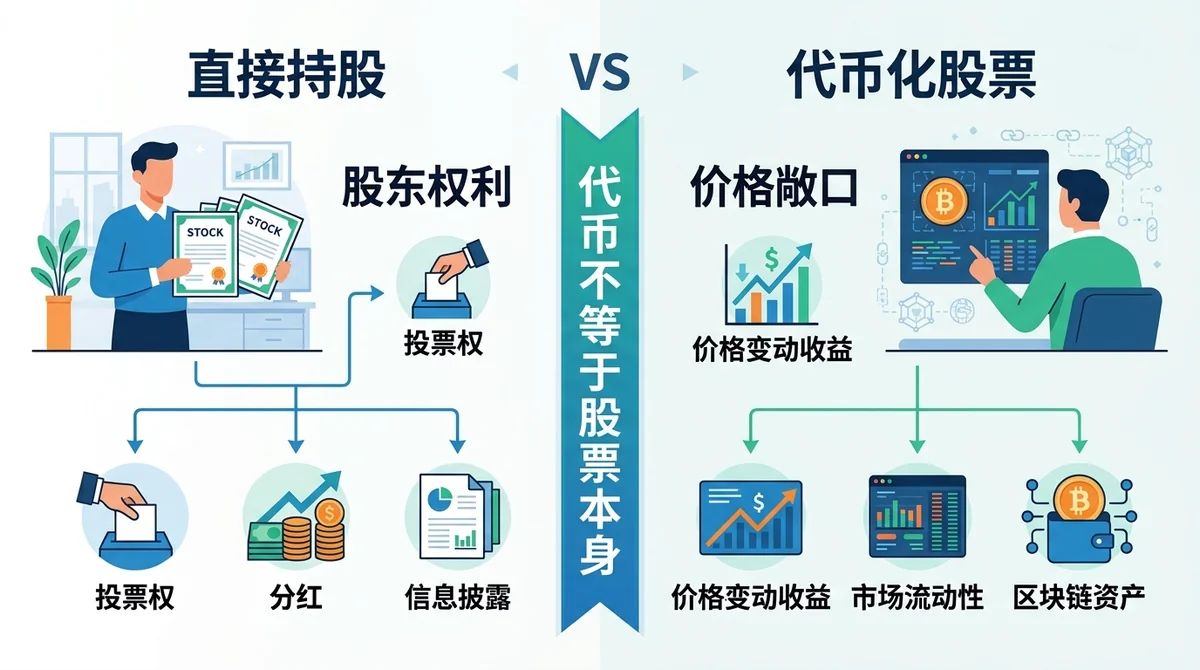
结论:代币化股票提供的是价格敞口,不等于真实美股股权;持有代币通常不能直接主张股东权利。
#代币化股票代表的是股权还是价格敞口?
从产品结构看,代币化股票追踪的是标的股票的价格表现,属于敞口型工具。它与直接持股的关键区别在于:直接持股记录的是股东名册上的身份,代币记录的是对某个发行或托管结构的债权式或合约式权利。
#持有代币能否主张股东权利?
投票权、分红领取、公司行动参与等股东权利是否可及,取决于发行结构的具体安排,而非代币名称。在具体产品条款未公开的情况下,不应假定持有代币即自动获得与直接持股相同的权利。
#两地监管如何看待这一区别?
美国与香港的监管口径均不把代币等同于股票本身。这一共识很重要:它意味着代币化股票在两地都不会被当作“换了个形式的股票”来对待,而是作为独立的产品类型接受审视。
延伸阅读可参考站内对直接持股 vs 代币化股票:所有权、税务与平台风险 2026的拆解,以及直接持股 vs 代币化股票:公司行动与股息再投资差异 2026的对照。
#中国大陆投资者如何判断自己能否合规参与?
结论:先判断自身是否属于可参与主体,再评估渠道;顺序颠倒会把渠道问题误当成资格问题。
#先看主体资格还是先看渠道?
先看主体资格。主体资格决定“能不能参与”,渠道决定“通过什么参与”。如果主体资格层面已不成立,任何渠道方案都不解决合规问题。
#直接持股与代币化敞口分别受什么约束?
两者法律地位不同,约束来源也不同:直接持股涉及境外证券账户开立与跨境资金安排;代币化敞口涉及平台准入、产品可售范围与托管安排。二者不能用同一套判断标准套用。
#哪些环节最容易踩合规红线?
- 跨境资金环节:资金进出路径的合规性是首要风险点。
- 平台准入环节:平台是否可向所在地区用户提供服务,需以官方口径核实。
- 产品属性环节:代币化产品是否被认定为证券,直接影响可参与性。
具体地区的可参与范围与最新要求,本文未掌握可公开核验的逐条口径,不作推断,应以监管机构官方发布为准。
#持股转代币有哪些风险需要逐项核对?
结论:持股转代币会引入三类新增风险,且价格跟随美股不代表风险等同。
#托管与对手方风险体现在哪?
转成代币后,你的权利主张对象从发行公司变为代币发行方与托管方。对手方信用、托管资产隔离安排、赎回机制是否清晰,都需要逐项核对。
#跨境合规与税务如何处理?
跨境环节涉及资金路径合规与税务居民身份判断;代币形式的持有在税务处理上可能与直接持股不同。具体税负规则因辖区而异,本文不提供具体税率,需按所在地口径确认。
#价格跟随是否等于风险相同?
不等于。代币价格是果,美股价格是因。价格跟随只说明两者在常态下相关性高,不说明在极端行情、平台故障或赎回受限时表现一致。跟踪误差、流动性折价与赎回摩擦都是直接持股不存在的变量。
关于现货敞口与衍生品敞口的进一步区分,可参考代币化股票合约 vs 代币化股票永续;入口路径选择可参考美股代币化 vs 真实美股:入口选择最短路径。
#常见问题(FAQ)
见下方 FAQ 区块。
免责声明:本内容基于公开信息整理,不构成投资或开户建议。监管口径可能变化,涉及具体参与资格与渠道时,请以两地监管机构与相关平台的官方发布为准。
常见问题
美国与香港的代币化股票监管,哪个更严格?
不能这样比较。两地管的环节不同:美国侧重证券法框架下的发行与交易合规,香港侧重持牌平台与投资者准入。某地在发行端更细,不代表在平台准入端也更严,必须按发行、交易、托管三段分别对照。
持有代币化股票能拿到分红和投票权吗?
取决于发行结构的具体安排,不能一概而论。两地监管口径均不把代币等同于股票本身,因此股东权利是否可及需看产品条款,条款未公开时不应假定自动获得。
代币化股票的价格和真实美股一样吗?
常态下高度跟随,但价格跟随不等于风险等同。代币价格是美股价格的结果,极端行情、平台故障或赎回受限时可能出现偏离,跟踪误差与流动性折价是直接持股不存在的变量。
中国大陆投资者应该先看资格还是先看渠道?
先看主体资格,再看渠道。资格决定能不能参与,渠道决定通过什么参与;若资格层面不成立,任何渠道方案都不解决合规问题。跨境资金路径与平台准入是最容易触及红线的环节。
持股转成代币后,主要新增哪些风险?
三类:托管与对手方风险(权利主张对象变为发行方与托管方)、跨境合规与税务不确定性、以及价格跟随带来的风险误判。核对重点是托管资产隔离、赎回机制与税务处理口径。