欧洲股市 vs 美股 2026:估值折价该用哪条路径吃(直接持股、ETF 与代币化敞口三维对照)
欧洲股市相对美股的估值折价是相对概念,不等于买入理由。本文对比直接持股、ETF 与代币化敞口在成本、汇率、可及性与对手方风险上的差异,并给出按持有周期分流的核对清单。
结论:估值折价只是相对美股的估值口径差异,不是买入理由;吃这条折价有三条路径——直接持股、ETF、代币化敞口,先按持有周期与风险承受能力选路径,再谈估值。
#欧洲股市 vs 美股的估值折价到底指什么?
核心判断:折价是相对概念,衡量的是欧洲市场整体估值倍数相对美股的水平差,而不是“欧洲股票绝对便宜”。本文不引用具体估值倍数、指数市盈率点位,相关数据标注为「数据未公开」。
#估值折价是相对谁、用什么口径衡量?
折价的参照系是美股。常用口径包括指数层面的市盈率、市净率、股息率等相对指标。同一时点下,欧洲主要指数与美股主要指数的估值倍数差异构成“折价”或“溢价”。具体倍数随行情变化,本文不引用未核实数字。
#折价为什么长期存在,可能兑现吗?
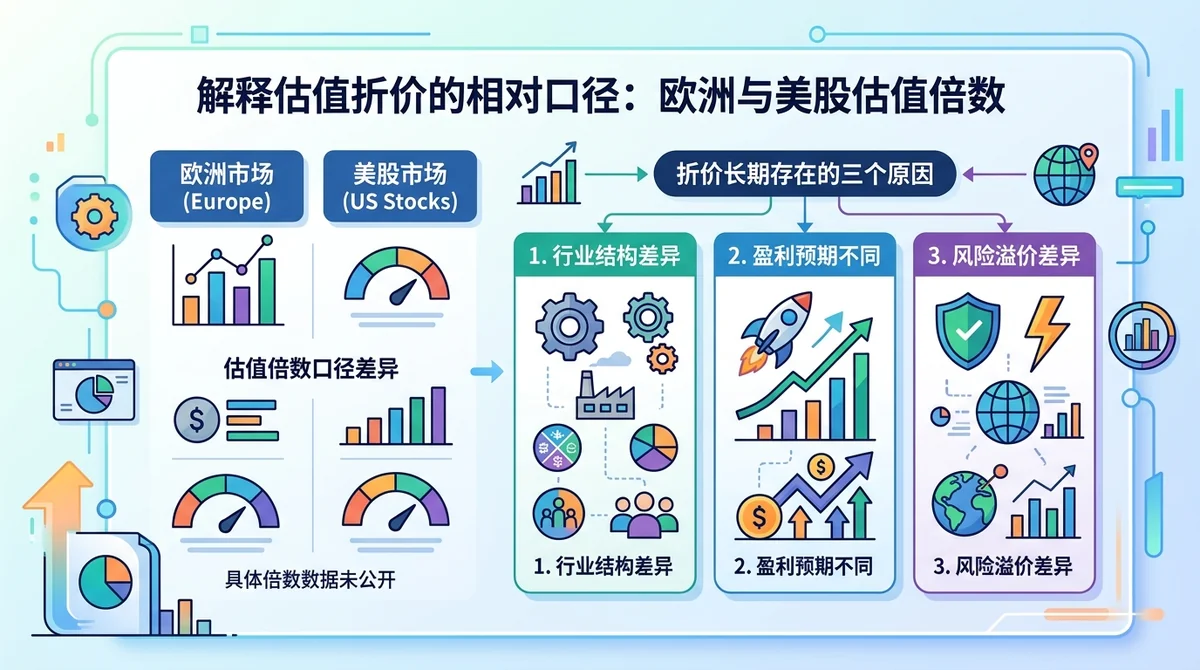
折价长期存在通常与三方面有关:行业结构(欧洲指数中传统行业权重较高、科技权重较低)、盈利预期增速差异、以及投资者要求的风险溢价不同。以上为常见解释框架(推测性归因),并非已被单一实证确认的结论。折价能否兑现取决于上述因素是否反转,路径与时间均不确定,不构成任何收益承诺。
#折价与汇率、行业结构有什么关系?
对非欧元投资者而言,以本币计价的欧洲股票回报大致等于本地股价变动与汇率变动的叠加。即便估值折价收敛,汇率反向变动也可能抵消收益。行业结构则决定了折价本身反映的是“便宜”还是“增长预期更低”,两者含义不同。
#吃估值折价有哪三条敞口路径?
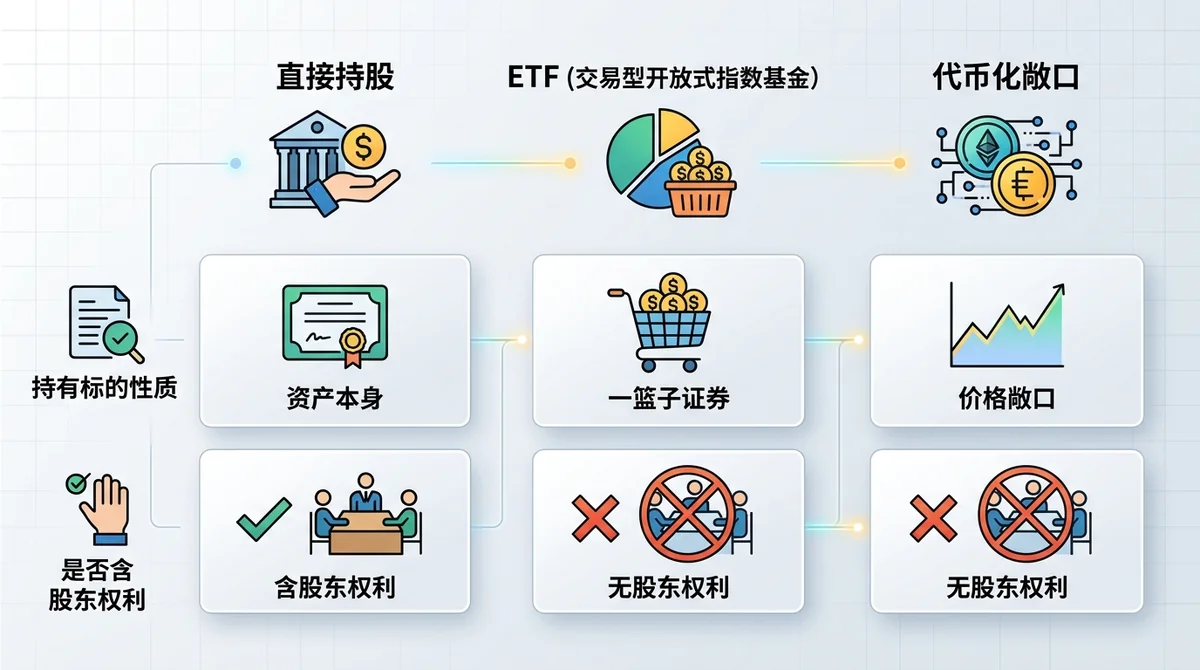
核心判断:三条路径持有的东西不一样——直接持股持有资产本身,ETF 持有一篮子证券,代币化敞口只持有价格敞口。
#直接持股:买到的到底是什么?
直接买入欧洲上市公司股票,持有的是股份本身,附带相应股东权利(如投票、分红,具体以当地市场规则与券商安排为准)。跨境开户、结算、税务申报的复杂度由投资者自行承担。
#ETF:一篮子敞口和单只股票差在哪?
ETF 持有一篮子成分证券,分散了个股风险,但引入了产品层面的费用与跟踪偏差。ETF 的价格由底层一篮子证券的净值决定,属于证券敞口而非单一公司敞口。具体费率数据未公开,不在此编造。
#代币化欧洲股票敞口:和真实持股差几层?
代币化股票是价格敞口,不含股东身份与股东权利。其价格锚定真实股票价格,真实股票价格是因,代币价格是果。若采用永续形式,则进一步接近衍生品,与真实持股的距离更远。
#三条路径在成本、汇率与可及性上怎么对比?
核心判断:三条路径在持有标的、成本结构、汇率暴露、时区结算与对手方风险上差异明显;汇率风险在任何路径下都不会自动消失。
#交易与持有成本分别落在哪?
直接持股的成本主要落在交易佣金、跨境结算与可能的托管费用;ETF 的成本主要落在产品管理费与买卖价差;代币化敞口的成本主要落在交易费率、资金成本(若含杠杆或永续形式)与链上操作成本。各项具体费率数据未公开,需以官方披露为准。
#区域配置的汇率风险怎么体现?
三条路径都暴露于欧元兑本币的汇率变动。代币化敞口不消除汇率暴露——它只是换了一种载体承载同一份价格波动。若代币以美元计价,则投资者可能同时承担标的货币与计价货币的换算影响。
#时区与结算差异会影响执行吗?
直接持股与 ETF 受交易所交易时段与结算周期约束;代币化敞口理论上可 7×24 交易,但在真实市场休市时段,代币价格可能因流动性稀薄而偏离锚定值。执行时段与流动性深度需要单独核对。
#不同持有周期与风险偏好该选哪条路径?
核心判断:长期配置且能处理跨境事务更适合直接持股,追求分散与简便更适合 ETF,只做短期价格表达才考虑代币化敞口。
#长期配置型投资者怎么选?
如果你是长期持有、且能处理跨境账户与税务申报的投资者,则直接持股路径与你的需求匹配度最高,因为它持有资产本身。
#只想短期表达区域观点怎么选?
如果你只需要短期表达“欧洲相对美股更强”的观点,且完全理解价格敞口与股东权利的区别,则代币化敞口在操作便利性上有其位置,但需同时接受对手方与锚定偏差风险。
#不愿承担跨境操作复杂度的人怎么选?
如果你希望一篮子分散、又不想处理跨境开户与结算,则 ETF 是三条路径中操作链条较短的一条。
#不接受对手方与衍生品风险的人怎么选?
如果你不接受对手方风险、托管风险或衍生品结构,则应直接排除代币化路径,包括代币化股票永续形式。
#代币化敞口与衍生品路径有哪些额外风险?
核心判断:代币化股票只是价格敞口、不含股东权利,永续形式更接近衍生品,需额外承担对手方、流动性与锚定偏差风险。
#代币化股票为什么不是真实持股?
代币化股票的价格跟随真实股票,但持有人是否进入股东名册、是否享有投票与分红派发等权利,取决于发行方结构与规则,需逐项核对,不能一概而论。公司行动(拆股、派息、并购)如何处理,同样取决于发行方规则。
#永续形式的敞口离真实股票有多远?
代币化股票永续属于衍生品结构,通常通过资金费率等机制维持价格贴近标的,并可能包含杠杆与强制平仓机制,与持有真实股票的机制差异最大。具体参数需以平台披露为准。
#对手方与流动性风险怎么看?
需要核对三项:发行或托管方的信用与储备披露、二级市场深度与买卖价差、以及代币价格相对标的的锚定偏差历史。三项中任一项数据缺失,都应视为风险未充分披露。
#行动清单
- 明确自己是要“持有资产”还是“表达价格观点”,这一步决定路径。
- 核对目标市场的交易时段、结算周期与税务处理规则。
- 核对 ETF 的跟踪标的、成分构成与费率披露(数据未公开则记录为待核实)。
- 若考虑代币化敞口,核对发行方储备披露、锚定偏差历史与流动性深度。
- 计算汇率敞口:确认计价货币与标的货币是否一致。
- 确认自己是否能承受对手方风险与衍生品结构风险。
- 记录数据截至日期,后续定期复核。
#FAQ
问:估值折价收敛是否等于欧洲股市会跑赢美股? 答:不等同。折价收敛只是估值倍数差缩小,指数回报还受盈利变化与汇率影响,两者不能划等号。
问:代币化欧洲股票敞口能替代直接持股吗? 答:不能完全替代。代币化敞口是价格敞口,通常不含股东权利,两者在权利与机制上不同。
问:ETF 是否消除了汇率风险? 答:没有。ETF 只是载体,若底层资产以欧元计价而投资者以其他货币计量,汇率暴露依然存在。
问:三条路径的成本哪条最低? 答:取决于持有周期、交易频率与具体产品条款,各项费率数据未公开,无法给出统一结论,需按官方披露逐项核算。
问:代币化股票永续和代币化股票现货有什么区别? 答:前者是衍生品结构,通常含资金费率与强平机制;后者是价格敞口载体。两者通常都不含股东权利,但风险层级不同。
本内容基于公开资料整理,不构成投资或开户建议。实际情况可能变化,具体条款请以相关平台官方披露为准。
常见问题
估值折价收敛是否等于欧洲股市会跑赢美股?
不等同。折价收敛只是估值倍数差缩小,指数回报还受盈利变化与汇率影响,两者不能划等号。
代币化欧洲股票敞口能替代直接持股吗?
不能完全替代。代币化敞口是价格敞口,通常不含股东权利,两者在权利与机制上不同。
ETF 是否消除了汇率风险?
没有。ETF 只是载体,若底层资产以欧元计价而投资者以其他货币计量,汇率暴露依然存在。
三条路径的成本哪条最低?
取决于持有周期、交易频率与具体产品条款,各项费率数据未公开,需按官方披露逐项核算。
代币化股票永续和代币化股票现货有什么区别?
前者是衍生品结构,通常含资金费率与强平机制;后者是价格敞口载体。两者通常都不含股东权利,但风险层级不同。