EV to EBITDA comparison for Pre-IPO vs public tech assets
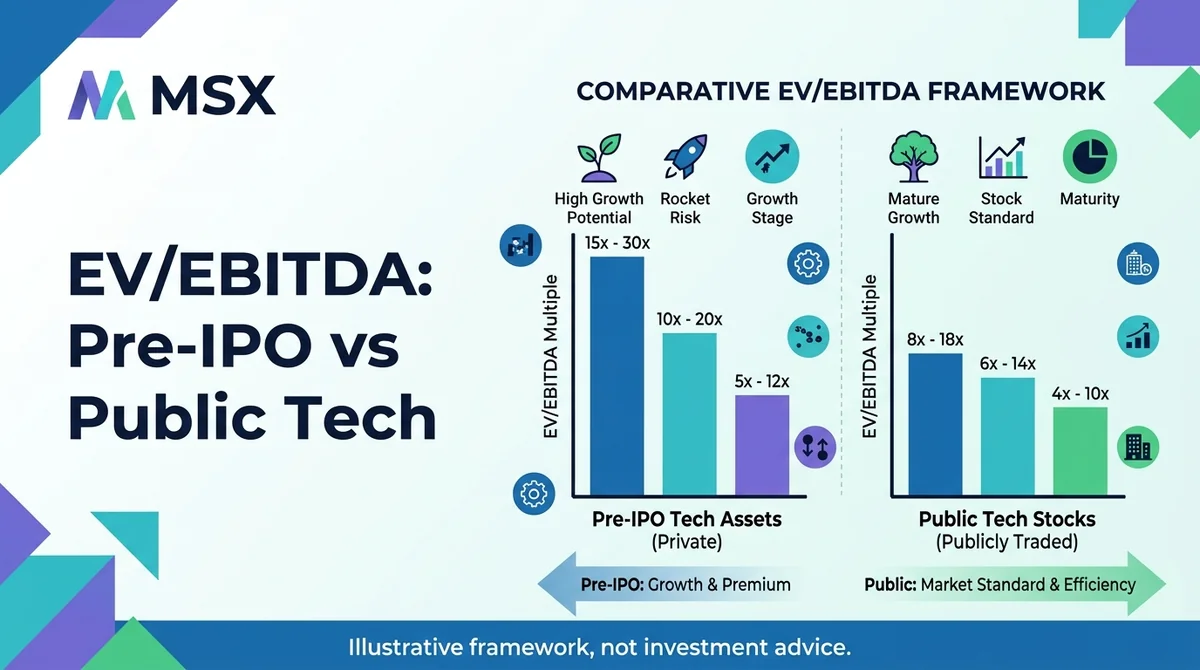
拆解 EV/EBITDA 在 Pre-IPO 与上市科技股上的计算口径差异、可比性边界与调整方法,并说明数据未公开时的标注与使用边界。
#结论:两者倍数不能直接横比,先统一口径再谈高低
答案段:Pre-IPO 科技资产与上市科技股的 EV/EBITDA 倍数不宜直接对比——前者股权价值多来自最近一轮融资估值、缺乏公开报价,后者来自公开市值,且两者 EBITDA 口径常因会计准则与股权激励处理不一致;只有在统一 EBITDA 定义、剔除一次性项目并标注流动性差异后,倍数才具备有限的参考意义。
#EV/EBITDA 到底衡量什么,为什么常用于科技资产对比?
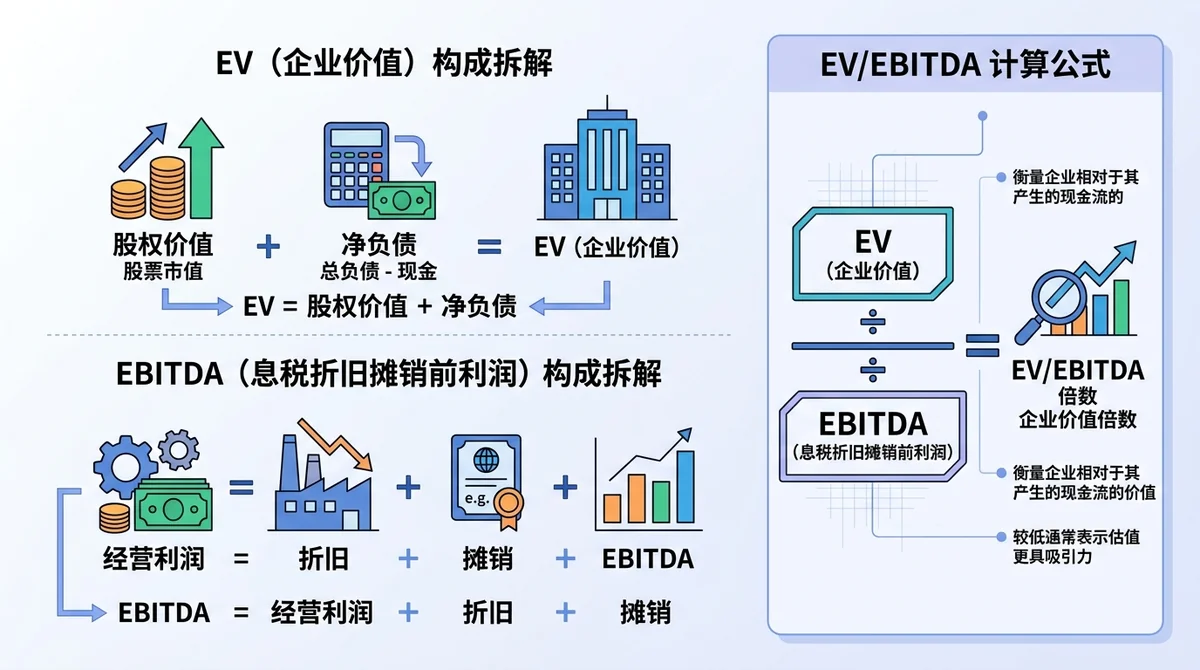
EV/EBITDA 用企业价值除以息税折旧摊销前利润。
- EV 的构成:股权价值 + 净负债,剔除资本结构差异。
- EBITDA 的构成:剔除利息、税、折旧摊销,接近经营现金流的代理指标。
- 相对 P/E 的优势:P/E 受杠杆与税率干扰,EV/EBITDA 更利于横向比较。
- 适用边界:科技公司若 EBITDA 为负或极薄,倍数会失真。
为什么比 P/E 更适合跨资本结构比较:两家公司负债水平不同时,P/E 的分母(净利润)已被利息侵蚀,倍数差异部分来自融资安排而非经营质量;EV/EBITDA 把资本结构从分子分母两端都做了中性化处理。
高增长、低利润时还适用吗:当期 EBITDA 薄,倍数会被机械推高,读数更多反映成长阶段而非估值贵贱,需结合增速与利润率路径判断。
#Pre-IPO 科技资产和上市科技股的 EV/EBITDA 口径有什么不同?
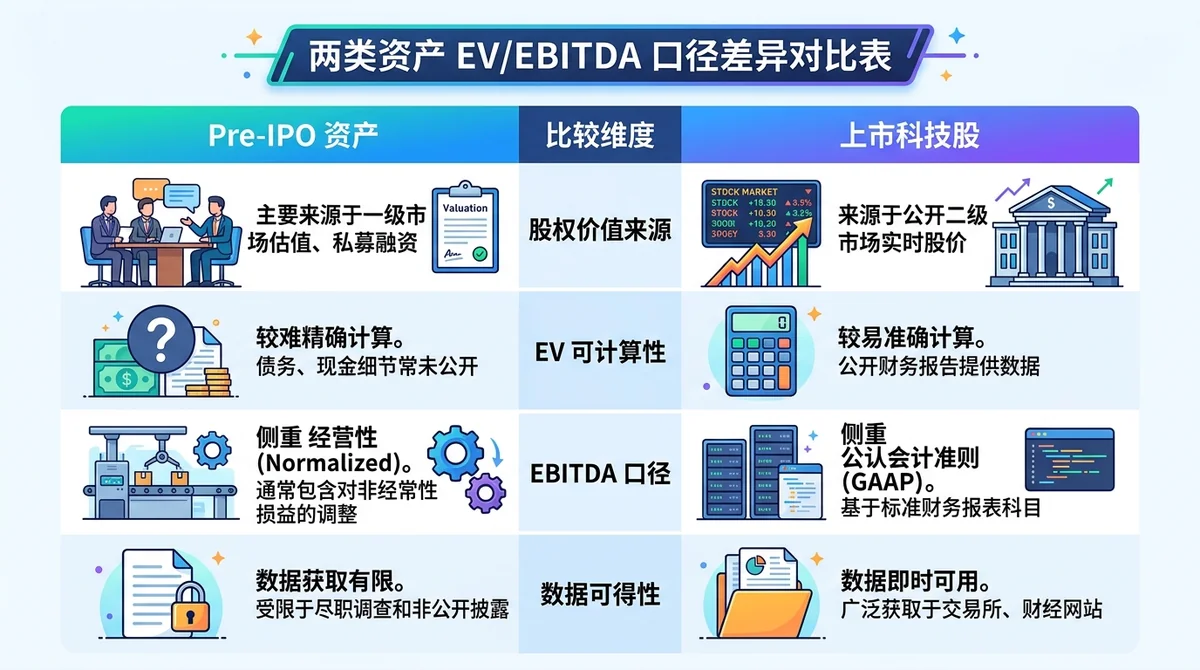
- 股权价值来源:上市科技股来自公开市值,实时可查;Pre-IPO 资产多来自最近一轮融资估值,非公开报价。
- EV 可算精度:上市股 EV 更容易算准;Pre-IPO 的净负债明细与优先股结构数据披露有限,部分项目数据未公开。
- EBITDA 口径:受会计准则、股权激励处理、一次性项目归类影响,两者常不一致。
- 可比性结论:口径不统一时,倍数不可直接横比。
#两种资产的 EV/EBITDA 倍数可以直接比较吗?
不能直接比较,主要干扰来自三处:
- 流动性折价:Pre-IPO 份额缺乏连续报价与即时退出通道,倍数中隐含折价,与公开市场倍数不在同一坐标系。
- 成长阶段:一级市场标的常处于收入扩张、利润为负或极薄的阶段,EBITDA 基数小,倍数波动大。
- 会计口径:股权激励是否加回、一次性项目如何归类,会显著改变 EBITDA。
调整方向:统一 EBITDA 定义、剔除一次性项目、对流动性差异做定性标注;数据缺失时**明确写「数据未公开」,不做推测。倍数只作参考,不构成买卖依据。
#用 EV/EBITDA 对比科技资产要注意哪些局限?
- EBITDA 为负时倍数无意义:分母为负,倍数符号与大小都不承载估值信息。
- 高增长公司易被高估或低估:当期 EBITDA 低推高倍数,反之成熟期利润释放会压低倍数,读数随生命周期漂移。
- 不反映现金流质量与资本开支强度:重资产或高研发投入的科技公司,EBITDA 与自由现金流差距可能很大。
- 不构成价格预测或投资建议。
#不同需求下该看哪种资产的 EV/EBITDA?
- 关注公开市场定价:看上市科技股,市值与财报数据可核。
- 想理解一级市场估值逻辑:看 Pre-IPO 资产,重点在最近一轮融资估值与条款。
- 两者并用:先统一口径再比较,并单独标注流动性差异。
- 明确目的再选对象:对比的目的决定数据源,而不是反过来。
#场景分流
- 如果你是公开市场交易者,需要判断某只科技股相对同业贵不贵,则以上市科技股同口径倍数为基准。
- 如果你在研究一级市场定价,想理解某 Pre-IPO 标的估值逻辑,则看其最近融资轮估值与 EBITDA 口径说明,数据未公开处如实标注。
- 如果你要跨两级市场做配置决策,则先统一 EBITDA 定义、剔除一次性项目,再叠加流动性折价的定性判断。
- 如果你面对 EBITDA 为负的标的,则放弃该倍数,改用收入倍数或现金流指标。
#行动清单
- 确认标的股权价值来源:公开市值还是最近融资估值。
- 核对净负债明细是否可得,缺失处标注「数据未公开」。
- 统一 EBITDA 定义:股权激励、一次性项目是否加回。
- 检查 EBITDA 是否为正且具备一定厚度。
- 对流动性差异做定性标注,不量化折价。
- 记录数据截止日期,避免用旧估值对比新市值。
#FAQ
Q1:Pre-IPO 资产的 EV/EBITDA 倍数通常比上市股高还是低? A:无统一结论。倍数高低取决于标的成长阶段、EBITDA 厚度与所用估值口径,且 Pre-IPO 股权价值多来自非公开融资估值,与公开市值不在同一坐标系,不宜直接比较高低。
Q2:EBITDA 为负时该怎么处理? A:该倍数失去意义,应改用收入倍数、毛利倍数或现金流指标,并在分析中明确说明放弃 EV/EBITDA 的原因。
Q3:股权激励要不要加回 EBITDA? A:取决于口径选择。加回会抬高 EBITDA、压低倍数;不加回则更接近真实成本。关键是对比双方使用同一处理方式,否则倍数差异部分来自口径而非经营。
Q4:上市科技股的 EV 为什么更容易算准? A:因为股权价值来自公开市值、实时可查,净负债可从定期财报获取,两个分量都有可核数据源;Pre-IPO 的净负债与优先股结构披露有限。
Q5:这个倍数能替代现金流分析吗? A:不能。EBITDA 不反映资本开支强度与营运资金变化,与自由现金流可能差距较大,只能作为相对估值的参考维度之一。
本内容为方法论说明,不构成投资或开户建议。文中未引用具体公司倍数或财务数据;涉及具体标的时,应以该公司公告、招股书或定期财报为准,数据未公开处应如实标注。
常见问题
Pre-IPO 资产的 EV/EBITDA 倍数通常比上市股高还是低?
无统一结论。倍数高低取决于标的成长阶段、EBITDA 厚度与所用估值口径,且 Pre-IPO 股权价值多来自非公开融资估值,与公开市值不在同一坐标系,不宜直接比较高低。
EBITDA 为负时该怎么处理?
该倍数失去意义,应改用收入倍数、毛利倍数或现金流指标,并在分析中明确说明放弃 EV/EBITDA 的原因。
股权激励要不要加回 EBITDA?
取决于口径选择。加回会抬高 EBITDA、压低倍数;不加回则更接近真实成本。关键是对比双方使用同一处理方式,否则倍数差异部分来自口径而非经营。
上市科技股的 EV 为什么更容易算准?
因为股权价值来自公开市值、实时可查,净负债可从定期财报获取,两个分量都有可核数据源;Pre-IPO 的净负债与优先股结构披露有限。
这个倍数能替代现金流分析吗?
不能。EBITDA 不反映资本开支强度与营运资金变化,与自由现金流可能差距较大,只能作为相对估值的参考维度之一。