NVDA 对比 AMD 市盈率(PE Ratio):估值倍数与对比分析(2026)
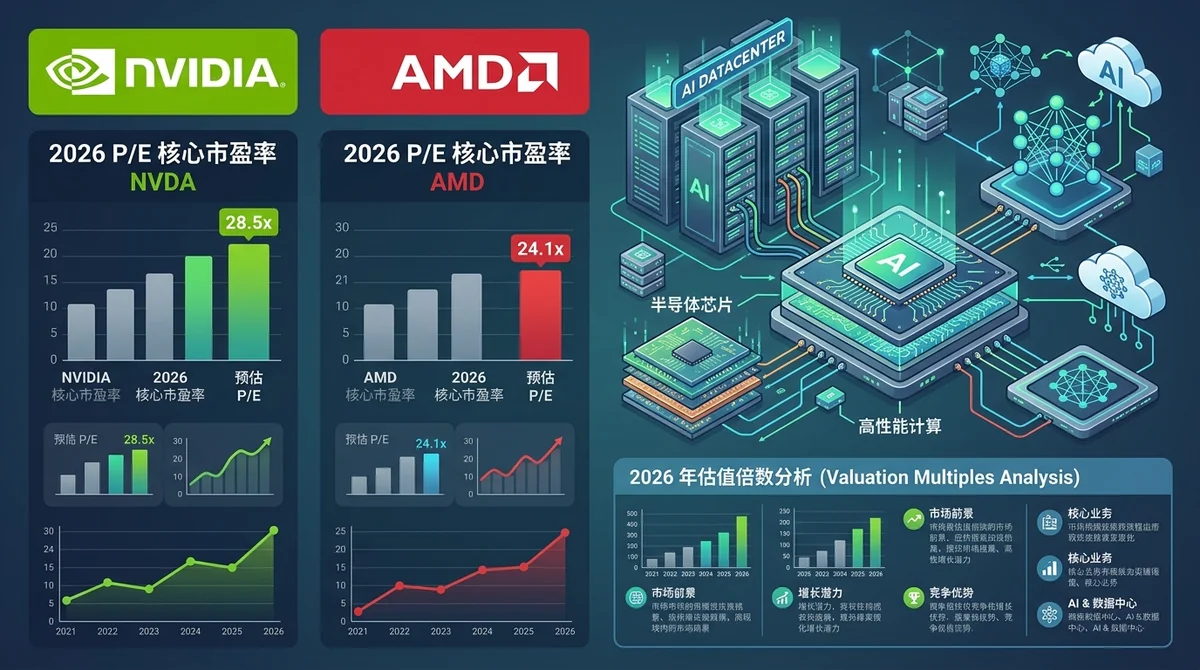
对比 NVDA 与 AMD 市盈率,评估历史倍数、远期增长与利润率,助您分析 2026 年哪类半导体资产更契合投资组合。
NVDA 与 AMD 市盈率(PE ratio)的差异,本质上反映了资本市场对两种不同发展路径的定价逻辑:一边是极具统治力的 AI 数据中心算力,另一边则是多元布局的半导体业务版图。NVIDIA 的估值溢价由极高的营业利润率和近乎垄断的 AI 硬件需求托底;AMD 则在加速器业务快速扩张的同时,综合平衡着周期性较强的消费级 PC、游戏主机与嵌入式芯片业务。
#核心要点
- 静态市盈率(Trailing PE)反映历史盈利水平,而预期市盈率(Forward PE)体现了市场对未来算力基建增长的共识。
- NVIDIA 靠着企业级计算的高毛利享有明显估值溢价,AMD 则将 AI GPU 增长潜力与传统的 CPU、游戏周期打包在了一起。
- 引入 PEG 和 EV/EBITDA 指标,能比单看市盈率更客观地看清经增长率调整后的真实估值。
- 两者的配置选择,核心在于投资者更倾向于纯粹的 AI 高估值龙头,还是兼具多元架构的综合芯片标的。
#NVDA 与 AMD 的市盈率有何区别?
NVDA 与 AMD 市盈率的核心分歧,在于市场如何看待两家公司在这一轮算力周期中的收入结构与盈利弹性。市盈率直观反映了投资者愿意为两家公司每一美元的净利润付出多少成本。
两者的倍数对比清晰展现了纯粹的 AI 数据中心扩张与广泛半导体市场敞口之间的估值分水岭。静态市盈率基于过往业绩,但在爆发式增长阶段,历史数据往往滞后;预期市盈率则更能反映市场对加速计算周期内利润兑现的预期。分析半导体资产时,必须紧盯超大规模云厂商资本开支的持续性,而不能只盯未经调整的历史倍数。
#NVIDIA 与 AMD 的静态市盈率与预期市盈率
- 静态市盈率(TTM PE):衡量当前股价对应过去 12 个月已实现净利润的倍数。在行业景气度陡峭上升时,由于新增订单利润尚未完全体现,该指标通常会显得偏高。
- 预期市盈率(Forward PE):基于华尔街分析师对未来财年盈利的一致预期。在参考 AMD 与 NVDA 股票对比分析 时,预期倍数更能展现未来的增长弹性与预期差。
#半导体估值倍数背后的核心驱动因素
半导体板块的估值主要锚定三个核心维度:
- 产品迭代节奏:数据中心 GPU 与企业级服务器 CPU 架构的代际升级直接决定毛利率能否持续扩张。
- 云厂商资本开支:超大规模云服务商对基础设施的投入意愿,直接决定分析师对盈利预测的修正方向。
- 供应链产能分配:先进封装与尖端晶圆代工产能的锁定能力,决定了订单交付的确定性及高估值的可持续性。
#营收增长与利润率如何影响 NVDA 与 AMD 的市盈率倍数?
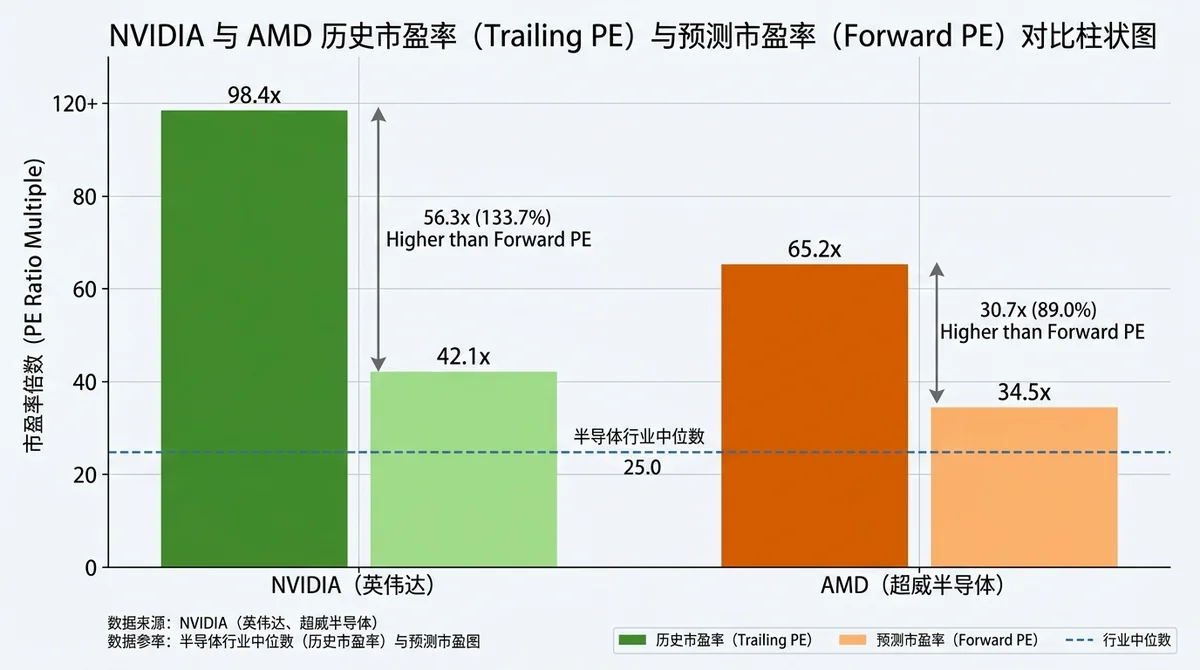
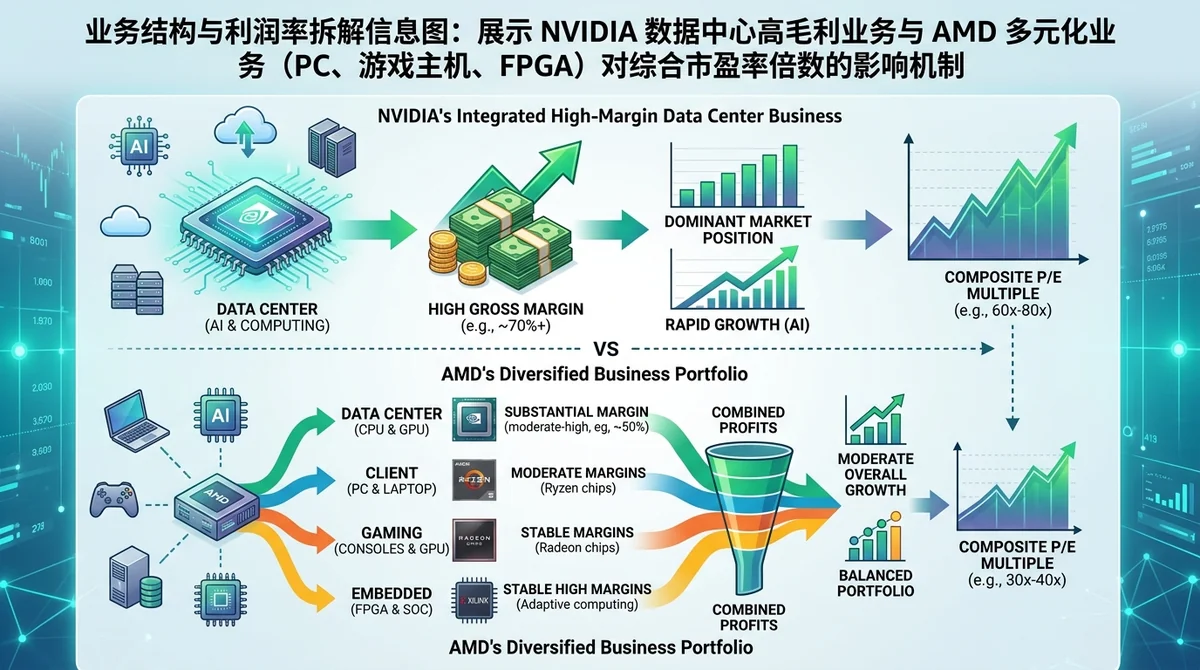
营收增速和核心业务的营业利润率,是拉开 NVIDIA 与 AMD 市盈率 差距的最主要动力。利润率更高的产品结构能让营收增长更顺畅地转化为底层的净利润,进而支撑更高的估值倍数。
| 估值与财务维度 | NVIDIA (NVDA) 重点 | AMD (AMD) 重点 |
|---|---|---|
| 核心利润引擎 | 企业级 AI 加速器与算力集群系统 | 企业级 EPYC CPU 与 Instinct AI 加速器 |
| 周期性风险敞口 | 深度绑定数据中心基础设施建设 | 分散于消费 PC、游戏主机与 FPGA 市场 |
| 估值扩张驱动力 | 软件生态壁垒(CUDA)与全栈计算平台 | x86 服务器市场份额抢占及 AI 加速卡放量 |
| 主要下行风险 | 云厂商资本开支放缓或大客户集中度过高 | 消费级硬件需求波动稀释综合利润率 |
#AI 加速器需求与数据中心利润率
企业级计算硬件的高毛利为 NVIDIA 的高估值提供了坚实的安全垫。正如我们在 NVIDIA vs AMD vs Broadcom 对比分析中所讨论的,加速计算平台带来的高利润率能有效抵御宏观半导体周期的波动冲击。
#客户 PC、游戏与嵌入式业务敞口
AMD 的业务线覆盖更广,涵盖桌面处理器、游戏主机定制芯片以及来自赛灵思(Xilinx)的嵌入式硬件。虽然多元化布局有助于平滑单一业务的波动,但面向消费级市场的硬件利润率相对较低,拉低了整体盈利质量,也在一定程度上压制了 NVDA 对比 AMD 的静态估值水平。
#评估市盈率时还应参考哪些辅助估值指标?
单看市盈率很容易忽略资本结构差异和实际盈利增速的匹配度。
为了避免孤立评估市盈率带来的偏差,引入 PEG(市盈增长比率)与 EV/EBITDA(企业价值倍数)等指标尤为关键。PEG 将估值与预期每股收益增速直接挂钩,而企业价值指标则剔除了债务和现金结构的干扰,帮助投资者看清高估值背后是否有强劲的现金流支撑。
#用于增长调整后估值的 PEG 比率
PEG 比率将市盈率除以预期的年化收益增速。一家市盈率看似高企的企业,若底层盈利增速足够迅猛,其 PEG 反而可能处于合理甚至偏低区间。这一逻辑同样适用于我们类似 NVDA 的股票榜单中的其他标的横向比较。
#市销率(P/S)与企业价值倍数(EV/EBITDA)
- 市销率(P/S):适合在两家公司运营费用结构差异较大时,从顶层营收端直接对比市场对其商业规模的定价。
- 企业价值倍数(EV/EBITDA):将净债务与折旧摊销纳入考量,便于在重资产制造或不同硬件供应商之间做横向对比,例如在 NVIDIA vs Micron 分析中的实际应用。
#在资产配置决策中如何评估 NVDA 与 AMD?
在投资组合中权衡 NVDA 和 AMD,本质上是在 AI 基础设施的高确定性增长与多元硬件版图的抗风险能力之间做取舍。
                    Valuation Allocation Framework
                                  │
         ┌────────────────────────┴────────────────────────┐
         ▼                                                 ▼
High AI Data Center Exposure                   Diversified Architecture Exposure
  • Premium forward multiples                    • Balanced multi-segment revenue
  • High operating margins                       • Cyclical consumer & PC cushion
  • Hyperscaler concentration                    • Competitive server CPU market share
         │                                                 │
         ▼                                                 ▼
   NVIDIA (NVDA)                                       AMD (AMD)
#评估周期性风险与长期增长驱动因素
- 算力基建长期景气:数据中心算力的持续扩张是龙头标的维持估值溢价的底层逻辑。
- 半导体周期波动:若企业端 IT 支出收缩或出现库存调整,整个半导体板块的估值中枢都会面临下行压力。
#半导体资产选择决策框架
- 锚定增长弹性:追求高利润率 AI 纯正敞口的投资者,通常愿意为更高的确定性支付估值溢价。
- 偏好防守分散:看重企业级服务器渗透、PC 周期复苏及嵌入式业务稳健性的投资者,往往更青睐产品线均衡的标的。
- 紧盯 PEG 匹配度:密切追踪预期盈利兑现进度,确保倍数扩张有扎实的业绩支撑,避免盲目追逐高市盈率。
免责声明:本对比分析仅供信息参考与研究用途,不构成任何财务、投资或交易建议。历史业绩及估值倍数不代表未来表现。
常见问题
在对比 NVDA 和 AMD 时,更高的预期市盈率代表什么?
更高的预期市盈率表明市场普遍预期该公司未来具备更强的盈利兑现能力、更稳固的毛利率壁垒,或在核心赛道中享有难以动摇的竞争护城河。
为什么半导体公司的市盈率倍数在各季度间波动较大?
半导体板块估值高度敏感,产品代际切换、云厂商资本开支节奏变化以及供应链库存调整等因素,都会快速反映在季度盈利预测与估值倍数上。
在评估半导体股票时,PEG 比率是否比市盈率更具参考价值?
是的。PEG 将市盈率与预期盈利增速结合考量,能有效避免高增长芯片企业因短期静态市盈率过高而被误判为昂贵标的。
与 NVDA 相比,游戏和 PC 业务如何影响 AMD 的估值?
AMD 旗下的消费级 PC 芯片与游戏主机半定制业务利润率相对较低且周期性强,这在拉低整体毛利率的同时,也对公司的综合估值倍数形成了一定抑制。