Nvidia vs AMD vs Broadcom:Broadcom 领跑 2026 AI 芯片股
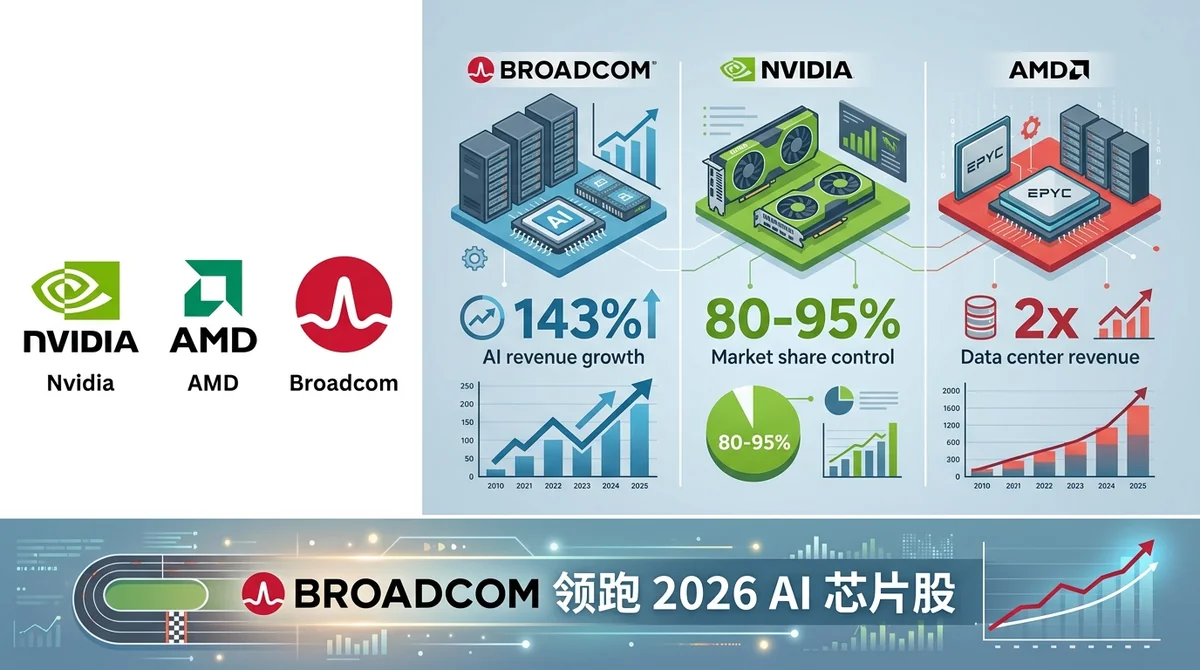
Broadcom的AI收入增长143%,订单超300亿美元,成为仅次于Nvidia的顶级AI芯片股。比较财务与风险,选出2026年最佳AI投资。
#Nvidia vs AMD vs Broadcom:Broadcom 领跑 2026 AI 芯片股
2026 年看 AI 芯片股,Broadcom 是仅次于 Nvidia 的优选。AI 半导体收入猛增 143%,定制芯片订单超 300 亿美元,盈利可见性很强。Nvidia 毛利率在压缩,AMD 股价一年涨了 193%,执行容错率低。
核心要点
- Nvidia 还是 AI 训练的主导者,手握 80–95% 的 AI 加速器份额和 107% 的 ROE,但毛利率已从 78% 降到 72.7%。
- Broadcom 2026 财年 Q2 AI 半导体收入同比涨 143%,达 108 亿美元,订单超 300 亿美元,财务健康评分 26/30。
- AMD 数据中心收入翻倍到 67.2 亿美元,但正面硬刚 GPU 加上一年 193% 的涨幅,容错空间极小。
- The Motley Fool 认为,Broadcom 很可能是仅次于 Nvidia 的最佳 AI 芯片股。
#Nvidia:训练之王面临毛利率压力
StocksReport 报道称,Nvidia 还是 AI 训练老大,AI 加速器份额 80–95%,ROE 107%。但毛利率已从 78% 的峰值降到 72.7%,定制 ASIC 竞争加剧,说明它正从新兴垄断走向成熟寡头。
CUDA 软件护城河锁定了 AI 开发者,但 Broadcom 的定制 XPU 和 AMD 的竞争性 GPU 在威胁 Nvidia 的定价权。Nvidia 仍是净现金、盈利出色,很多投资者仍把它当作核心 AI 持仓。想了解提供 Nvidia 代币化敞口的平台排名,可看我们的 NVIDIA 代币化股票交易所排名。
#Broadcom:定制 XPU 订单可见性与网络交换收入
Yahoo Finance 数据显示,Broadcom 2026 财年 Q2 AI 半导体收入同比涨 143%,达到 108 亿美元,总营收 221.9 亿美元。管理层给 Q3 的 AI 收入指引是 160 亿美元,增幅超 200%,全年 AI 半导体收入预计 560 亿美元,可见性延伸到 2028 年。这样的订单可见性让 Broadcom 比 AMD 更容易预测。
Broadcom 靠给 Google、Meta、OpenAI、Anthropic 定制 XPU,避开了通用 GPU 正面竞争,拿下了定制 AI 芯片市场 70–80% 的份额。以太网交换芯片(Tomahawk 6、Jericho 4)能串联 10 万个 GPU 集群,网络业务占 Q2 AI 收入近 40%。AI 订单超 300 亿美元,发货收入才 108 亿美元,需求很强;VMware 转型后营业利润率做到了 70%,收购前只有 20%。Broadcom 财务健康评分 26/30,明显是第二强的 AI 公司,这也是我们 AI 股票买入或回避排名 里强调的。
#AMD:正面挑战 GPU 的执行风险
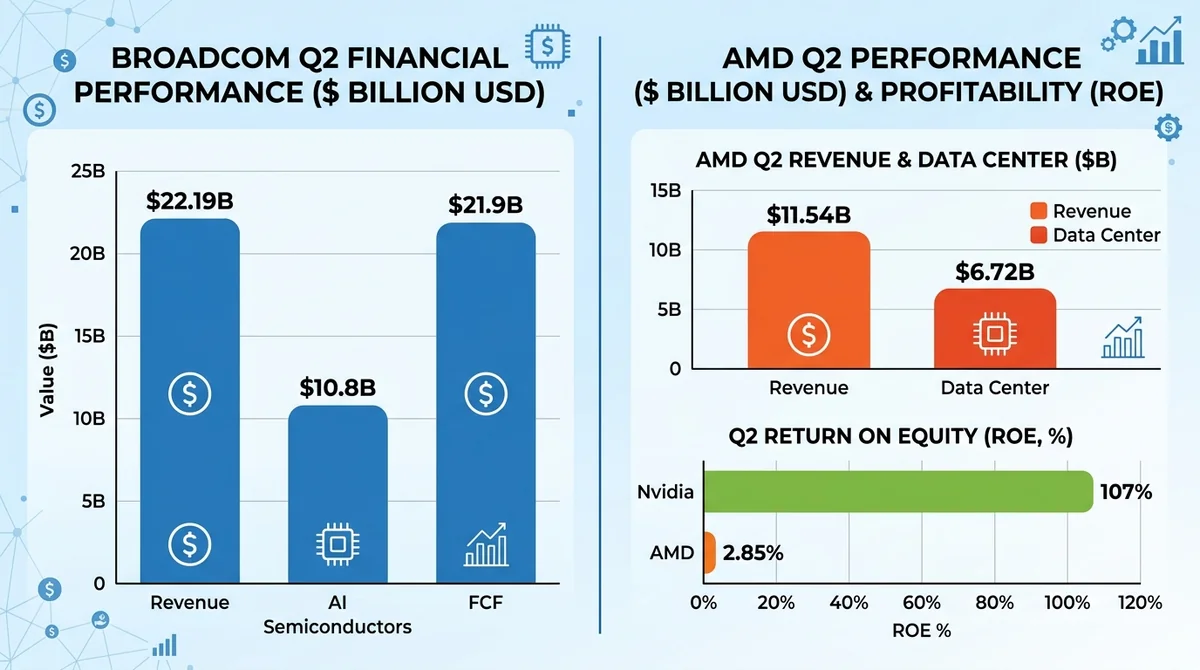
Yahoo Finance 报道,AMD 数据中心收入在 2026 财年 Q2 翻了一倍多,达 67.2 亿美元,该板块营业利润从亏 1.55 亿美元变成赚 21 亿美元。现在 AMD 给 Meta Platforms 供 6 吉瓦 Instinct GPU,跟 Anthropic 合作在 Helios 机架里装最多 2 吉瓦 MI450 加速器,微软也在 Azure 上扩 Helios。
StocksReport 的数据显示 AMD 技术上是靠谱的:ROCm 7.0 推理性能比 CUDA 高 30%,MI355X 内存 288GB(Nvidia H200 才 141GB),能效提升 38 倍。不过 AMD 股价一年涨了 193%,执行出错的容错空间很小;财务健康评分只有 18/30,ROE 2.85%。想深入看 NVDA 和 TSMC 对比、或者代币化股票机制的,可以看我们的 NVDA 代币化股票合约与真实 NVDA 股票对比。
#财务对比:Nvidia vs AMD vs Broadcom
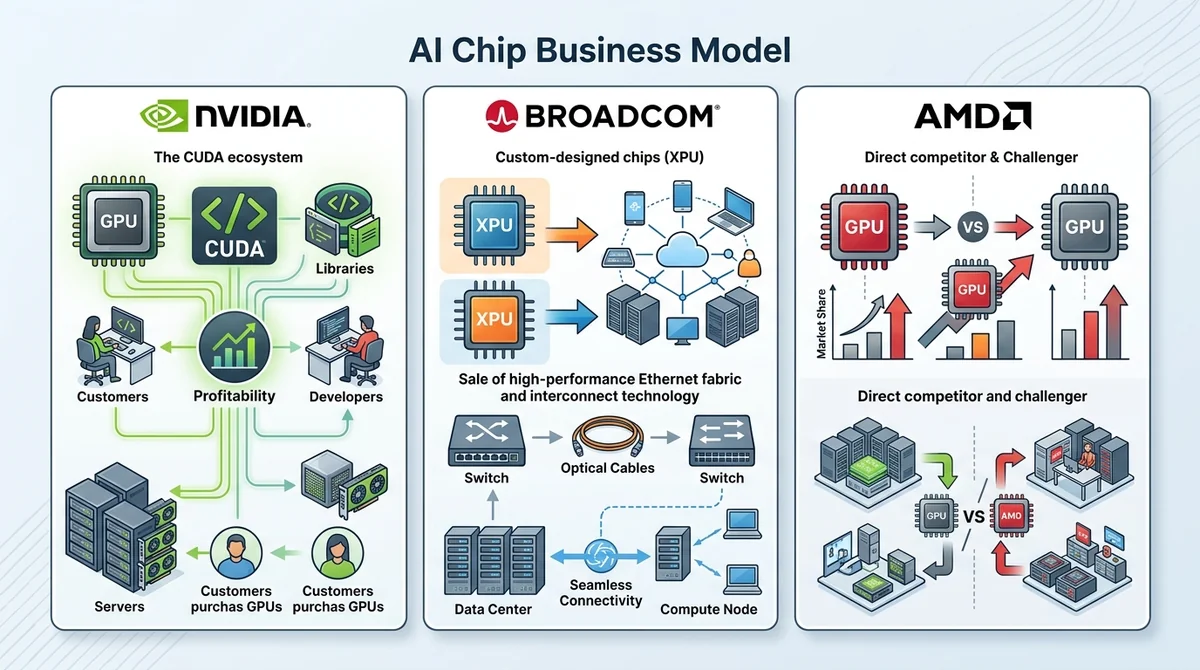
三家公司的赚钱方式完全不同。Nvidia 靠通用 GPU 和 CUDA 软件护城河;Broadcom 在每家超大规模云厂商建集群时收网络交换芯片的钱,还提供定制芯片设计;AMD 则用通用 GPU 正面竞争。下表是最近几个季度的关键指标。
| 指标 | Nvidia | Broadcom | AMD |
|---|---|---|---|
| AI 收入增长(2026财年第二季度) | 以80–95% AI加速器份额领先 | +143%至108亿美元 | +107%至67.2亿美元 |
| 盈利能力 | ROE 107%,净现金 | 自由现金流219亿美元,EBITDA利润率62% | ROE 2.85% |
| 竞争定位评分 | 100 | 87 | 80 |
| 关键风险 | 毛利率从78%降至72.7% | 超大规模客户集中 | 股价上涨193%,执行风险 |
Statista 预计到本十年末 AI 芯片市场规模会到 3330 亿美元,容得下好几个赢家。Broadcom 的定制芯片加网络模式,带来了 AMD 通用 GPU 战略缺的盈利可见性。
#2026 年哪只 AI 芯片股更值得买入?
The Motley Fool 认为,Broadcom 很可能是仅次于 Nvidia 的最佳 AI 芯片股。AI 订单超 300 亿美元,发货收入才 108 亿美元,加上 CEO Hock Tan 给的全年 560 亿美元指引,让 Broadcom 成了 Nvidia 最大的威胁——而且它没碰任何一单通用 GPU 销售。Nvidia 还是 AI 训练首选,但毛利率下滑是警示信号。AMD 是可信的挑战者,但估值不给错误留任何空间。
如果你想通过这些 AI 芯片股做代币化敞口,我们的 NVIDIA 代币化股票交易所排名 和 NVDA 代币化股票合约与真实 NVDA 股票对比 能帮你做平台层面的尽调。
#需要关注的关键风险与机会
- Nvidia: 盯着毛利率(已从 78% 降到 72.7%)和定制 ASIC 份额变化。训练需求回暖可能修复利润率,但竞争加剧会限制上行空间。
- Broadcom: Q3 AI 收入目标 160 亿美元(增幅超 200%)和全年 560 亿美元指引是关键。VMware 整合和网络业务增长有上行空间,但超大规模客户集中是风险。
- AMD: 营业利润转正后,能不能维持数据中心盈利很关键。游戏收入跌了 31%,动能分化明显。
- 共同驱动因素: Meta、Microsoft、Google、OpenAI、Anthropic 的超大规模云资本开支仍是共同的顺风。
想了解通过代币化合约交易 Nvidia 和传统股票的区别,可以看我们的 NVDA 代币化股票合约与真实 NVDA 股票对比。
常见问题
2026 年最值得买入的 AI 芯片股是哪只?
Broadcom 很可能是仅次于 Nvidia 的最佳 AI 芯片股,靠的是定制芯片领导地位和超 300 亿美元的 AI 订单;不过 Nvidia 仍是 AI 训练的主导者。
Broadcom 在 AI 收入方面与 Nvidia 和 AMD 相比如何?
Broadcom 2026 财年 Q2 AI 半导体收入 108 亿美元,同比涨 143%;AMD 数据中心收入翻倍到 67.2 亿美元;Nvidia 仍占 80–95% 的 AI 加速器份额。
Nvidia 股票面临的主要风险有哪些?
Nvidia 毛利率已从 78% 降到 72.7%,Broadcom 等公司的定制 ASIC 竞争可能削弱其 AI 加速器主导地位。
AMD 能在 AI 芯片领域赶上 Nvidia 吗?
AMD 靠 ROCm 7.0 和 MI355X 技术上有了可信进展,但正面硬刚 GPU 加上 193% 的股价涨幅,执行失误的容错空间很小。
投资者在下一个 AI 芯片财报周期应关注什么?
关键点:Broadcom Q3 160 亿美元 AI 收入指引、AMD 数据中心营业利润的可持续性、Nvidia 毛利率趋势。