英特尔 vs 台积电 之外:2026 年存储与代工交叉敞口的三方对照(美光、SK 海力士、台积电)
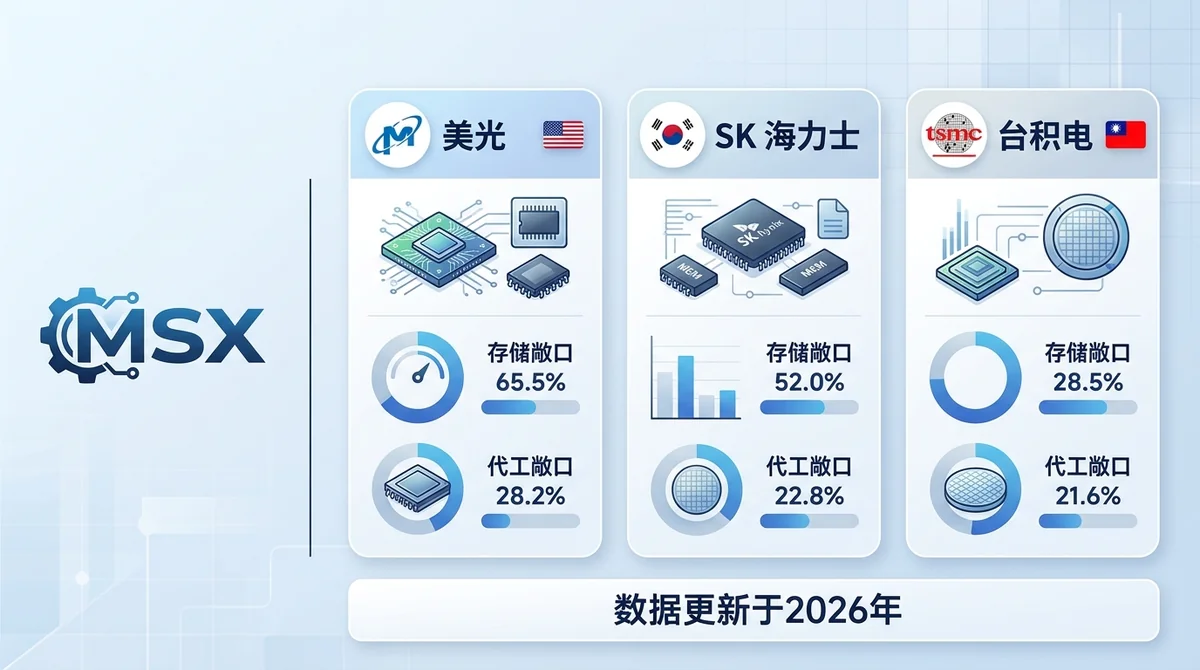
2026 年美光、SK 海力士、台积电三方对照:业务结构、周期敏感度、HBM 与先进封装参与度、客户与地域敞口逐项比较,并说明代币化股票与永续的敞口表达差异。
结论:三者的核心差别不在“谁更强”,而在敞口结构——美光是存储叠加部分代工业务的混合敞口,SK 海力士更集中于存储与 HBM,台积电是纯代工敞口;先确定你想暴露在哪条周期上,再决定看谁。
#美光、SK 海力士、台积电三者的业务敞口到底差在哪?
敞口(exposure)指的是公司收入与利润对某条产业周期的敏感程度。三家公司虽然同属半导体,但收入驱动因素并不相同。
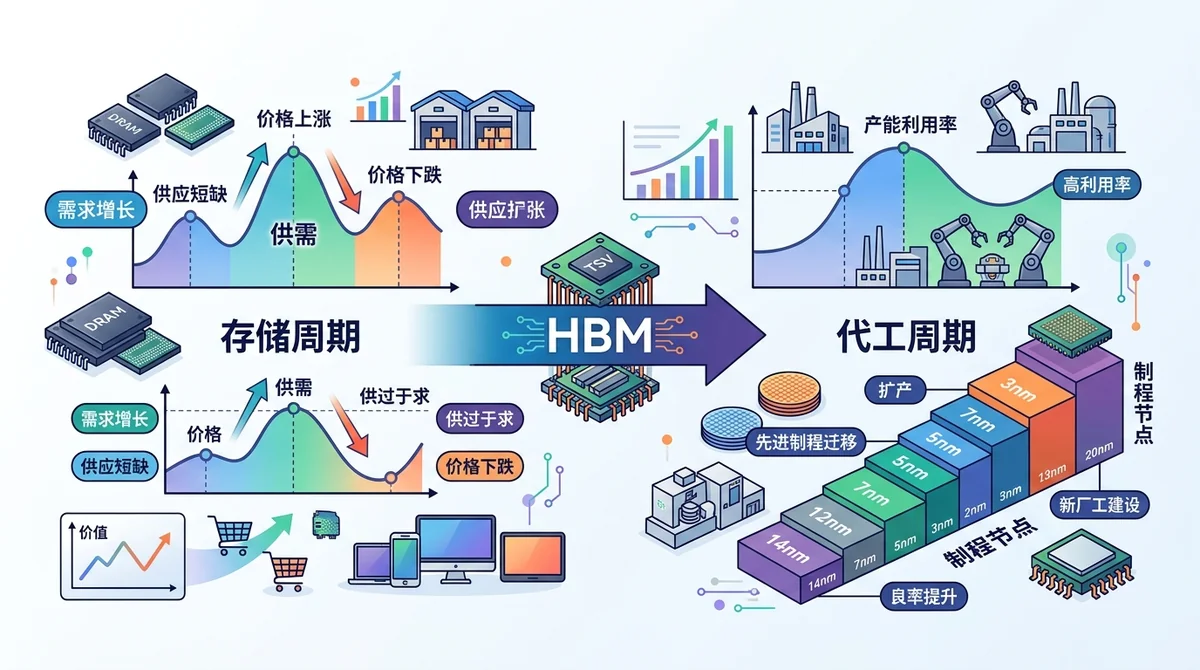
美光:存储叠加部分代工业务的混合敞口。其收入主体来自存储产品,同时存在部分代工相关业务,因此会同时受到存储价格周期与代工产能节奏的影响。具体收入拆分比例数据未公开(以公司定期披露为准)。
SK 海力士:被视为更纯粹的存储与 HBM 标的。收入集中于存储产品线,HBM 在其收入结构中的角色随 AI 服务器需求变化而提升,具体占比数据未公开。
台积电:纯代工敞口的代表。收入来自为客户提供晶圆制造服务,驱动因素是产能利用率与制程节点推进,而非存储价格。
交叉敞口的定义是:一家公司同时暴露在存储与代工两条周期上。美光是三者中结构上最接近这一描述的一方。
#存储周期和代工周期,驱动逻辑有什么不同?
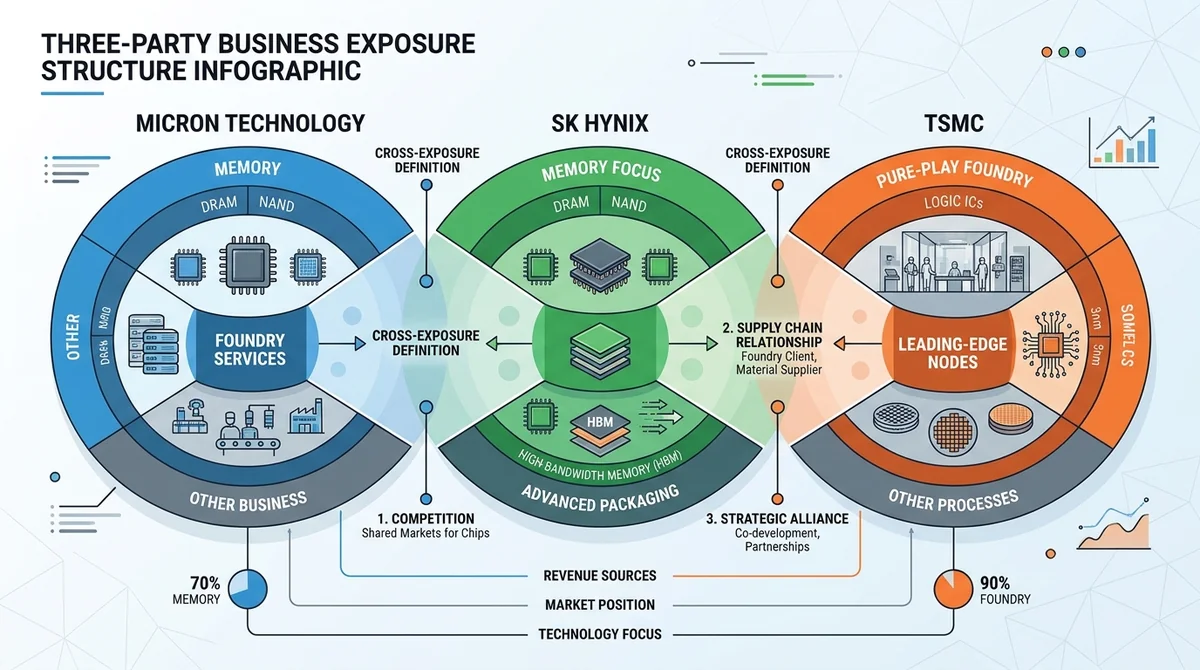
存储业务为什么呈现强周期性? 存储产品标准化程度高,供需缺口会直接反映在价格上,价格波动传导至收入与毛利,因此周期弹性大。
代工业务靠什么维持产能利用率? 代工依赖客户订单与制程节点竞争力,产能利用率与节点爬坡节奏是核心变量,价格通常以长期协议形式确定,短期波动小于存储。
HBM 如何把两条线交叉起来? HBM 属于存储产品,但其量产依赖先进封装与代工协同,因此 HBM 景气会同时牵动存储厂商与先进封装代工环节。
两条周期不同步带来的分散效果:当存储价格下行、代工产能仍紧张时,混合敞口公司的收入波动可能小于纯存储标的,但也意味着上行周期中弹性相对被稀释。
#三方对照:8–10 个维度逐项比较
| 维度 | 美光 | SK 海力士 | 台积电 |
|---|---|---|---|
| 业务结构 | 存储为主 + 部分代工业务 | 集中于存储产品线 | 纯代工制造服务 |
| 收入来源 | 存储产品销售为主 | 存储产品销售为主 | 晶圆代工服务费 |
| 周期敏感度 | 中高(两条周期叠加) | 高(存储价格直接传导) | 中(产能利用率与节点驱动) |
| HBM 参与度 | 有参与,占比数据未公开 | 被视为核心 HBM 标的,占比数据未公开 | 通过先进封装与代工协同间接参与 |
| 先进封装 | 数据未公开 | 数据未公开 | 先进封装为对外强调的产能方向之一 |
| 客户结构 | 数据未公开 | 数据未公开 | 以外部芯片设计客户为主,具体名单数据未公开 |
| 地域敞口 | 数据未公开 | 数据未公开 | 数据未公开 |
| 资本开支强度 | 数据未公开 | 数据未公开 | 数据未公开 |
| 技术节点 | 存储制程 | 存储制程 + HBM 堆叠 | 逻辑制程节点推进 |
| 主要风险因素 | 存储价格下行 + 代工业务波动 | 存储价格下行、HBM 竞争 | 产能利用率下滑、客户集中 |
说明:上表中标注“数据未公开”的项目,指本次可核实的公开数据中未包含对应量化口径,不代表公司未披露,具体以各公司定期报告为准。
#维度详解
业务结构决定你买到的是几条周期的组合。美光是两条,SK 海力士是一条(存储),台积电是一条(代工)。
周期敏感度不是越高越好。敏感度高意味着上行弹性大、下行回撤也大;混合敞口的波动路径通常更平缓。
HBM 参与度需要区分“参与”与“收入占比”。三方在 HBM 链条上的位置不同:存储厂商提供产品,代工厂提供制造与封装协同,但具体占比数据均未公开,不宜用单一数字下结论。
客户与地域敞口直接影响单一客户砍单的冲击幅度。本次可核实数据中三家均未提供完整客户名单与地域收入拆分,因此不做量化排序。
资本开支强度决定周期下行时的现金流压力。三家均为重资产模式,但具体资本开支占收入比例数据未公开。
技术节点不可横向直接比较:存储制程与逻辑制程的命名体系不同,HBM 还叠加堆叠层数与封装工艺,跨品类比较节点数字没有意义。
#什么情况下该关注存储敞口,什么情况下该关注代工敞口?
如果你是想押注存储价格与 HBM 需求上行,且能承受较大波动,则优先研究 SK 海力士这类集中存储标的。
如果你是想押注先进制程与代工产能利用率,且更看重客户结构的分散性,则优先研究台积电这类纯代工标的。
如果你是想同时覆盖两条周期、又不希望敞口过度集中,则关注美光的混合结构,但要接受上行弹性被稀释。
如果你是只想做产业链观察而非单一公司判断,则可以把三家并列跟踪,用存储价格与代工产能利用率两组指标交叉验证。
如果你是通过代币化股票或永续合约表达上述敞口,则必须先读下一节,理解价格敞口与股东身份的区别。
#用代币化股票或永续合约表达这些敞口要注意什么?
代币化股票和真实美股是一回事吗? 不是。代币化股票提供的是价格敞口,不构成真实持股,股东身份、公司行动与股息处理方式与直接持股存在差异。
代币化股票永续的风险在哪? 永续属于衍生品,离真实股票更远:它叠加了资金费率与强平机制,杠杆会放大波动,极端行情下存在被强制平仓的可能。
美股价格和代币价格是什么关系? 美股价格是因,代币价格是果。代币价格跟踪标的价格,但可能因流动性、溢价折价与平台机制出现偏离。
杠杆与强平风险:使用永续表达敞口时,标的本身的周期波动已经较大,再叠加杠杆会显著提高爆仓概率。
#风险提示与免责声明
本文仅做业务结构与敞口维度的客观对照,不提供价格预测,也不构成任何买卖建议。半导体行业存在周期下行、价格波动、技术路线变化与地缘政策风险;衍生品存在爆仓风险。如需核对最新披露口径,可查看各公司投资者关系页面与官方来源。
本内容基于公开数据整理,不构成投资或开户建议。数据截至 2026-01-01,实际情况可能变化。
常见问题
美光和 SK 海力士的核心区别是什么?
美光是存储叠加部分代工业务的混合敞口,会同时受存储价格周期与代工节奏影响;SK 海力士更集中于存储产品线与 HBM,敞口更纯粹,波动弹性也更大。具体收入拆分比例数据未公开。
台积电为什么被称为纯代工敞口?
因为其收入来自为客户提供晶圆制造服务,驱动因素是产能利用率与制程节点推进,而不是存储产品价格,因此不直接承担存储周期风险。
HBM 为什么同时牵动存储和代工两条线?
HBM 本身是存储产品,但其量产依赖先进封装与代工协同,所以 HBM 景气会同时影响存储厂商与先进封装代工环节。
代币化股票和直接买美股一样吗?
不一样。代币化股票提供的是价格敞口,不构成真实持股,在股东身份、公司行动与股息处理上与直接持股存在差异。
用永续合约表达半导体敞口的主要风险是什么?
永续属于衍生品,叠加资金费率与强平机制,杠杆会放大标的本身的周期波动,极端行情下存在强制平仓风险。