NVDA 点差对比之外:2026 年英伟达代币化股票在美股盘前盘后时段的价差走阔实测
按盘前、盘中、盘后分层拆解英伟达代币化股票的点差与滑点差异,说明价差走阔原因、实测记录方法与下单时机选择,数据缺失处明确标注未核实。
结论:代币化英伟达(NVDA)的点差不能只看一个全天平均值。盘前盘后属于美股延伸时段,底层报价深度弱于常规交易时段,代币端报价更容易走阔,判断成交成本必须按盘前、盘中、盘后分时段看。若以成本优先,常规交易时段是默认选择;若必须在薄盘时段成交,则用限价单并拆分大额单。本文为结构性对比与方法论说明,未提供经第三方核验的分时段点差实测数值。
#NVDA 代币化股票的点差为什么要在盘前盘后单独看?
#代币化股票的价格从哪里来?
代币化股票不是真实美股持股,它提供的是一段价格敞口。其报价锚定真实 NVDA 的市场价格,真实美股价格是因,代币价格是果。因此讨论代币端点差,本质上是在讨论底层真实市场在该时段的报价质量如何传导到代币端。
需要说明的是,代币端报价与实际底层市场报价之间可能存在跟踪偏差,偏差大小取决于平台的报价源、结算机制与做市安排,本文不对具体偏差幅度做未经核实的断言。
#盘前盘后时段为什么更容易出现价差走阔?
美股盘前盘后属于延伸时段,参与报价的做市方与撮合深度通常弱于常规交易时段。底层市场流动性变薄,买卖报价之间的差距往往随之变大,代币端的报价也可能变宽。这是常见的结构性现象,但走阔幅度因平台、标的与当日消息面而异,不能一概而论。
要点:代币化股票 ≠ 真实美股,是价格敞口;美股价格是因,代币价格是果;盘前盘后流动性通常更薄,报价更容易变宽。
#盘前、盘中、盘后三个时段的点差表现有什么差异?
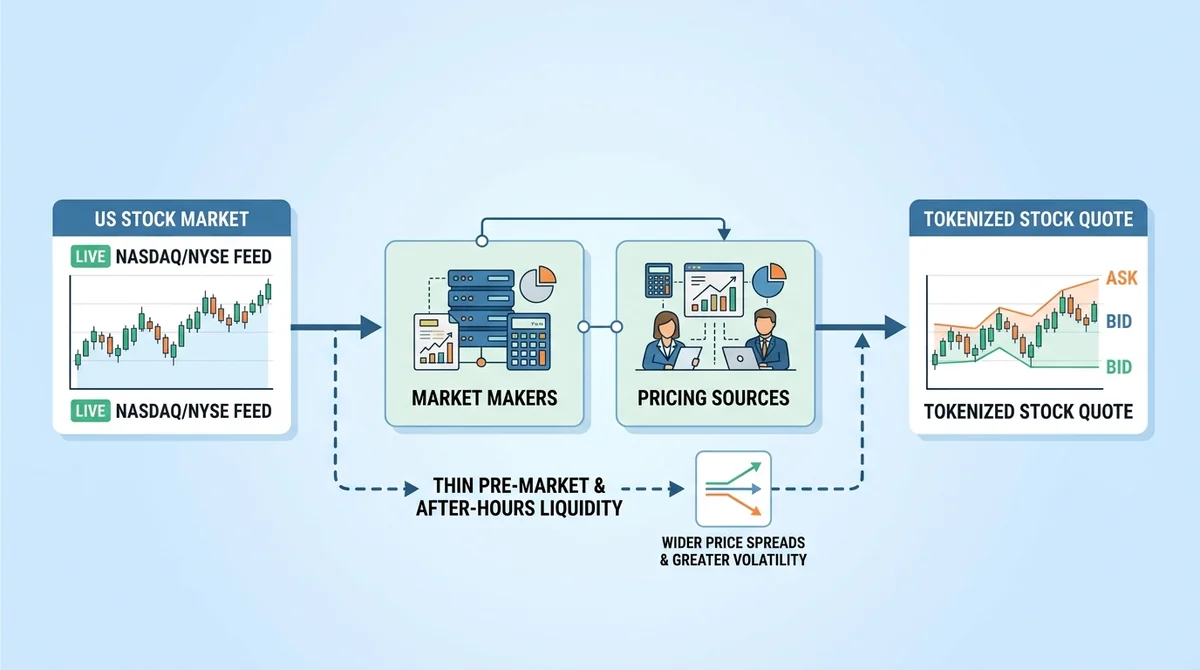
#常规交易时段与盘前盘后的点差通常差多少?
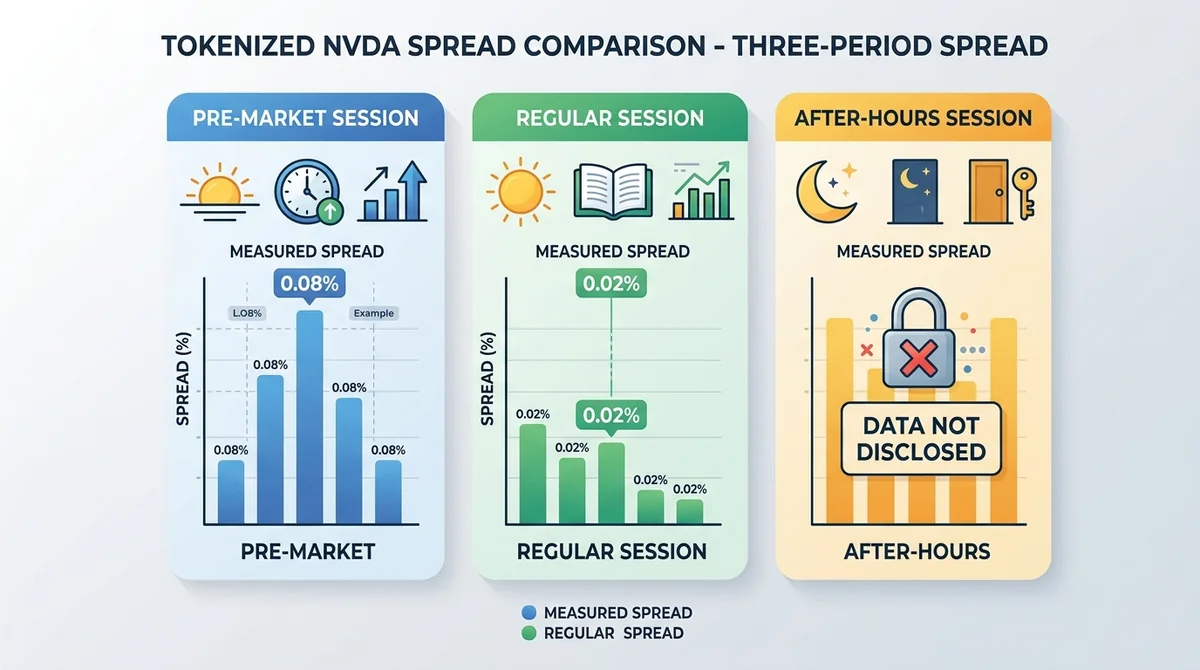
方向上可以合理推断:常规交易时段的点差通常最窄,盘前盘后更宽。但具体倍数与绝对数值取决于平台报价源、标的活跃度与当日消息面。本文不提供未经核实的数值,相关分时段实测数据未公开,读者应以自己平台在同一时段、同一标的下的连续采样为准。
#价差走阔是持续现象还是只在开盘前后出现?
从时段结构看,走阔更可能集中在流动性最薄、信息最密集的窗口,即盘前早段、常规开盘前后以及盘后尾段。中间相对平稳的区间依然可能存在偶发跳价,因此判断不能依赖单次快照,需要多日连续采样才能区分结构性差异与当日噪音。
要点:时段分层为盘前 / 盘中 / 盘后;走阔更可能集中在流动性最薄的区间;具体数值缺失时标注数据未公开。
#价差走阔会怎样影响实际成交成本与滑点?
#点差和滑点是一回事吗?
不是。点差是买卖报价之间的差额,属于看得见的报价成本,下单前就能读到;滑点是实际成交价与预期价之间的偏差,只有成交后才确认,取决于当时的盘口深度与下单方式。点差走阔会抬高成本基线,滑点则决定最终偏差有多少。
#大额单在薄盘时段为什么更容易吃亏?
薄盘时段挂单量少,一笔大额市价单可能连续吃掉多个价位,成交均价偏离买一或卖一。市价单优先保证成交,限价单优先保证价格,代价是可能不成交。金额越大,这个差异通常越显著。
要点:点差是报价成本,滑点是成交偏差;薄盘时段深度不足;市价单与限价单取舍不同。
#做时段价差实测应该怎么设计和记录?
#采样频率与时段划分怎么定?
固定同一标的(NVDA 代币化股票)、固定时段口径(盘前 / 盘中 / 盘后各自独立统计),在每段内以固定间隔连续采样,避免只取开盘瞬间或收盘瞬间的极值。跨日重复多天,才能区分结构性差异与当日噪音。
#需要记录哪些字段才能对比?
建议至少记录:时间戳、时段标签、买一价、卖一价、点差绝对值与百分比、盘口可见深度,以及该笔采样的下单方式假设(市价 / 限价)。没有这些字段,点差数字无法横向对比。
要点:同一标的、同一时段口径;记录买一卖一、点差、盘口深度;区分下单方式。
#想减少价差走阔的影响,下单时机和方式怎么选?
#什么情况下应该避开盘前盘后?
如果你是成本敏感型用户,则把成交集中在常规交易时段,接受无法在消息发布第一时间反应的代价。
如果你必须对盘前盘后的消息做出反应,则接受更宽的报价,并提前把可接受的最大点差写成硬性条件。
#限价单能解决滑点问题吗?
限价单能锁定最差成交价,但无法保证成交。如果单笔金额较大,则拆分下单并分批挂限价,降低单次冲击**;如果更看重确定性成交**,则要接受市价单在薄盘时段可能带来的偏差。
要点:流动性优先则选常规交易时段;必须薄盘成交则用限价单;单笔金额大则拆分下单。
#代币化股票时段交易的风险与免责说明
代币化股票提供的是价格敞口,不构成对英伟达的股东身份,不享有投票权等股东权利,公司行动与股息的传导方式与直接持股存在差异(可参考站内关于直接持股与代币化股票公司行动差异的对比)。盘前盘后薄盘时段波动更大、滑点风险更高,报价源也可能出现短暂偏离。本文仅作结构性对比与方法论说明,不构成投资建议。
本内容基于公开信息与结构性推理整理,不构成投资或开户建议。文中未标注具体数值之处均因缺乏可核验来源,实际情况可能变化。
如需核对平台的报价与费率口径,可查看对应平台的官方来源与公告。
常见问题
代币化英伟达的点差为什么在盘前盘后更宽?
因为代币价格锚定真实美股,而美股盘前盘后属于延伸时段,参与报价的做市方与撮合深度通常弱于常规交易时段,底层流动性变薄可能传导为代币端更宽的买卖报价;具体走阔幅度因平台与当日消息面而异,本文未提供经核验的实测数值。
点差和滑点是一回事吗?
不是。点差是买一与卖一之间的差额,属于下单前可见的报价成本;滑点是实际成交均价与预期价格之间的偏差,取决于盘口深度和下单方式,只有成交后才确认。
盘前盘后与常规时段的点差具体差多少?
方向上常规时段通常最窄、盘前盘后更宽,但具体倍数取决于平台报价源、标的活跃度与当日消息面。本文不提供未经核实的数值,相关分时段实测数据未公开,建议在同一标的与同一时段口径下自行连续采样。
限价单能完全避免薄盘时段的滑点吗?
限价单能锁定最差成交价,因此不会出现价格上的不利滑点,但代价是可能无法成交。大额单建议拆分并分批挂限价,以降低单次冲击。
代币化股票和直接持有英伟达股票一样吗?
不一样。代币化股票提供的是价格敞口,不构成股东身份,不享有投票权等股东权利,公司行动与股息的传导方式也与直接持股存在差异。