SK 海力士 vs 美光 对比页延伸:2026 年 HBM 之外,DRAM 与 NAND 传统周期的三方敞口排序(三星、铠侠入局)
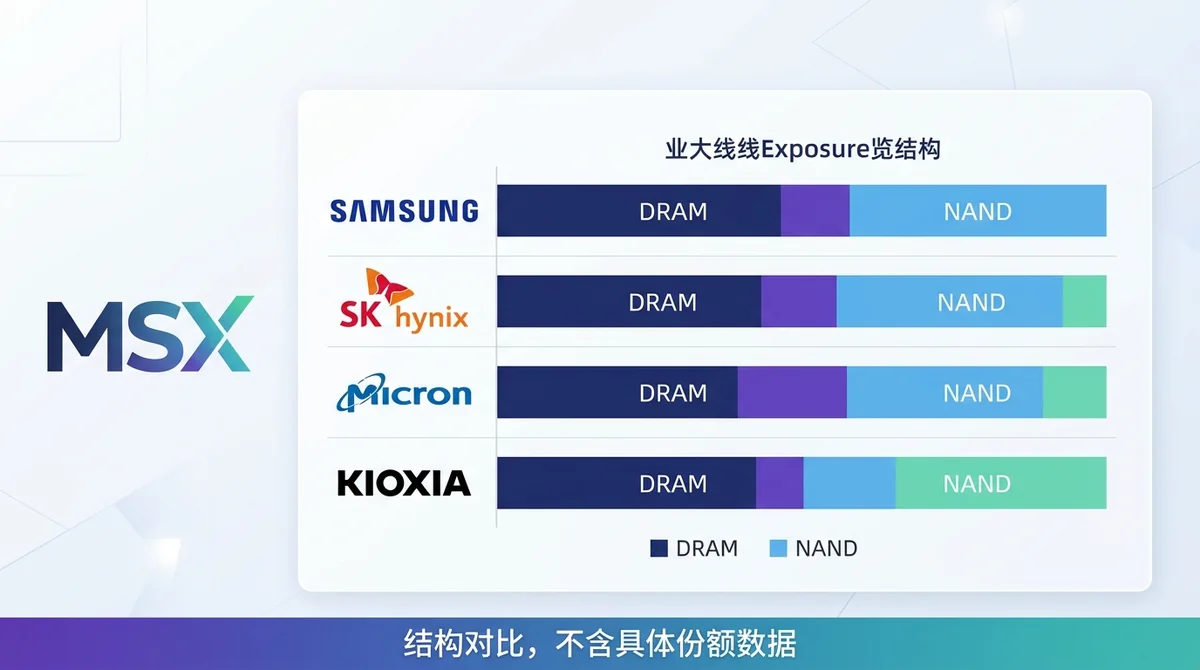
从DRAM与NAND传统周期视角,对比SK海力士、美光、三星与铠侠的敞口结构:HBM之外谁对哪条周期更敏感,以及如何按关注点选择对比对象。
结论:若只看 HBM 之外的存储传统周期,敞口排序没有唯一答案——按 DRAM 传统周期弹性看,三星与 SK 海力士的 DRAM 敞口更集中、美光次之、铠侠基本不参与;按 NAND 价格周期弹性看,铠侠接近纯 NAND 敞口、美光次之、三星与 SK 海力士相对分散。选择对比对象时应先确认自己担心的是哪条周期。
数据截止:2026-02-28。本文为结构性定性对比,具体营收占比与份额数据未逐项核验,不构成投资或开户建议。
术语说明:本文所称「敞口」,指公司业务收入对某一条价格周期(DRAM 传统周期或 NAND 价格周期)的敏感度结构,不是持仓敞口、交易敞口或汇率敞口。
#HBM 之外的 DRAM 与 NAND 传统周期,为什么仍值得单独看?
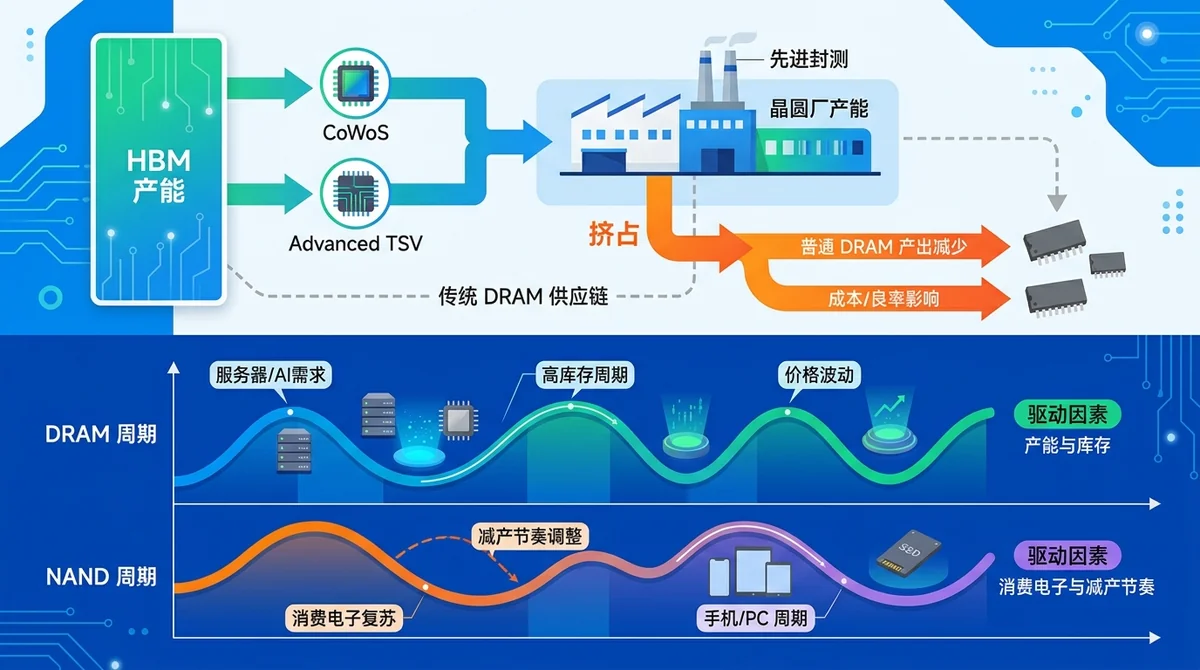
传统 DRAM 与 NAND 仍会放大存储厂商的周期波动,且两条周期节奏不同步,必须分开评估。HBM 只是增量叙事的一部分,不能替代对传统周期的观察。
HBM 挤占产能会怎样传导到传统 DRAM:HBM 与 DRAM 在生产上存在产能竞争关系,HBM 占比提升可能挤压传统 DRAM 供给。但这一传导的方向和幅度取决于厂商产能分配、库存水平与产品组合,本页只描述结构,不做价格预测。
NAND 价格周期和 DRAM 周期为什么不同步:DRAM 周期通常被认为由产能与库存驱动,NAND 周期更受消费电子需求与厂商减产节奏影响。两条周期不同步,意味着同一家公司在不同季度的敞口表现可能分化。
#SK 海力士与美光在 DRAM、NAND 上的敞口有什么关键差异?
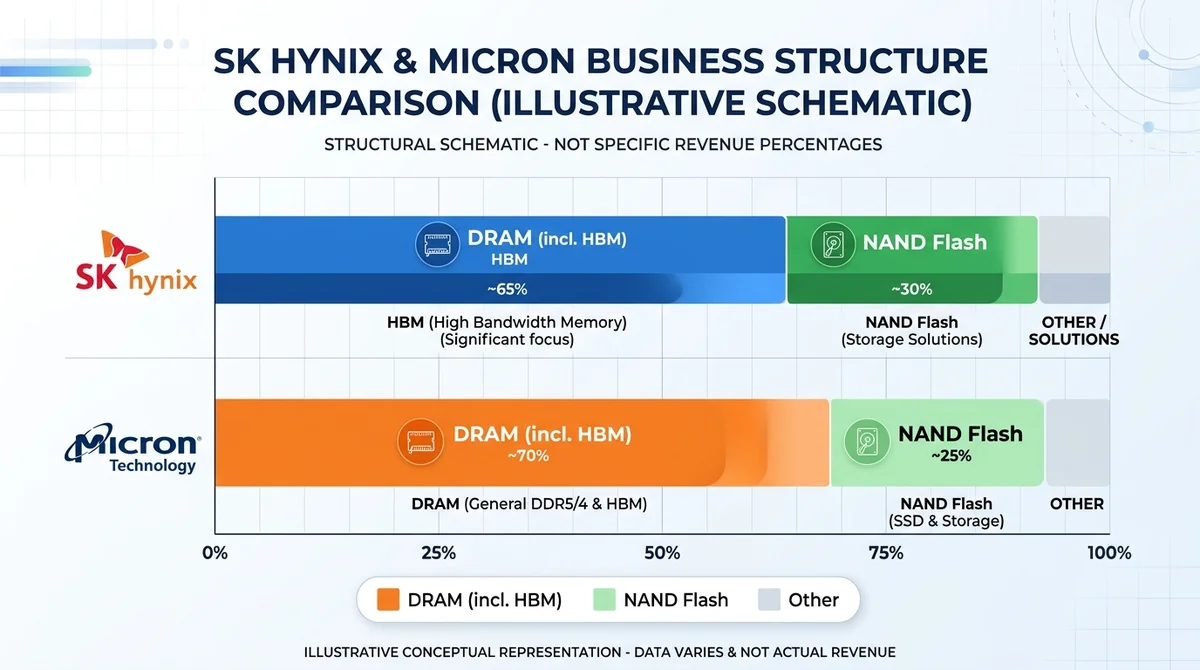
SK 海力士的敞口更偏 DRAM 单核,美光则是 DRAM 与 NAND 双线并重,两者在不同周期阶段的敏感度因此不同。
两家的业务结构差异在哪:SK 海力士以 DRAM(含 HBM)为核心,美光 DRAM 与 NAND 双线并重。具体营收占比与份额数据未公开逐项核验口径,本页只做结构性对比,不引用未溯源数字。
HBM 领先是否等于传统 DRAM 也领先:不等于。HBM 技术领先与传统 DRAM 的成本、份额领先属于不同竞争维度,不能直接等同。
NAND 在两家中分别扮演什么角色:NAND 对美光的营收贡献权重相对更高,对 SK 海力士更多是补充角色。该判断基于业务结构的一般认知,具体比例未公开核实。
#把三星和铠侠放进来的三方敞口排序该怎么排?
按 DRAM 传统周期弹性排序:三星与 SK 海力士并列靠前,美光次之,铠侠基本不参与;按 NAND 价格周期弹性排序:铠侠接近纯 NAND 敞口居首,美光次之,三星与 SK 海力士相对分散。
按 DRAM 传统周期弹性怎么排:三星与 SK 海力士的 DRAM 敞口更集中,美光次之,铠侠基本不参与。
按 NAND 价格周期弹性怎么排:铠侠接近纯 NAND 敞口,美光次之,三星与 SK 海力士相对分散。
为什么不存在唯一正确的排序:排序取决于你关注的是哪条周期,而不是公司绝对优劣。本页只做敞口结构排序,不做买卖建议与价格预测。
敞口结构对比矩阵(定性)
| 标的 | DRAM 传统周期敞口 | NAND 价格周期敞口 | 结构特征 |
|---|---|---|---|
| 三星 | 高(集中) | 中(相对分散) | DRAM 与 NAND 均有覆盖,DRAM 权重更突出 |
| SK 海力士 | 高(集中,含 HBM) | 低(补充角色) | DRAM 单核结构 |
| 美光 | 中 | 中高 | DRAM 与 NAND 双线并重,可作交集参照 |
| 铠侠 | 基本不参与 | 高(接近纯 NAND) | NAND 单一敞口结构 |
说明:矩阵为结构性定性判断,未引用逐项核验的营收占比或份额数字。
#不同关注点的人应该怎么选对比对象?
选对比对象的规则很直接:担心 DRAM 传统周期就看 SK 海力士与三星,担心 NAND 价格周期就看铠侠与美光,想兼顾两条周期则用美光做交集参照。
- 如果你是只关心 DRAM 传统周期,则优先对比 SK 海力士 vs 三星。
- 如果你是只关心 NAND 价格周期,则优先对比铠侠 vs 美光。
- 如果你是想覆盖两条周期,则用美光作为 DRAM 与 NAND 的交集参照。
- 如果你是只想看 HBM 增量,则本页不适用,应回到 HBM 专题对比页。
#用敞口排序做判断时,有哪些局限与风险?
敞口排序只说明对哪条周期更敏感,既不预测周期方向,也不构成任何投资建议。
为什么敞口结构不等于业绩结果:敞口结构只描述敏感度,不预测周期方向与幅度;产能扩张、库存、客户结构、产品组合及汇率等因素都会改变实际传导。
哪些信息本页没有覆盖:本页不提供价格预测、不构成投资建议;具体财务与份额数据未逐项核验的部分不做推断。
本内容基于公开信息与行业一般认知整理,不构成投资或开户建议。文中结构性判断未经逐项数据核验,实际情况可能变化。
如需核验相关数据,建议直接查阅各公司投资者关系页面与财报:
- SK 海力士投资者关系:https://www.skhynix.com/ir/UI-FR-IRMAIN
- 美光投资者关系:https://investors.micron.com/
- 三星电子投资者关系:https://www.samsung.com/global/ir/
- 铠侠投资者关系:https://www.kioxia-holdings.com/en-jp/ir.html
延伸阅读:站内「HBM 专题对比页」可查看 HBM 增量视角下的厂商对比。
常见问题
HBM 之外,为什么还要单独看 DRAM 和 NAND 传统周期?
因为传统 DRAM 与 NAND 仍会影响存储厂商的周期波动幅度,且两者节奏不同步,需要分开评估;HBM 只是增量叙事的一部分。
SK 海力士和美光的业务结构差异是什么?
SK 海力士以 DRAM(含 HBM)为核心,美光 DRAM 与 NAND 双线并重。具体营收占比与份额数据本页未逐项核验,只做结构性对比。
HBM 技术领先是否意味着传统 DRAM 也领先?
不等于。HBM 技术领先与传统 DRAM 成本与份额领先是不同竞争维度,不能直接等同。
三星和铠侠加入后,三方敞口排序怎么排?
没有唯一答案:按 DRAM 传统周期弹性看,三星与 SK 海力士更靠前、美光次之、铠侠基本不参与;按 NAND 价格周期弹性看,铠侠接近纯 NAND 敞口、美光次之、三星与 SK 海力士相对分散。
如果只想覆盖两条周期,应该用谁做参照?
可以用美光作为 DRAM 与 NAND 的交集参照,因为其业务双线并重,能同时暴露在两条周期下。