苹果 融资费率
苹果融资费率指代币化苹果股票永续合约的资金费率,属衍生品成本,与真实美股费用无关。本文解析其决定机制、持仓成本影响与常见误区。
苹果融资费率指的是代币化苹果股票永续合约的资金费率,它属于衍生品层面的持仓成本,与真实美股交易费用无关;理解它之前,先要分清你持有的是价格敞口还是股东身份。
#苹果融资费率到底指什么?
结论:这里的“融资费率”不是券商融资利息,而是代币化苹果股票永续合约按周期结算的资金费率(funding rate)。
#它是真实美股的费用还是代币化永续的费率?
答案:是代币化永续的费率。真实美股交易涉及的是佣金、监管费、点差等,不存在“资金费率”这一项。苹果融资费率只在代币化苹果股票永续这一衍生品层面产生,作用于多空双方之间的周期性支付。
#为什么代币化股票永续会有资金费率?
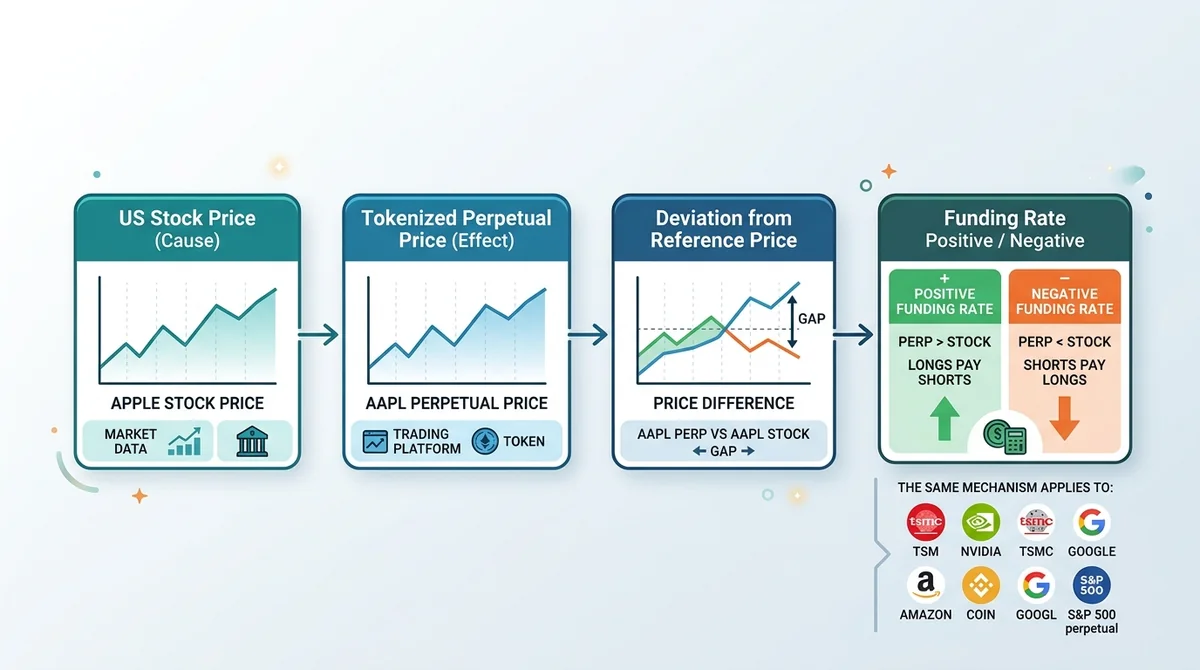
机制:永续合约没有到期日,需要一种机制让合约价格不至于长期偏离参考价格。资金费率就是这类锚定工具之一:当永续价格高于参考价格,通常由多头向空头支付;当永续价格低于参考价格,方向反转。其设计目的是把永续价格拉回参考价格附近,而不是预测涨跌。具体结算周期与费率上下限由各平台规则决定,本文未逐平台核实。
#它和现货持有苹果股票的成本有何不同?
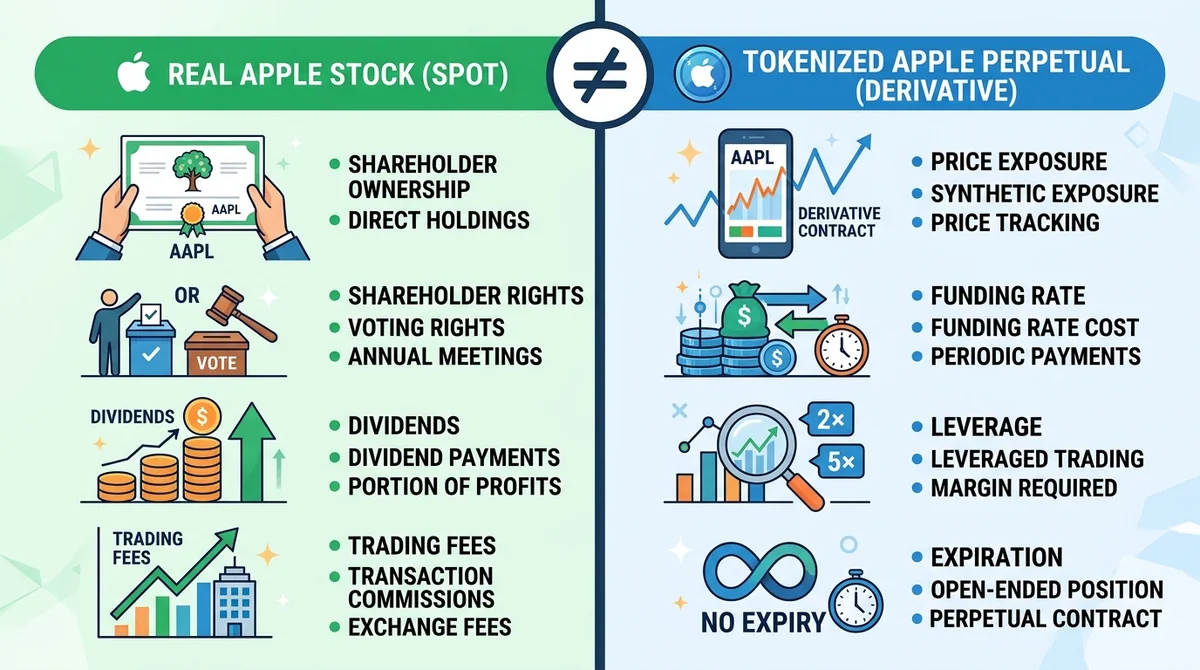
区别:现货持有资产本身,成本主要是交易费用与机会成本;永续只交易价格涨跌,不持有资产,成本里多了一项持续结算的资金费率。两者不是同一层的东西:现货是所有权敞口(代币化股票是否附带股东权利另当别论),永续是价格敞口加杠杆。
#苹果融资费率是怎么决定的?
结论:资金费率由代币化永续价格相对参考价格的偏离驱动,正负方向反映多空力量对比;但具体公式与参数因平台而异。
#资金费率为什么会在正负之间变化?
机制:费率不是固定值。当市场多头情绪强、永续价格被推高到参考价格之上,费率转正,多头付费;当空头压力大、永续价格低于参考价格,费率转负,空头付费。费率的绝对值大小通常反映偏离程度,方向反映谁在付费。需要说明的是,部分平台采用“标记价格 + 溢价指数 + 利率基准”的复合公式,并非单纯由价差决定,本文未逐一核实各平台参数。
#美股价格是因、代币价格是果,这如何影响费率?
传导:代币化苹果股票的价格锚定真实美股苹果的价格,真实美股价格是因,代币价格是果。代币永续跟随美股但不等同,因为永续还叠加了衍生品市场的多空博弈。所以费率反映的是代币永续市场内部的供需失衡,而不是苹果公司基本面的直接读数。此外,美股有交易时段限制,代币永续若 7×24 小时交易,休市时段的费率行为可能与开盘时段不同,这一点常被忽略。
#同类标的(TSM、英伟达、台积电)的费率逻辑一样吗?
同构:TSM、英伟达、台积电、谷歌、亚马逊、COIN、GOOGL、标普500 等标的的代币化永续,费率机制在原理上是同一套逻辑:偏离驱动、周期结算、正负切换。差别在各标的的流动性、波动特征与平台参数设置,机制原理相近但不等于数值相近。具体标的的费率数值,数据未公开时不应臆测。
#苹果融资费率对持仓成本有什么影响?
结论:资金费率是持续结算的持仓成本或收益,正负方向决定多空谁付费,叠加杠杆会放大长期持有的成本压力。
#长期持有代币化苹果永续要付多少成本?
成本结构:费率按周期结算,长期持有意味着成本持续累积。具体累计金额取决于每期费率数值、结算周期与持有时间,单一数值数据未公开时无法给出精确金额,但方向性判断是:持有时间越长,费率累积的绝对值越大,且方向可能中途反转。
#费率为正和为负时,谁付钱给谁?
方向:正费率通常多头付空头,负费率通常空头付多头。这意味着费率对持仓者可能是成本,也可能是收益,取决于你站在哪一边以及费率方向。
#费率和杠杆叠加后风险如何放大?
放大机制:杠杆放大盈亏,费率叠加杠杆会加速成本累积。高杠杆下,即使价格方向不变,持续的资金费率也可能侵蚀保证金,推近强平线。费率本身不构成方向判断,但它是杠杆持仓的隐性成本项。另需注意,资金费率之外还有交易手续费、点差与滑点,完整成本应合并计算。
#看苹果融资费率时容易踩哪些误区?
结论:把代币化永续当成真实持股、或仅凭费率高低判断方向,都是常见误区。
#把代币化永续当成真实持股有什么问题?
误区:代币化股票永续是衍生品,不享有真实股东权利。代币化股票≠真实美股,代币化股票永续=衍生品。把它当成持股,会误判股息、投票权、公司行动等权益归属。至于代币化股票现货本身是否附带经济权益,取决于发行结构,需以具体产品条款为准。
#只看费率不看价格方向为什么会误判?
误区:费率是成本项,不构成方向判断。负费率不代表看涨,正费率也不代表看跌,它只说明多空谁在付费。把费率当方向信号,是把成本指标误读为价格指标。
#费率数据缺失时该怎么处理?
处理:具体费率数值数据未公开时不应臆测,应标注为数据未公开,并回到机制层面理解成本结构。若需实际数值,应以交易平台官方费率页面为准。
#风险提示与免责声明
风险:代币化股票永续带杠杆,可能爆仓;资金费率持续产生成本;代币化股票与真实美股在权益属性上存在差异;代币化产品还涉及发行方信用、托管与监管适用性风险。本文只解释机制,不预测价格、不推荐买卖。
本内容基于公开资料与机制原理整理,不构成投资或开户建议。文中未给出具体费率数值,因相关数据未在可核验来源中公开;实际情况可能变化。如需核对最新费率与产品规则,请查看相关平台的官方来源。
常见问题
苹果融资费率是券商融资利息吗?
不是。它指代币化苹果股票永续合约的资金费率,属于衍生品层面的周期性结算成本,与真实美股券商的融资利息不是同一概念。
资金费率为正时谁付钱?
正费率通常由多头向空头支付,负费率方向反转。费率方向反映多空力量对比,不构成价格方向判断。
代币化苹果股票永续能拿到苹果股息吗?
不能。代币化股票永续是衍生品,只提供价格敞口,不享有真实股东权利,股息等权益归属与直接持股不同。
TSM、英伟达、台积电的费率逻辑和苹果一样吗?
原理同构:都由永续价格相对参考价格的偏离驱动,周期结算、正负切换。差别在各标的的流动性、波动特征与平台参数,具体数值数据未公开时不应臆测。
费率高低能用来判断涨跌吗?
不能。费率是成本项,反映多空谁在付费,不构成方向信号。把它当方向指标属于常见误读。