房地产RWA
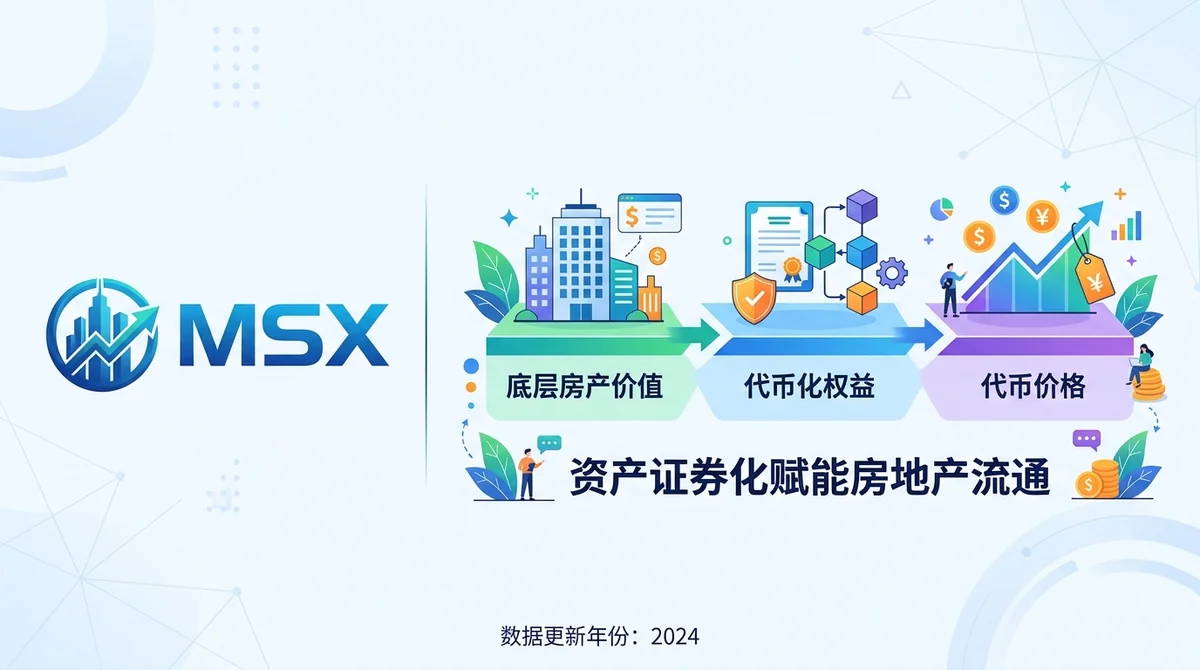
房地产RWA把房产收益权或价格敞口代币化,持有代币不等于产权。本文拆解现货型与永续型差异、与直接买房和REITs的区别、主要风险与评估维度清单。
房地产RWA的核心判断是:你买到的是代币化权益或价格敞口,不是房产产权;因此先确认代币属于现货型还是永续型,再决定是否值得进一步研究。本文按定义、类型、适用人群、风险、评估方法五个层次展开。全文为结构性分析,未引用任何具体项目的规模、收益率或估值数据;涉及具体项目时,一律以项目方官方披露为准,未公开的一律标注“数据未公开”。
#房地产RWA到底是什么?和直接买房有什么区别?
房地产RWA(real estate RWA)是把房产相关的收益权、债权或价格敞口做成链上代币的产品。用户持有的是代币,代币价格理论上跟随底层房产价值波动;底层房产价值是因,代币价格是果,两者不是同一件事。
#房地产RWA代币代表的是产权还是收益权?
多数结构下,代币代表的是收益权或份额化权益,而非登记在个人名下的产权。这一判断属于结构性概括(推测),具体到单一项目仍需核实。产权登记、抵押顺位、SPV(特殊目的载体)安排属于法律层信息,需要逐个项目核实;若项目方未披露权属结构与托管方,应视为信息不足。
#代币价格和底层房产价值是什么关系?
理论上代币价格锚定底层房产的估值或现金流,但实际价格由二级市场供需决定,可能出现偏离。偏离幅度取决于流动性深度、赎回机制是否顺畅、以及估值更新频率。估值多久更新一次、由谁评估,属于必须核对的项目。
#和REITs、直接买房相比差在哪?
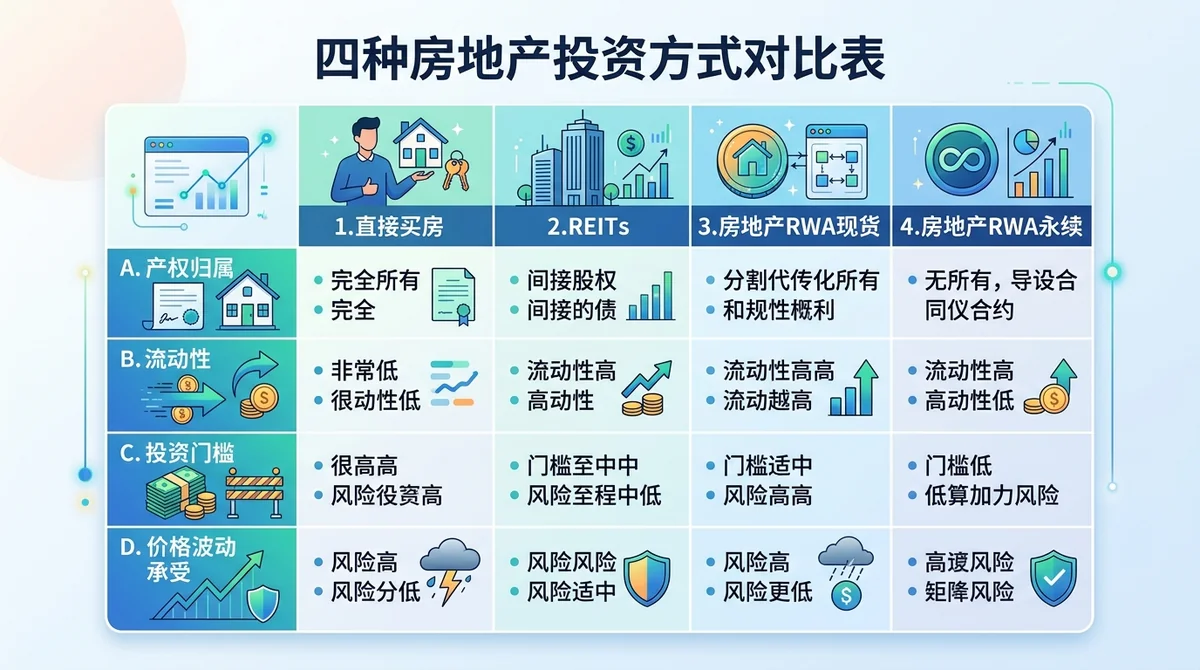
- 直接买房:取得产权,承担全部房价波动与维护成本,交易周期长、门槛高、流动性低。
- REITs:持有基金份额,通常有监管框架、分红机制与二级市场流动性,但不含产权。
- 房地产RWA:份额化、链上可转让,门槛通常更低,但法律权属、托管与赎回安排差异大,且叠加了平台与链上风险。
三者的共同点是都暴露于房产价值波动,差异在于权利层级、流动性来源与对手方风险。
#房地产RWA有哪些类型?现货型和永续型怎么区分?
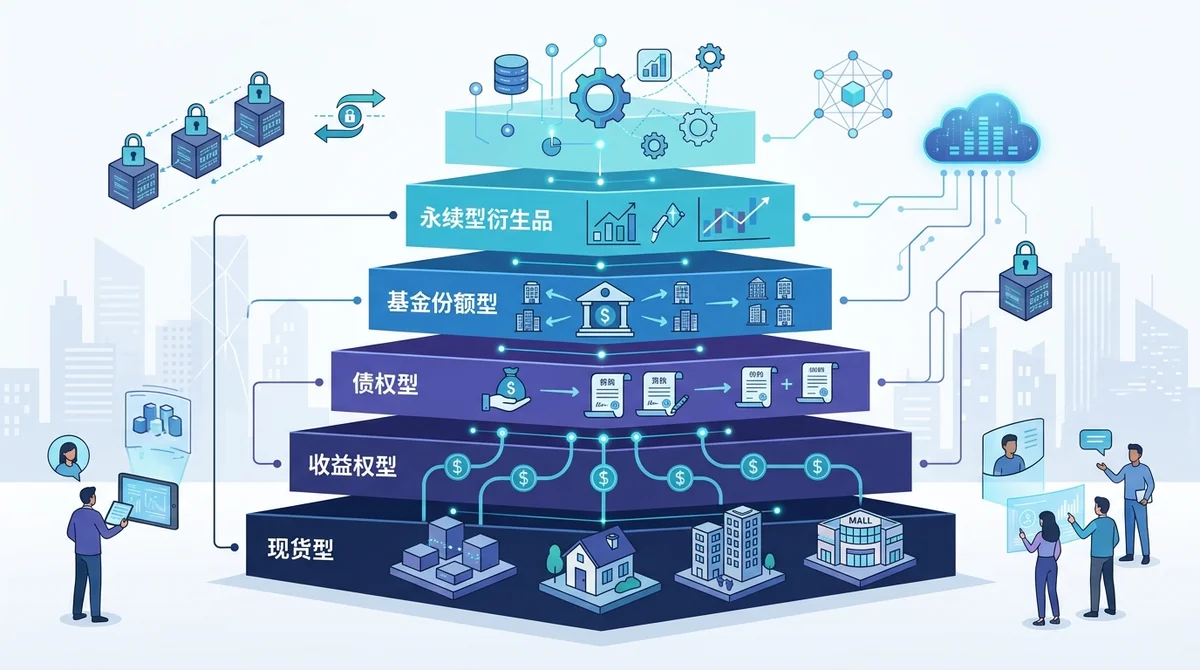
区分方法只有一条:持有代币是否对应底层权益。对应的是现货型,只交易价格涨跌的是永续型。现货型离真实房产更近,永续型是衍生品,风险层级更高。
#代币化房产现货和代币化房产永续有什么不同?
- 现货型:真买真卖,持有代币化权益,价格随底层资产与市场供需波动,无强制平仓机制(除非平台另有规则)。
- 永续型:只交易价格涨跌,带杠杆,需支付资金费率,价格反向波动可能触发强平或爆仓。持有永续不等于持有房产敞口的“所有权”,而是持有了一份衍生品合约。
这一区分与加密市场中“现货 vs 永续”的逻辑一致,可参考站内现货 vs 永续:2026 交易者策略与平台选择决策指南的框架。
#收益权型、债权型、基金份额型分别是什么?
- 收益权型:代币对应底层房产产生的现金流分配权,分配规则与频率需看项目条款。
- 债权型:代币对应一笔贷款或抵押债权,收益来自利息,风险来自借款人违约与抵押物处置。
- 基金份额型:代币对应基金或SPV份额,结构接近REITs的链上版本,依赖管理人能力。
三者的风险排序无法一概而论,取决于抵押率、优先级与处置条款;具体参数未公开时不应假设安全。
#不同类型对应的风险层级如何?
从“离底层资产的距离”看:直接产权 < 基金份额/收益权 < 债权 < 永续衍生品。距离越远,叠加的对手方与机制风险越多。永续型因带杠杆,属于风险最高的一档。这一排序是结构性判断(观点),并非对具体项目的评级。
#谁适合关注房地产RWA,谁应该避开?
适合的是想要小额房产敞口、且需要流动性的用户;追求真实产权与稳定租金的用户应避开。
#想要房产敞口但资金有限的人怎么判断?
先确认三点:代币是现货还是永续、最小参与单位、以及退出路径(二级市场深度或赎回窗口)。若退出只能依赖项目方赎回且无明确时限,流动性假设就不成立。
#需要流动性又不想卖房的人适合吗?
这类需求对应的是“盘活存量房产”,但房地产RWA代币化的是项目方持有的资产,不是个人房产。个人房产的链上抵押或份额化属于另一类结构,需单独核实合规与权属安排。
#追求稳定租金和真实产权的人为什么不合适?
因为代币持有者通常不是登记产权人,现金流分配受项目条款约束,且代币价格波动可能远大于租金收益率。若目标是稳定现金流,REITs或直接持有房产在权利层级上更直接。
#场景分流
- 如果你是小额资金、想获得房产相关敞口且能承受价格波动 → 优先看现货型,核对底层资产披露与赎回机制。
- 如果你是想交易价格涨跌、熟悉杠杆与资金费率 → 可研究永续型,但须先理解强平规则。
- 如果你是追求真实产权与登记权利 → 房地产RWA不匹配,应看直接购房或产权类工具。
- 如果你是追求稳定分红 → 对比REITs与收益权型RWA的分配条款,重点看分配频率与优先级。
- 如果你是无法承受本金大幅波动 → 不建议参与任何带杠杆的代币化房产产品。
#房地产RWA的主要风险有哪些?
主要风险集中在四处:估值不透明、价格脱钩、流动性不足、杠杆爆仓。
#底层房产估值和代币价格为什么会脱钩?
房产估值依赖评估报告,更新频率低;代币价格实时交易,反映的是市场情绪与流动性溢价。当赎回机制不顺畅时,两者之间缺少套利力量,偏离可能持续甚至扩大。
#流动性和退出机制有哪些不确定性?
二级市场深度不足时,大额卖出可能显著压低价格;赎回窗口可能设有锁定期、最小赎回额或排队机制。这些条款若未公开,应视为不可依赖。
#永续型产品为什么可能爆仓?
永续带杠杆,价格反向波动会侵蚀保证金,触及维持保证金水平时触发强平。此外资金费率会持续消耗持仓成本,长期持有方向错误时成本叠加。
#法律权属和托管安排需自行核实
代币持有者的权利主张路径、底层资产由谁托管、SPV是否独立、破产隔离是否成立,都属于必须核实的项目。这些信息缺失时,收益率数字没有参考意义。
#怎么评估一个房地产RWA项目?
评估方法是逐项核对清单并打分,而不是凭收益率高低判断。
#该看哪些公开信息?
- 底层资产披露:具体物业位置、类型、估值报告与更新日期。
- 权属结构:SPV设置、代币对应的具体权利(收益权/债权/份额)。
- 托管方:资产与代币分别由谁托管,是否有第三方审计。
- 代币类型:现货还是永续,是否带杠杆。
- 流动性安排:二级市场深度、赎回窗口、锁定期。
- 费用结构:管理费、赎回费、资金费率(永续)。
- 分配机制:现金流如何计算、何时分配、优先级如何。
#哪些数据缺失时应直接放弃?
权属结构、托管方、赎回条款三项中任一缺失,都意味着无法评估对手方风险,应保持谨慎或放弃。估值报告缺失则无法判断代币价格与底层价值的偏离程度。
#如何用对比维度做决策?
把上述维度做成表格逐项打分,再与替代方案(REITs、直接持股类代币化产品)横向比较。站内的多资产对比方法可参考MSX Compare深度评测2026,其维度框架同样适用于RWA品类。
#行动清单
- 确认代币是现货型还是永续型。
- 找到底层资产的具体披露文件与估值日期。
- 核实权属结构(SPV/托管/破产隔离)。
- 核对赎回窗口、锁定期与最小赎回额。
- 计算全部费用(管理费+赎回费+资金费率)。
- 评估二级市场深度是否支撑你的持仓规模。
- 与REITs等替代方案做同维度对比后再决定。
#FAQ
Q1:房地产RWA代币等于买房吗? 不等于。代币通常代表收益权或份额化权益,不是登记产权,价格波动也可能与底层房产估值脱钩。
Q2:现货型和永续型哪个风险更低? 从结构上看现货型离底层资产更近,无杠杆强平机制;永续型带杠杆与资金费率,风险层级更高。具体仍取决于项目条款。
Q3:房地产RWA和REITs怎么选? REITs通常处于成熟监管框架下,有明确分红机制;房地产RWA在份额化与链上转让上更灵活,但权属与托管安排差异大,需逐项核实。
Q4:没有披露底层资产的项目能参与吗? 无法评估估值偏离与对手方风险,建议保持谨慎。关键数据缺失时应标注“数据未公开”并视为信息不足。
Q5:永续型为什么可能爆仓? 杠杆放大价格波动,触及维持保证金即被强平;同时资金费率会持续消耗持仓成本。
本内容为结构性分析,基于公开信息整理,不构成投资或开户建议,也不包含任何具体项目的规模、收益率或估值数据。实际情况可能变化,核实具体项目条款请以项目方官方来源与披露文件为准。
常见问题
房地产RWA代币等于买房吗?
不等于。代币通常代表收益权或份额化权益,不是登记产权,价格波动也可能与底层房产估值脱钩。
现货型和永续型哪个风险更低?
从结构上看现货型离底层资产更近,无杠杆强平机制;永续型带杠杆与资金费率,风险层级更高。具体仍取决于项目条款。
房地产RWA和REITs怎么选?
REITs通常处于成熟监管框架下,有明确分红机制;房地产RWA在份额化与链上转让上更灵活,但权属与托管安排差异大,需逐项核实。
没有披露底层资产的项目能参与吗?
无法评估估值偏离与对手方风险,建议保持谨慎。关键数据缺失时应标注“数据未公开”并视为信息不足。
永续型为什么可能爆仓?
杠杆放大价格波动,触及维持保证金即被强平;同时资金费率会持续消耗持仓成本。