RWA永续
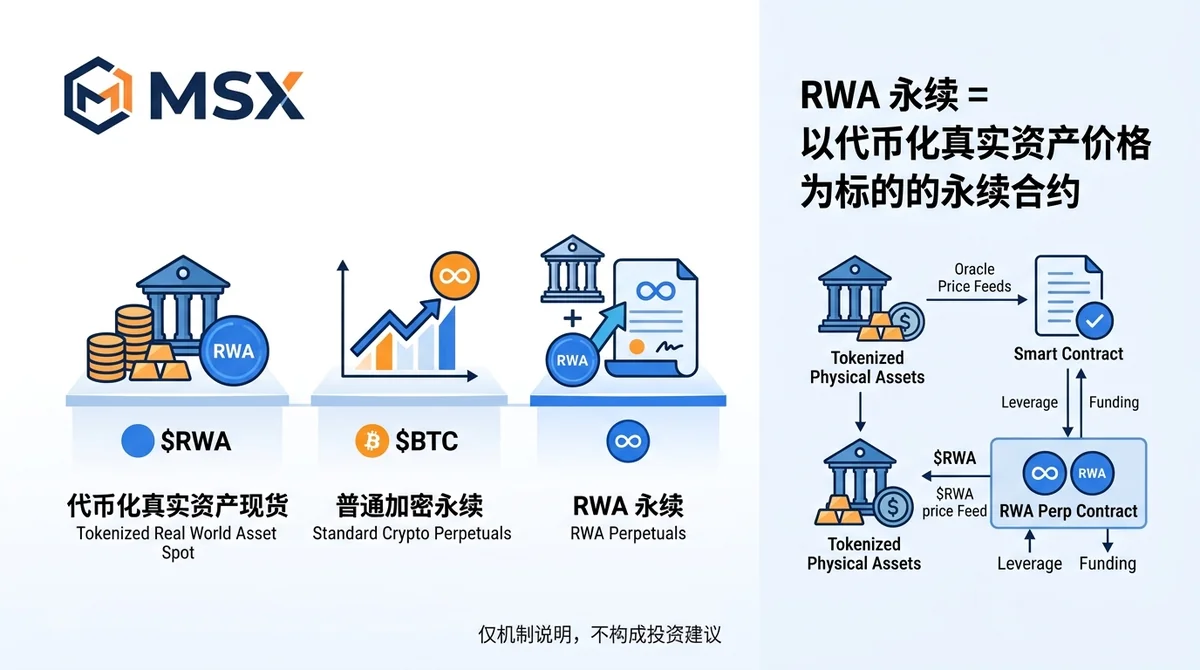
RWA永续是以代币化真实资产价格为标的的永续合约,只交易价格敞口而非持有资产。本文拆解其与RWA现货、代币化股票永续的机制差异、资金费率、杠杆风险与适用人群。
RWA 永续是以代币化真实资产价格为标的的永续合约,属于衍生品:它只交易价格涨跌,不持有资产本身;想长期持有真实资产敞口应选 RWA 现货(代币化资产),只有追求多空双向与杠杆效率、并能承受爆仓风险的用户才适合考虑 RWA 永续。
#RWA 永续是什么?它和现货、普通永续有什么区别?
核心定义:RWA 永续(tokenized RWA perpetual)是以代币化真实资产价格为标的的永续合约,没有到期日,靠资金费率锚定合约价格与标的现货价格,并支持杠杆。
#RWA 永续的标的是资产本身还是价格敞口?
结论:标的是价格敞口,不是资产本身。
永续合约不涉及标的资产的交割与所有权转移,交易者持有的是一份以价格为结算依据的合约头寸。代币化资产价格是果,底层真实资产价格是因:合约跟踪的是代币化资产在市场上的报价,而该报价又锚定底层真实资产(股票、黄金、债券等)的价格。因此 RWA 永续离真实资产比现货更远一层。
#它和普通加密永续合约的机制有何异同?
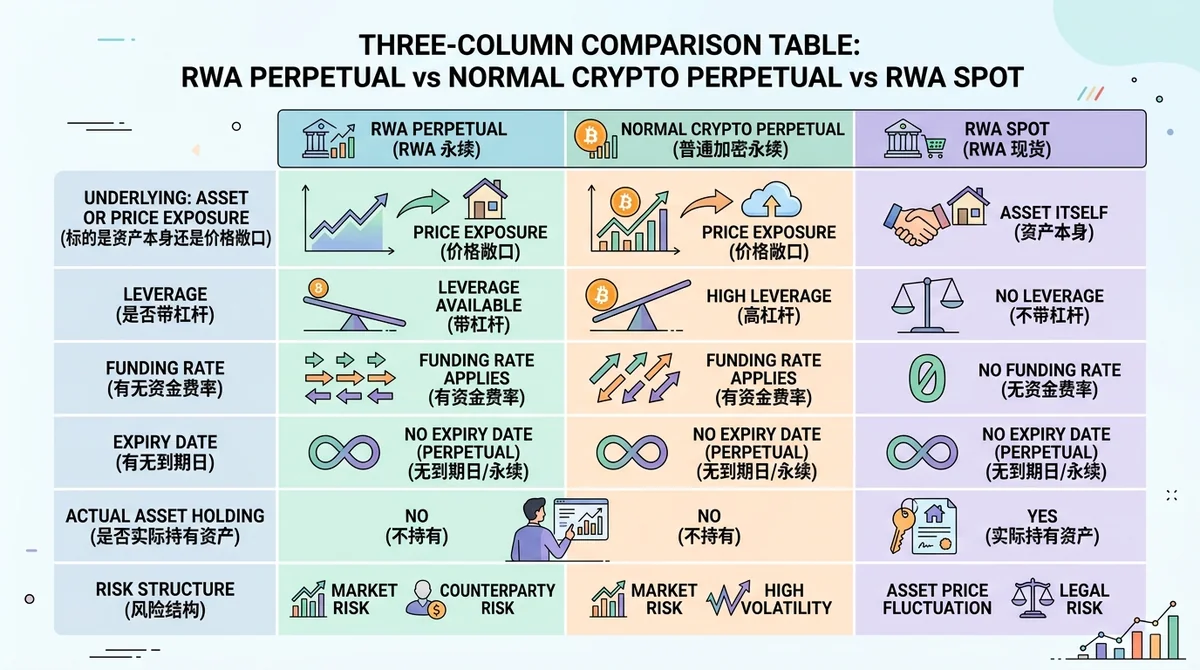
相同点:无到期日、资金费率定期结算、保证金与杠杆、强平机制。
不同点:标的属性不同。普通加密永续的标的是加密资产本身,价格由链上市场连续形成;RWA 永续的标的锚定链下真实资产,价格传导链条更长,涉及代币化结构、托管安排与标的流动性。这意味着 RWA 永续在极端行情下可能出现更明显的价格偏离与滑点,且资金费率的锚定效率受标的现货流动性制约。
#它和 RWA 现货(代币化资产)差在哪?
持有权:现货是真买真卖,持有代币化资产本身;永续不持有资产。
风险结构:现货的风险主要是标的资产价格波动、代币化结构与托管风险;永续在此之上叠加杠杆放大、资金费率持续成本与强平爆仓风险。
成本结构:现货主要是一次性交易费与持有期间的托管/结构成本;永续是交易费加持续支付的资金费率。
适用周期:现货适合中长期持有敞口;永续适合短中期方向性交易与对冲。
#RWA 永续和代币化股票永续有什么不同?
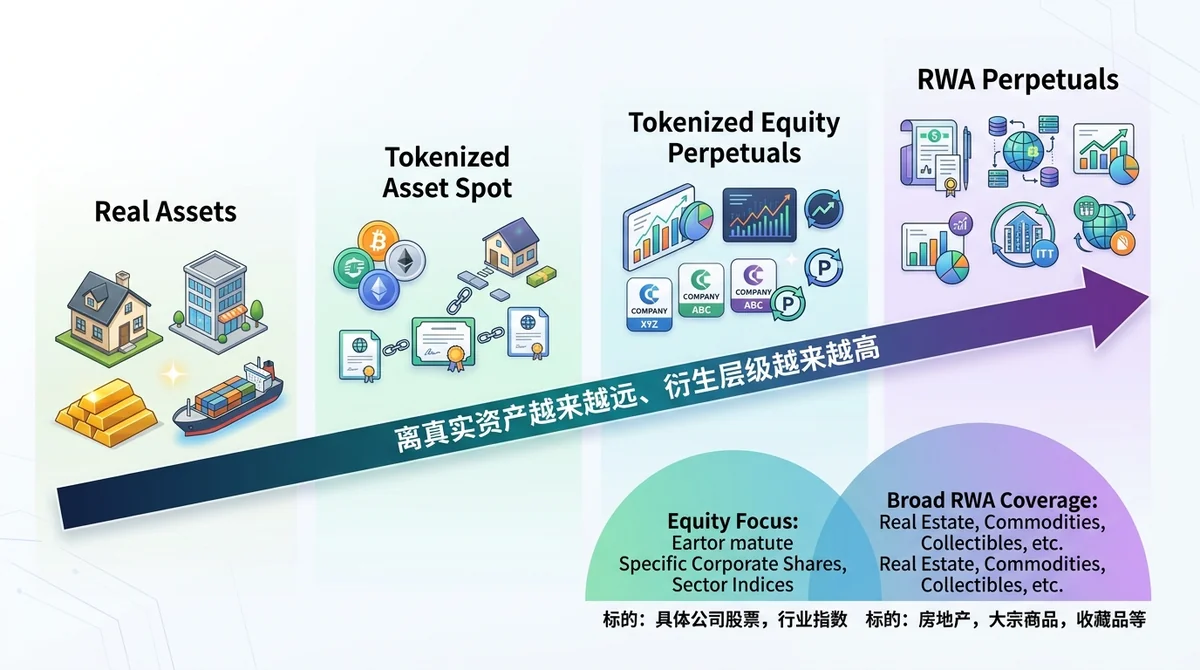
一句话:两者同属衍生品,区别在标的覆盖范围——RWA 永续面向更广义的代币化真实资产,代币化股票永续聚焦代币化股票,两者都比现货离真实资产更远。
#两者的标的资产类型差异在哪?
RWA 永续的标的范围更宽,理论上覆盖代币化股票、代币化黄金、代币化债券等各类真实资产;代币化股票永续的标的收窄到代币化股票这一类。标的越宽,不同合约的流动性与定价效率差异越大。
#离真实资产的远近程度一样吗?
不一样,但同属衍生品层级。代币化股票永续的链条是:真实股票价格 → 代币化股票报价 → 永续合约价格。RWA 永续中非股票类标的的链条类似,但底层资产的交易时段、流动性深度与价格发现机制差异更大,因此偏离风险因标的而异。
#风险来源有何不同?
共同风险:杠杆、资金费率、强平、标的流动性。
差异风险:代币化股票永续的风险更集中于股票市场时段性与公司行动(如股息、拆股)对合约定价的影响;广义 RWA 永续还需额外考虑不同资产类别(黄金、债券)的流动性与定价习惯差异。
#RWA 永续的运作机制是怎样的?
#资金费率如何把合约价格拉回标的现货?
机制:资金费率是多空双方之间的定期结算。当合约价格高于标的现货价格时,多头向空头支付资金费;反之空头向多头支付。持续支付的成本会促使偏离方减仓,从而把合约价格拉回标的现货附近。
含义:资金费率是持仓的持续成本,长期持有单边头寸会被持续侵蚀。费率高低本身也是市场情绪与杠杆拥挤度的信号。
#杠杆和保证金在 RWA 永续里怎么起作用?
机制:交易者缴纳保证金即可开立数倍于保证金的名义头寸。杠杆同时放大盈利与亏损;当亏损侵蚀保证金至维持保证金水平以下时,触发强平,极端情况下爆仓,损失全部保证金。
含义:杠杆倍数越高,可承受的反向波动幅度越小。RWA 永续标的的波动特征与加密资产不同,杠杆设置需匹配标的的实际波动率。
#标的资产的流动性会如何传导到合约?
传导路径:代币化资产现货流动性不足 → 报价点差扩大、深度变薄 → 合约锚定效率下降 → 合约价格偏离加大、滑点上升 → 强平价格更容易被触及。
含义:评估 RWA 永续不能只看合约市场深度,还要看标的代币化资产本身的流动性。
#谁适合考虑 RWA 永续,谁应该避开?
结论:想长期持有真实资产敞口的用户应选现货或代币化资产,只有追求多空双向、杠杆效率且能承受爆仓风险的用户才适合考虑 RWA 永续。
#想长期持有真实资产敞口的人该选什么?
选 RWA 现货(代币化资产)。现货没有资金费率持续成本,不涉及强平爆仓,持有的是资产本身。若目标是获取股息、公司行动等权益属性,更应关注现货层的结构安排。
#只想做多做空、能承受爆仓风险的人怎么看?
可考虑 RWA 永续,但需明确三点:一是资金费率是持续成本,持仓时间越长侵蚀越大;二是杠杆倍数应与标的波动率匹配;三是标的现货流动性决定合约的偏离与滑点风险。
#风险承受能力怎么判断?
三个维度:
- 持有周期:日内到数周的方向性交易,永续更有效率;数月以上的敞口,现货更合适。
- 风险偏好:能否接受保证金全部损失。
- 成本敏感度:能否承受持续的资金费率支出。
场景分流:
- 如果你是长期配置型用户,目标是持有真实资产敞口,则选 RWA 现货。
- 如果你是需要对冲现货头寸的用户,则可用 RWA 永续做空对冲,但需计算资金费率成本。
- 如果你是短中期方向性交易者,能承受爆仓,则可考虑 RWA 永续并严格控制杠杆。
- 如果你关注的是股票类敞口,则需先区分代币化股票现货与代币化股票永续。
- 如果你是首次接触衍生品的用户,则应先理解保证金与强平机制,再考虑是否参与。
#参与 RWA 永续需要警惕哪些风险?
结论:RWA 永续的风险来自杠杆放大盈亏导致的强平爆仓、持续支付的资金费率成本,以及代币化结构与标的流动性带来的额外不确定性。
#杠杆为什么危险?
杠杆按比例放大盈亏。举例说明:10 倍杠杆下,标的朝不利方向波动约 10% 即可吞掉全部保证金(未计手续费与资金费率)。杠杆越高,容错空间越小,且强平是自动执行的,不给人反应时间。
#强平和爆仓怎么发生?
当账户权益低于维持保证金要求时,系统强制平仓;若市场流动性不足或价格跳空,平仓可能无法在预期价格成交,导致损失超过初始保证金,即爆仓。RWA 永续标的流动性偏薄时,这一风险会被放大。
#代币化结构本身带来哪些额外不确定性?
包括:代币化资产的发行与赎回机制、托管安排、底层资产的权益归属、以及不同司法辖区的合规差异。这些因素不直接体现在合约价格上,但会影响标的现货的定价与流动性,进而传导至合约。
#风险提示与免责声明
本文仅做机制与场景说明,不含价格预测与荐股。具体规则、费率、标的以相关平台官方披露为准。衍生品交易可能损失全部保证金,请自行评估风险。如需核对具体条款,可查看相关平台的官方来源。
本内容基于公开资料整理,不构成投资或开户建议。文中机制描述为通用说明,不指代任何特定平台的具体参数;实际情况可能变化。
常见问题
RWA 永续和 RWA 现货最核心的区别是什么?
RWA 现货是真买真卖、持有代币化资产本身;RWA 永续是衍生品,只交易价格涨跌,不持有资产,并叠加杠杆、资金费率与强平风险。
RWA 永续和普通加密永续的机制一样吗?
机制框架相同:无到期日、资金费率锚定、保证金与杠杆、强平。差异在标的:RWA 永续锚定链下真实资产的代币化报价,价格传导链条更长,受标的现货流动性制约更大。
RWA 永续和代币化股票永续有什么区别?
两者同属衍生品,区别在标的覆盖范围。RWA 永续面向更广义的代币化真实资产(股票、黄金、债券等),代币化股票永续聚焦代币化股票这一类。
长期持有真实资产敞口应该选现货还是永续?
应选现货或代币化资产。永续的资金费率是持续成本,持仓时间越长侵蚀越大,且存在强平爆仓风险,不适合作为长期持有工具。
RWA 永续的资金费率是收益还是成本?
取决于方向与市场状态。合约价格高于现货时多头支付、空头收取;反之相反。对持仓方而言,资金费率可能是持续成本,也可能是持续收益,需按实际方向判断。