合成资产
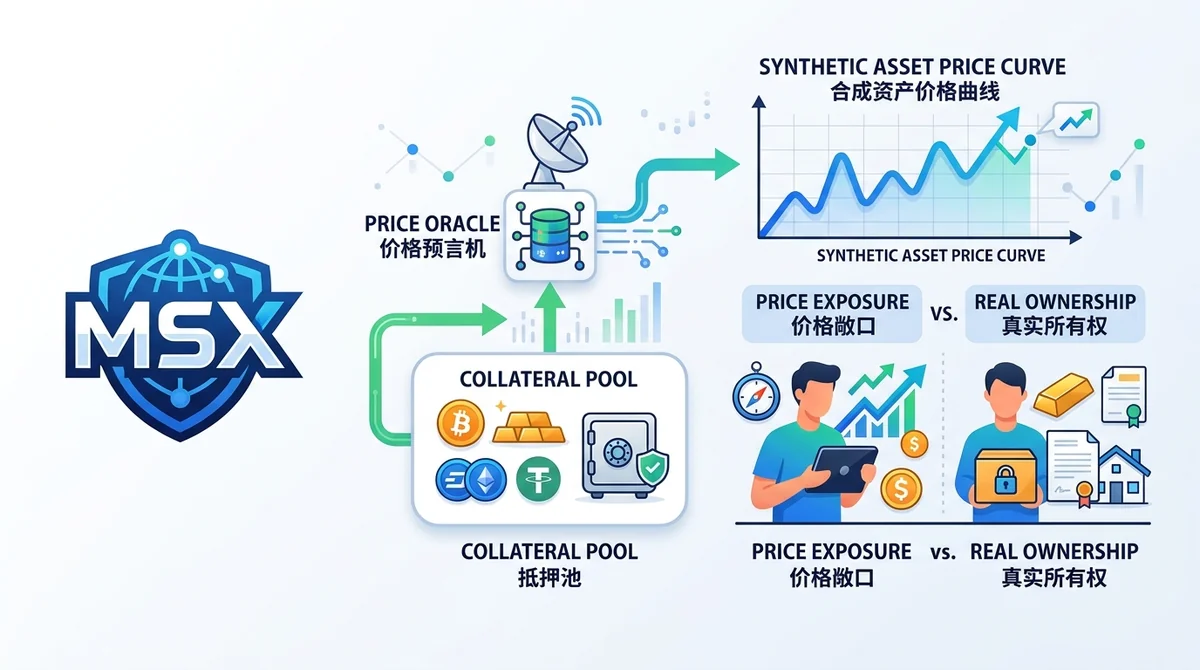
合成资产通过抵押与预言机追踪标的价格,提供价格敞口而非真实所有权。本文用对比表拆解合成资产与现货、代币化资产、永续合约的差异,并说明机制、成本、清算与预言机风险,帮你判断该选谁。
结论:合成资产是衍生品口径的价格敞口工具,不是真实资产所有权——先看权益属性与清算机制,再决定选合成资产、现货、代币化资产还是永续合约。
#合成资产到底是什么?和真实持有资产有什么区别?
合成资产(synthetic assets)是通过抵押机制与价格预言机追踪标的资产价格波动的衍生工具。它向持有者提供的是价格敞口,而非对底层资产的真实所有权。
合成资产提供价格敞口而非所有权,追求股东权益的用户应选现货。 其价格锚定来自抵押品支撑的发行赎回机制与预言机喂价,机制本身不转移底层资产,因此权益属性与现货存在口径差异。
#合成资产如何追踪标的资产价格?
其价格追踪依赖两条链路:一是抵押品支撑的发行与赎回机制,二是价格预言机向合约喂入标的资产的市场报价。合约依据喂价调整合成资产的铸造、赎回与清算条件,从而使其价格向标的资产靠拢。这一过程是机制性的价格锚定,而非资产本身的转移。
#持有合成资产等于持有真实资产吗?
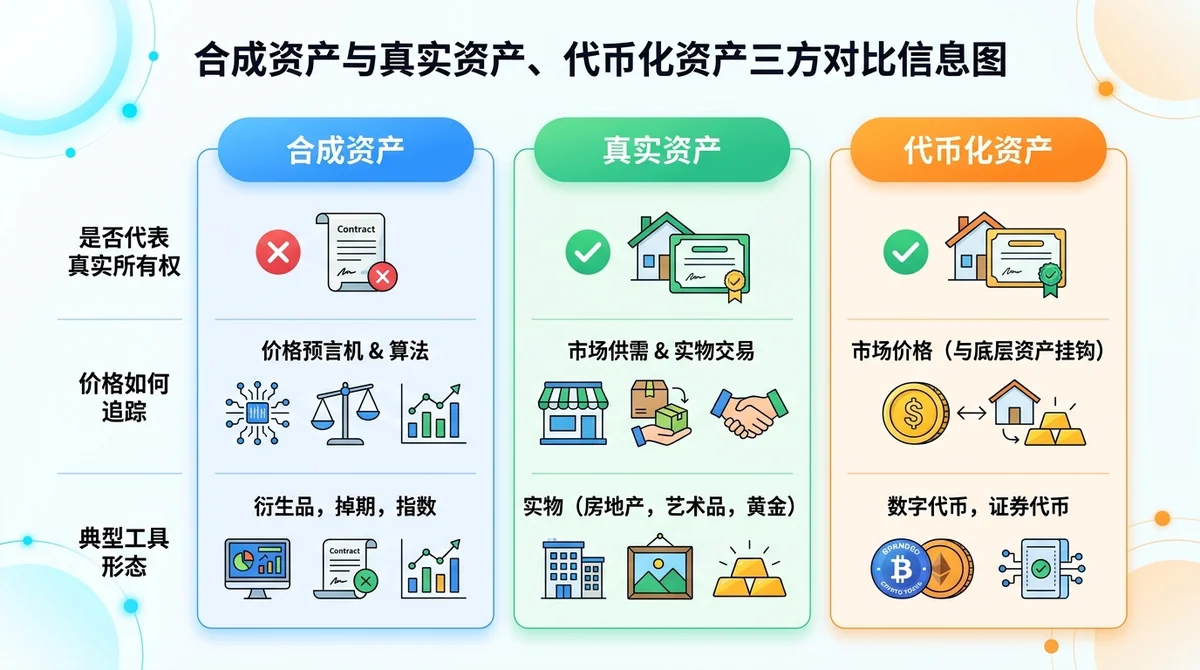
不等于。持有合成资产不产生底层资产的所有权,通常也不附带底层资产对应的股东身份、投票权或公司行动权益。它更接近一份以标的资产价格为参照的合约敞口。若目标是取得真实所有权属性,合成资产在口径上并不匹配。
#合成资产与代币化资产的区别是什么?
代币化资产通常由发行方以真实资产作支撑,强调与底层资产的对应关系;合成资产则依赖抵押与预言机在价格层面复制敞口,不必然持有底层资产。两者在权益属性、对手方结构与风险来源上属于不同口径,不能等同看待。
#合成资产、现货、代币化资产、永续合约怎么对比?
四类工具的核心差异在权益属性与风险来源,不在价格涨跌方向。 下表按权益属性、对手方、清算机制、成本结构与适用场景五个维度横向对比,便于直接定位自己该选哪一类。
| 维度 | 合成资产 | 现货 | 代币化资产 | 永续合约 |
|---|---|---|---|---|
| 权益属性 | 仅价格敞口,无所有权 | 完整所有权 | 通常对应真实资产 | 仅价格敞口,无所有权 |
| 对手方结构 | 抵押池与发行方 | 无发行方对手方 | 发行方与托管方 | 交易所与清算所 |
| 清算机制 | 抵押率跌破阈值触发 | 无强制清算 | 一般无强制清算 | 保证金不足触发强平 |
| 成本结构 | 交易费、资金费率、清算罚没 | 交易费与持有成本 | 交易费与管理费 | 交易费与资金费率 |
| 适用场景 | 需价格敞口且能承受清算风险 | 需所有权与长期持有 | 需真实资产敞口 | 需杠杆与双向交易 |
关键差异一句话:要所有权选现货或代币化资产,要价格敞口且接受清算机制才考虑合成资产与永续合约;合成资产与永续合约的差别在于锚定方式,前者靠抵押与发行赎回,后者靠资金费率。
#合成资产的核心机制与成本有哪些?
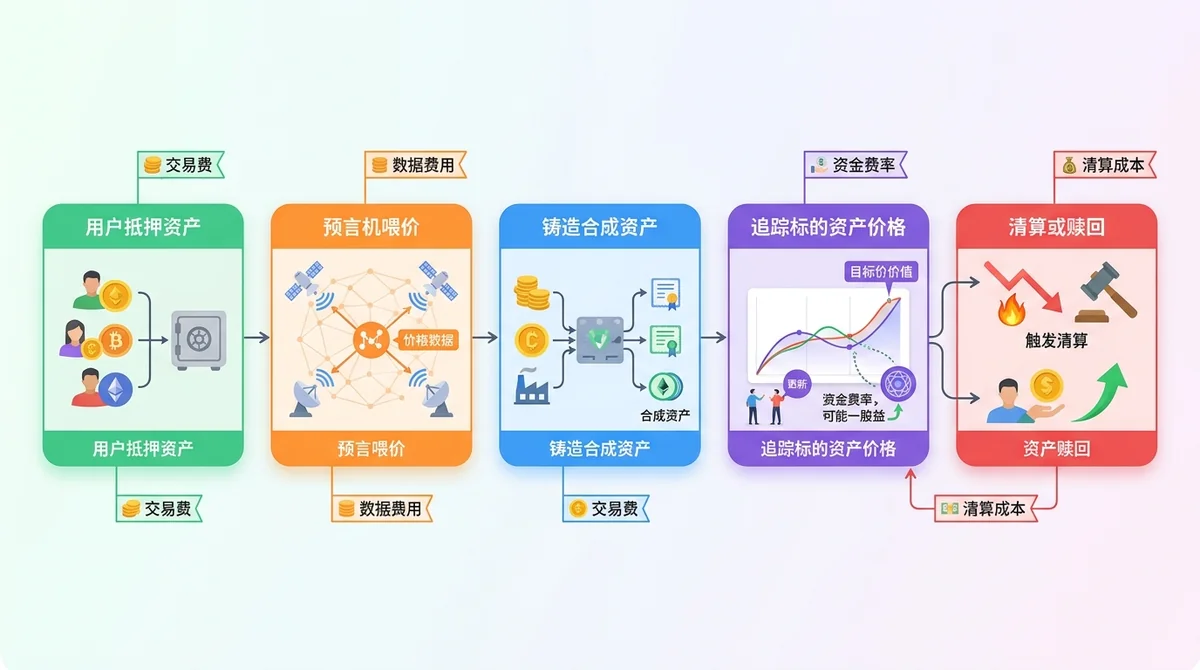
合成资产依赖抵押机制与价格预言机运行,持有成本通常包括交易费、资金费率(在部分永续类结构中)及潜在的清算成本。
#抵押机制如何支撑合成资产?
常见机制包括超额抵押与算法抵押两类。超额抵押要求抵押品价值高于合成资产敞口,以吸收价格波动;算法机制则通过参数调节供给与激励来维持锚定。抵押充足度直接决定系统的偿付能力与清算触发条件。具体抵押率区间与清算阈值口径依平台而异,本文不作推定,相关参数应视为数据未公开。
#价格预言机在合成资产中起什么作用?
预言机是合成资产的价格输入源。喂价频率、数据来源与延迟水平会直接影响铸造、赎回与清算的执行结果。预言机一旦延迟或偏离,合约可能按错误价格执行,形成与真实市场价格的缺口。
#持有合成资产会产生哪些成本?
成本主要包括三类:交易手续费、资金费率(在部分永续类结构中按周期收取)、以及清算发生时产生的罚没与滑点成本。具体费率数值依平台与产品结构而不同,本文不作推定;相关费率数据若平台未公开,应视为数据未公开,而非零成本。
#合成资产的主要风险有哪些?
合成资产面临对手方、清算与预言机故障等风险,价格可能偏离标的资产,损失可能被机制放大。
#对手方与清算风险如何产生?
合成资产的偿付依赖抵押池与发行方结构,抵押不足或机制设计缺陷会转化为对手方风险。当抵押率跌破阈值时,清算机制会被触发,持有者可能在不利价格下被动减仓。
#预言机故障会带来什么后果?
喂价延迟、数据源异常或单点故障,可能导致合约按偏离市场的价格执行清算或赎回。此类偏差在波动放大时更为明显,且往往在短时间内集中发生。
#合成资产为什么可能偏离标的资产价格?
合成资产价格可能偏离标的,偏离本身是机制摩擦成本而非套利信号。 偏离来源包括预言机更新滞后、抵押品流动性不足、赎回通道受限,以及资金费率对持仓成本的持续侵蚀;偏离幅度往往随市场波动放大。
#合成资产适合谁,不适合谁?
合成资产适合理解衍生品机制、只需价格敞口且能承受清算风险的用户,追求真实所有权或低风险的用户应选择现货。
#什么场景下应该考虑合成资产?
当用户的目标是获取某一标的的价格波动敞口、且不需要底层资产所有权属性时,合成资产在结构上更贴近该需求。同时,用户需具备对抵押率、清算阈值与预言机机制的基本判断能力。
#哪些用户应避免使用合成资产?
追求真实所有权、股东权益或低波动结构的用户,不宜使用合成资产。对清算机制、资金费率与预言机依赖缺乏理解者,也应避免参与。
#合成资产与直接持有现货如何选择?
如果你是只需要价格敞口、并能持续监控抵押率与清算线,可考虑合成资产结构。 如果你是需要真实所有权与公司行动权益,应选择现货或代币化资产路径。 如果你是风险承受能力有限、无法承受本金损失,应避开衍生品口径工具。 如果你是长期持有导向,需先核算资金费率与展期成本对收益的侵蚀。
如需进一步横向比较不同工具的成本与适用场景,可查看站内「多资产对比与选品」专题内容,按自身需求逐项核对后再做决策。
#使用合成资产前需要了解哪些免责事项?
合成资产涉及衍生品机制风险,本文不构成投资建议,使用前应自行评估风险承受能力并了解可能损失本金。
#合成资产是否适合长期持有?
合成资产的结构包含资金费率与清算阈值等持续变量,长期持有需逐期核算成本与抵押充足度。是否适合长期持有取决于机制参数与个人风险预算,不宜一概而论。
#使用合成资产需要做哪些风险自查?
- 核对抵押率要求与清算触发条件
- 确认预言机数据来源与更新频率
- 核算交易费、资金费率与清算罚没的综合成本
- 评估赎回通道的流动性与限制条件
- 明确自身是否接受价格敞口而非所有权属性
- 设定可承受的最大损失边界
#FAQ
Q1:合成资产能拿到股息吗? A:通常拿不到。合成资产提供的是价格敞口,一般不附带底层资产的股东权益与公司行动收益。具体权益安排需以产品条款为准,未明确披露的应按数据未公开处理。
Q2:合成资产价格一定等于标的资产价格吗? A:不一定。预言机延迟、抵押流动性不足与赎回限制都可能导致偏离,偏离幅度往往随市场波动放大。
Q3:超额抵押能消除风险吗? A:不能消除,只能缓释。极端行情下抵押品自身价格下跌可能同时压低抵押率,触发连锁清算。
Q4:合成资产与永续合约是一回事吗? A:不完全相同。两者都属衍生品口径,但永续合约通常以资金费率维持锚定,合成资产更多以抵押与发行赎回机制维持锚定,风险来源结构不同。
Q5:新手可以直接使用合成资产吗? A:不建议在未理解清算机制与预言机依赖前参与。可先通过现货与对比类内容建立基础认知。
Q6:合成资产和现货有什么区别? A:核心区别是权益属性。现货带来底层资产的真实所有权,合成资产只提供价格敞口,不附带股东权益与公司行动收益,且存在清算机制。
Q7:合成资产有什么风险? A:主要是对手方与清算风险、预言机故障风险,以及价格偏离标的的风险;极端行情下抵押品自身贬值可能触发连锁清算,损失被机制放大。
Q8:合成资产和代币化资产怎么选? A:需要与真实资产对应的权益属性,选代币化资产;只需要价格敞口且能承受清算与预言机风险,才考虑合成资产,两者不能等同看待。
想按自身需求逐项对比不同工具的权益属性、成本与清算机制,可查看站内「多资产对比与选品」专题;如涉及商业链接将标注「商业链接 · 不影响评分与排序」。
本内容基于公开资料与机制常识整理,不构成投资或开户建议。文中未引用具体费率、平台参数或链上数值,相关机制描述均为定性说明,具体细节请以各平台官方披露为准。数据截至 2026-08-21,实际情况可能变化。
常见问题
合成资产能拿到股息吗?
通常拿不到。合成资产提供的是价格敞口,一般不附带底层资产的股东权益与公司行动收益。具体权益安排需以产品条款为准,未明确披露的应按数据未公开处理。
合成资产价格一定等于标的资产价格吗?
不一定。预言机延迟、抵押流动性不足与赎回限制都可能导致偏离,偏离幅度往往随市场波动放大。
超额抵押能消除风险吗?
不能消除,只能缓释。极端行情下抵押品自身价格下跌可能同时压低抵押率,触发连锁清算。
合成资产与永续合约是一回事吗?
不完全相同。两者都属衍生品口径,但永续合约通常以资金费率维持锚定,合成资产更多以抵押与发行赎回机制维持锚定,风险来源结构不同。
新手可以直接使用合成资产吗?
不建议在未理解清算机制与预言机依赖前参与。可先通过现货与对比类内容建立基础认知。