US Treasury bonds
US Treasury bonds(美债)单评:按信用风险、利率与期限风险、流动性、票息结构、组合配置价值五维定性评级,梳理优缺点、结构性风险与适合人群,并标注数据截止日期与官方核验渠道。
结论:US Treasury bonds(美债)适合需要美元资产敞口、重视本金相对稳定的配置型资金;不适合以短期价差或高波动收益为目标的资金。本文按五个维度做定性评估,不提供未经核实的量化总分。
数据截止日期:2025-06-30。本文涉及的票息、期限等具体数值未公开核验,均以美国财政部官方发行信息为准。
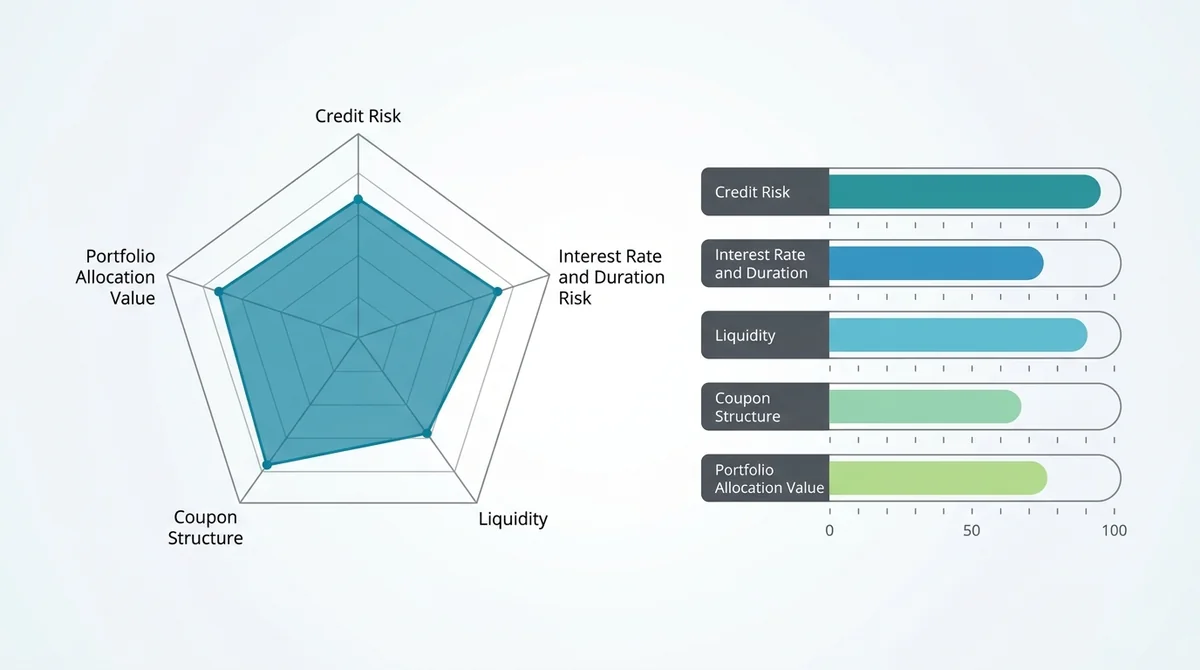
五维评级速览
| 维度 | 定性评级 | 一句话结论 |
|---|---|---|
| 流动性 | 较高 | 市场深度大,主流期限品种交易活跃 |
| 成本 | 较低 | 票息结构清晰,持有成本主要为机会成本与买卖价差 |
| 风险 | 中等偏低 | 信用风险低,利率与期限风险随久期拉长上升 |
| 收益特征 | 中等 | 现金流可预期,收益上限受票息约束 |
| 可得性 | 较高 | 美元账户体系内获取路径成熟 |
#US Treasury bonds 是什么,它在资产组合中扮演什么角色?
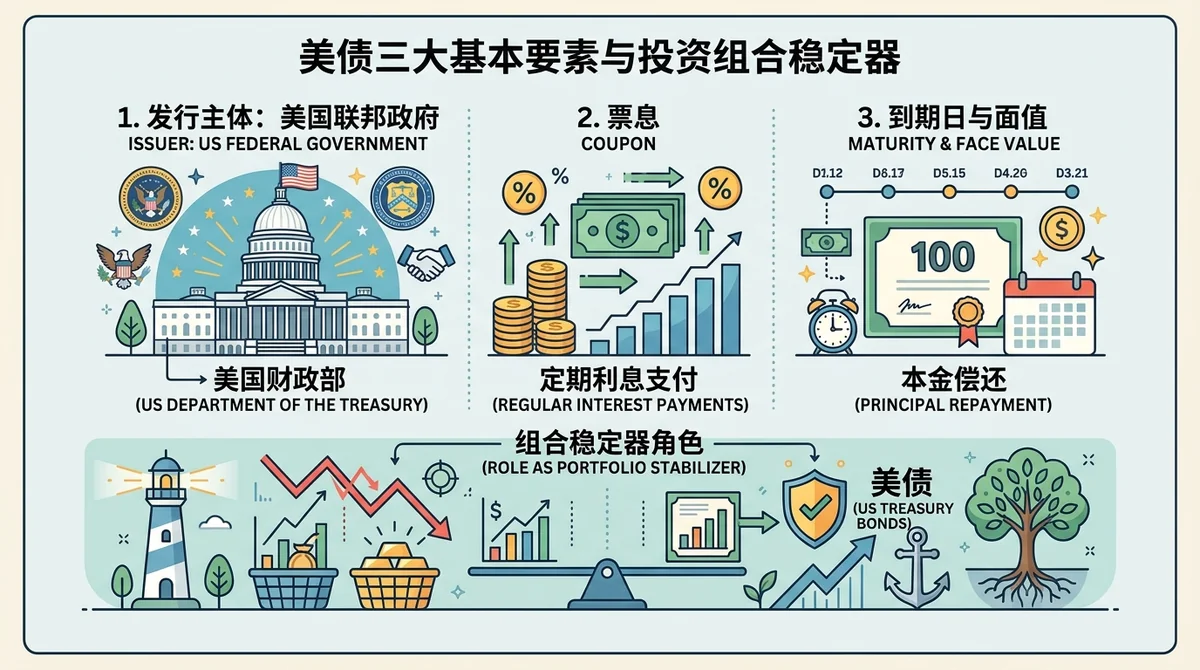
US Treasury bonds 是美国联邦政府发行的债务工具,投资者以面值买入,按票息定期获得现金流,到期收回本金。发行主体为美国联邦政府,信用风险相对低;票息、到期日与面值构成其基本结构。
在资产组合中,美债通常承担稳定器角色,同时提供直接的美元资产敞口,而非追求高波动的进攻性仓位。
#美债的发行主体与偿付逻辑是什么?
美债的偿付来源是美国联邦政府的财政能力与信用,而非某一企业现金流,因此信用风险维度在五维中相对占优,但这不等于价格不波动。
#票息、到期日与面值三个基本要素如何理解?
票息决定持有期内的现金流水平,到期日决定久期与利率敏感性,面值决定到期偿付金额。三者共同决定一只债券的持有体验。具体票息与期限数据未公开,应以美国财政部官方发行信息为准。
#它在组合中通常承担进攻还是防守角色?
偏向防守与稳定器。在风险资产波动放大时,美债的现金流可预期性提供缓冲;但这不意味着它与股票价格必然反向,历史上二者同向下跌的情形同样存在。
#US Treasury bonds 的五个评估维度分别怎么看?
| 维度 | 定性评级 | 说明 |
|---|---|---|
| 流动性 | 较高 | 市场深度大,主流期限品种交易活跃 |
| 成本 | 较低 | 票息结构清晰,持有成本主要为机会成本与买卖价差 |
| 风险 | 中等偏低 | 信用风险低,但利率与期限风险随久期拉长上升 |
| 收益特征 | 中等 | 现金流可预期,收益上限受票息约束 |
| 可得性 | 较高 | 美元账户体系内获取路径成熟 |
#信用风险维度为什么表现突出?
美债信用风险维度是五维中表现最突出的一项:发行主体为美国联邦政府,与本币企业债、信用债相比,违约相关的信用风险显著更低。
#利率敏感性与期限风险如何影响评估?
久期越长,利率变动对价格的影响越大。长期限品种在利率上行周期中价格承压更明显,因此期限风险随久期拉长而上升,评估结果相应下降。
#流动性与票息结构各占什么权重?
本文不给出具体权重数字。可以确定的是:从配置型视角看,流动性与票息结构的权重应高于交易型视角,风险维度(尤其利率风险)应作为主要约束项。权重设定反映配置型视角,而非交易型视角。
#US Treasury bonds 有哪些优点和缺点?
#主要优势集中在哪些方面?
美债的主要优势集中在信用风险相对低、市场深度大、现金流可预期三方面,更适合以配置而非交易为目标的中长期资金。
- 信用风险相对低:发行主体为美国联邦政府,信用维度是五维中表现最突出的一项。
- 市场深度大:主流期限品种交易活跃,进出规模容纳度较高。
- 现金流可预期:票息与到期偿付结构明确,便于做现金流规划。
#主要短板和风险点是什么?
美债的主要短板是利率上行时价格承压、长久期品种波动明显、再投资回报不确定,三者都会影响持有期实际体验。
- 利率上行时价格承压:债券价格与市场利率反向变动,加息周期中持有体验明显转差。
- 长久期品种波动明显:期限越长,价格对利率变动越敏感,短期账面波动可能超出配置型资金预期。
- 再投资风险:票息与到期本金再投资时的市场利率不确定,影响长期实际回报。
#哪些风险属于不可忽视的结构性风险?
利率风险与再投资风险属于结构性风险,无法通过分散单一期限品种消除,只能通过久期管理部分缓释。
#谁适合考虑 US Treasury bonds,谁不适合?
美债适合需要美元敞口且重视本金稳定的配置型资金,不适合追求短期价差或高波动回报的交易型资金,也不适合无法承担汇率折算风险的非美元用户。
#适合谁
- 需要美元资产敞口、以资产配置为目的的资金
- 重视本金相对稳定、可接受较低收益上限的投资者
- 需要可预期现金流以匹配未来支出的资金
#不适合谁
- 追求短期价差收益的交易型资金
- 以高波动高回报为目标的资金
- 无法承担汇率折算波动的非美元用户(需自行评估汇率因素)
#配置时应该关注期限还是票息?
期限优先。期限决定利率敏感性与价格波动幅度,是持有体验的主导变量;票息绝对值更多影响现金流水平,不应作为唯一决策依据。
#配置 US Treasury bonds 前需要了解哪些风险与限制?
#利率变化如何影响持有体验?
利率上行时存量债券价格下跌,若中途卖出可能实现亏损;持有至到期的投资者则主要承担机会成本。
#汇率因素对非美元用户意味着什么?
以非美元本币计价的投资者,实际回报受汇率折算影响,美债的美元收益与本币收益可能背离。
#数据披露缺失时应如何判断?
本文涉及的票息、期限等具体数据未公开,应以美国财政部官方发行信息为准,不应依据二手摘要做决策。可参考美国财政部债务与发行信息渠道(如 TreasuryDirect)核对发行公告。
#常见问题(FAQ)
Q1:US Treasury bonds 是零风险资产吗? 不是。美债信用风险相对低,但并非零风险,仍存在利率风险、再投资风险与汇率折算风险,价格会随市场利率变动,中途卖出可能实现亏损。
Q2:美债在组合中一般占多少比例? 没有统一比例,取决于风险预算与美元敞口需求。本文不给出具体配置数字,建议先确定可承受波动再决定久期。
Q3:长期限和短期限美债怎么选? 取决于目标:若以稳定器为目标,短中期限的价格波动更小,更适合控制账面回撤;若能承受账面波动并希望锁定更长久期现金流,可考虑长期限品种。
Q4:非美元用户配置美债需要注意什么? 需同时评估利率风险与汇率风险,二者可能同向叠加,本币计价的回报可能与美元回报背离。
Q5:在哪里核对美债的票息与期限数据? 应以美国财政部等官方发行渠道披露为准。本文涉及的票息与期限具体数据未公开,不提供数值。
本内容基于公开信息整理,不构成投资或开户建议。文中票息、期限等具体数据未公开核验,实际以美国财政部官方发行信息为准。
商业链接 · 不影响评分与排序:如需对比不同期限品种的持有体验,可参阅站内债券品类对比页。
常见问题
US Treasury bonds 是零风险资产吗?
不是。信用风险相对低,但存在利率风险、再投资风险与汇率折算风险,价格会随市场利率变动。
美债在组合中一般占多少比例?
没有统一比例,取决于风险预算与美元敞口需求。本文不给出具体配置数字,建议先确定可承受波动再决定久期。
长期限和短期限美债怎么选?
若以稳定器为目标,短中期限价格波动更小;若能承受账面波动并希望锁定更长久期现金流,可考虑长期限品种。
非美元用户配置美债需要注意什么?
需同时评估利率风险与汇率风险,二者可能同向叠加,本币计价的回报可能与美元回报背离。
在哪里核对美债的票息与期限数据?
应以美国财政部等官方发行渠道披露为准。本文涉及的票息与期限具体数据未公开,不提供数值。