英特尔 vs 台积电 对比页延伸:2026 年代工客户结构与产能分配的三方对照(三星、AMD 入局)
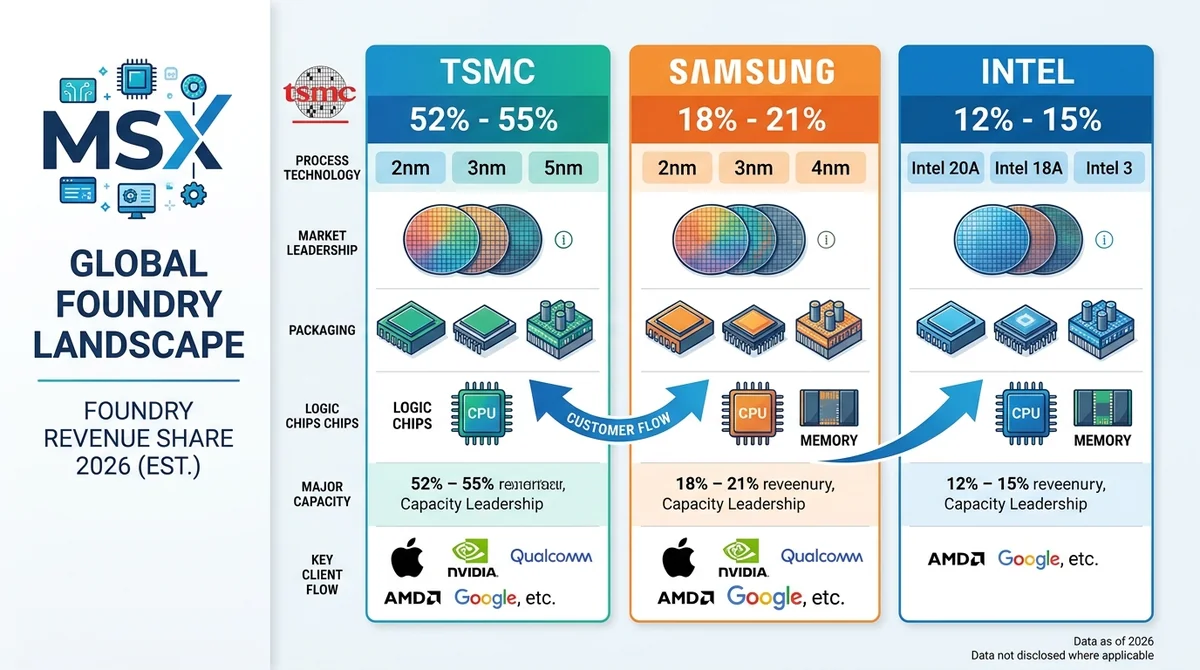
从代工客户结构与产能分配两个维度对照英特尔与台积电,并纳入三星、AMD 作为第三方变量,梳理三方代工格局的观察框架。
结论:若以客户结构多元性为首要判断标准,台积电的外部客户结构更分散;若以内部协同与产能优先级为标准,英特尔的代工产能更偏向服务自身产品线。三星提供第三极多源选择,AMD 的订单流向是区分两者客户结构的关键观察信号。上述判断属于结构性观察框架,而非对具体份额或价格的结论。
#英特尔和台积电的代工客户结构有什么不同?
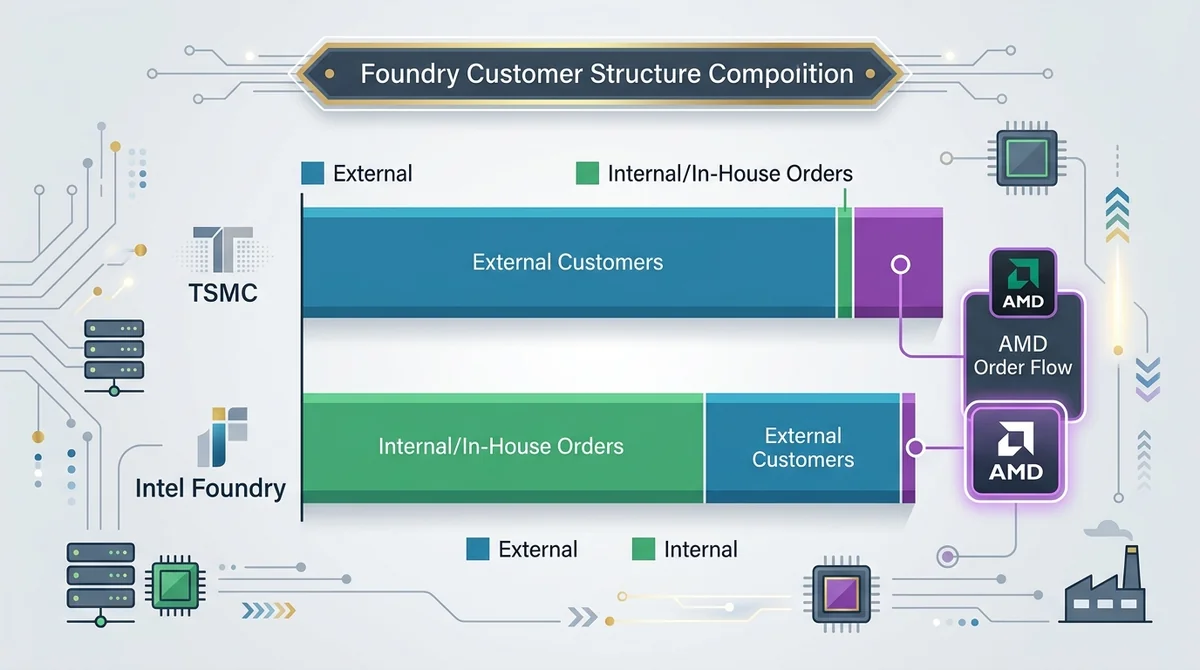
英特尔代工的客户结构更依赖自身产品线与少数外部订单,台积电则以多元外部大客户为主,AMD 的订单流向是区分两者客户结构的关键信号。
#台积电的客户以哪些外部大厂为主?
台积电的代工模式自成立起即以外部客户为主体,客户组合覆盖高性能计算、移动 SoC、网络与消费电子等多个下游。其客户名单与各客户营收占比在公开财报中有口径披露,但具体到单一客户的最新占比与制程分配,部分细节数据未公开。
从结构上看,台积电的客户集中度通常被描述为“少数超大客户 + 较长的长尾客户”,这使得其产能规划需要在多个客户之间做排队与分配,而非围绕单一产品线展开。
#英特尔代工的客户为何更依赖内部与少数外部订单?
英特尔的代工业务脱胎于自有 IDM 体系,其晶圆产能历史上首先服务自家 CPU 与相关产品线。对外部客户开放代工属于较新的业务方向,因此外部订单占比相对有限,具体外部客户名单与订单规模数据未公开。
这种结构带来两点差异:一是产能优先级的内部属性更强,二是外部客户在评估英特尔代工时,需要额外考虑自身订单在内部产品线之后的排位问题。
#AMD 在两家客户结构中的位置有何不同?
AMD 是台积电的长期外部大客户之一,其 CPU 与 GPU 产品线长期依赖外部先进制程代工,因此在台积电的客户结构中属于“外部大客户”这一类。
对英特尔而言,AMD 同时是产品市场的直接竞争对手与代工业务的潜在外部客户参照。AMD 的订单流向因此成为观察两家客户结构差异的信号:若 AMD 类外部大客户持续集中在台积电,则说明英特尔代工的外部客户拓展仍处于早期阶段。具体订单分配与合同细节数据未公开。
#2026 年两家产能分配逻辑有何差异?
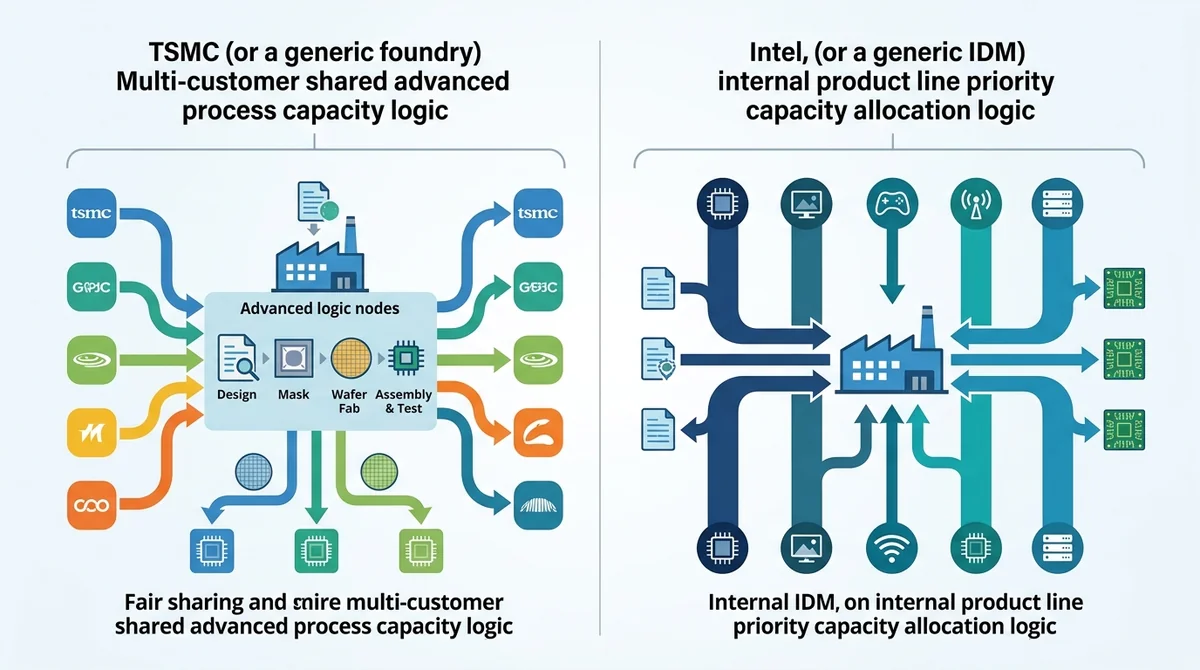
台积电倾向在多客户间分摊先进制程产能,英特尔代工产能优先服务内部产品线,这一分配逻辑差异直接影响外部客户的排队与议价。
#台积电如何在不同客户间分配先进制程产能?
台积电的产能分配以客户订单与长期协议为基础,在先进制程节点上通常呈现多客户分摊的特征。客户需要通过预订产能、预付等方式锁定排位,具体分配比例与预付款条款数据未公开。
这种机制的结果是:外部客户在台积电获得的是“排队位置”,而非默认优先级;议价能力与订单规模、合作历史相关。
#英特尔代工产能优先服务谁?
英特尔代工的产能首先服务自身产品线,这是 IDM 体系延续下来的分配逻辑。外部客户在产能紧张时段的可得性,取决于内部产品线的排产节奏,具体排产细节数据未公开。
对关注产能可得性的外部客户而言,这意味着需要评估的不只是制程参数,还包括内部订单对产能的占用情况。
#产能分配差异会如何影响客户选择?
多客户分摊模式下,客户获得的是相对可预期的排队机制,但先进制程紧张时等待时间可能拉长。内部优先模式下,客户可能获得更紧密的协同,但产能可得性的不确定性来自内部排产。
两种模式没有绝对优劣,取决于客户自身对交付确定性与协同深度的权重。
#三星入局如何改变三方代工格局?
三星作为第三极,其代工敞口为客户提供台积电与英特尔之外的多源选择,三方格局下客户更倾向按制程与产能可用性分流。该判断属于基于业务结构的推断,尚无公开数据可直接验证客户实际分流比例。
#三星代工的客户敞口在哪里?
三星的代工业务同样以外部客户为主,同时服务自身存储与终端产品线,形成内外并行的结构。其外部客户名单与各节点产能分配数据未公开。
#三星与英特尔、台积电的差异化在哪?
三方的差异主要体现在客户结构(纯外部 vs 内外并行 vs 内部优先)与产能分配逻辑(多客户分摊 vs 内外并行 vs 内部优先)上。三星的定位介于两者之间:既有外部客户主体,也保留内部产品线的产能占用。
#三方格局下客户会怎么选?
在多源采购动机驱动下,客户倾向按制程可用性、产能排位与协同深度分流,而非锁定单一供应商。具体到某一家客户的最终选择,属于商业决策,数据未公开。
#英特尔 vs 台积电关键维度对比表
用客户结构与产能分配为主的对比表对照英特尔与台积电,并单列三星与 AMD 作为第三方变量,缺失处标注数据未公开。
| 维度 | 台积电 | 英特尔代工 | 数据状态 |
|---|---|---|---|
| 客户结构主体 | 外部客户为主 | 内部产品线为主、外部为辅 | 定性,可公开核对业务模式 |
| 客户集中度 | 少数超大客户 + 长尾 | 高度集中于内部 | 具体占比数据未公开 |
| 外部订单占比 | 主体地位 | 相对有限 | 具体数值未公开 |
| 先进制程产能分配机制 | 多客户分摊 | 内部优先 | 定性 |
| 客户锁定产能方式 | 预订产能、预付等 | 依赖内部排产节奏 | 条款细节未公开 |
| 产能紧张时排队规则 | 按订单与协议排位 | 内部排产优先 | 细节未公开 |
| 第三方变量:三星 | 外部客户 + 内部并行 | 同左 | 客户名单未公开 |
| 第三方变量:AMD | 长期外部大客户 | 竞争对手与潜在客户参照 | 订单分配未公开 |
#客户结构维度怎么比?
看外部客户占比的量级、客户集中度与客户类型分布。台积电以多元外部大客户为主,英特尔以内部产品线为主、外部订单为辅。
#产能分配维度怎么比?
看先进制程产能的分配机制(多客户分摊 vs 内部优先)、客户锁定产能的方式,以及产能紧张时的排队规则。
#三星与 AMD 变量如何纳入对照?
三星作为第三极,纳入客户敞口与差异化定位两个维度;AMD 作为外部大客户参照,纳入订单流向维度。两者都不作为独立对比对象,只作为对照变量。
#不同关注点该看哪一方?
若关注客户多元性优先看台积电,若关注内部协同与产能优先看英特尔,若关注多源选择则把三星与 AMD 变量纳入对照。
#关注客户多元性该看谁?
如果你是评估代工客户结构分散度的观察者,则优先看台积电的外部大客户组合与集中度口径。
#关注产能可得性该看谁?
如果你关注的是外部订单在产能紧张时的排位确定性,则优先看台积电的多客户分摊机制;如果你关注的是与内部产品线的协同深度,则优先看英特尔的内部优先逻辑。
#关注第三方变量该看谁?
如果你希望评估多源采购的可能性,则把三星的代工敞口与 AMD 的订单流向一并纳入观察。
#对比中的风险与信息边界
本对比仅基于已披露口径,客户与产能细节多处数据未公开,且不做价格预测与投资建议,仅供决策参考。
#哪些数据属于未公开口径?
单一客户营收占比、具体制程节点的客户分配比例、产能预订条款、外部客户合同细节,均属于数据未公开范围。本对比不对这些项目给出估算值。
#为何不做价格与份额预测?
客户结构与产能分配属于结构性观察维度,其变化受商业谈判与排产节奏影响,缺乏可验证的公开预测基础。本对比只描述已披露的结构差异,不推导价格目标或市场份额数值。
如需核对原始披露口径,可查看各公司官方投资者关系页面与财报原文。
本内容基于公开数据整理,不构成投资或开户建议。本文不标注具体数据截止日,因文中未引用具体数值;实际情况可能变化。
常见问题
英特尔代工的外部客户占比是多少?
具体外部客户占比与客户名单属于数据未公开范围,本对比不做估算。可核对的公开口径是:英特尔代工脱胎于 IDM 体系,产能历史上首先服务自身产品线,对外部客户开放属于较新方向。
台积电的客户集中度如何理解?
台积电以外部客户为主体,结构上通常被描述为少数超大客户加较长尾客户。单一客户最新营收占比与制程分配细节数据未公开,需以财报披露口径为准。
AMD 的订单流向为什么是观察信号?
AMD 长期依赖外部先进制程代工,属于台积电的外部大客户类别,同时是英特尔在产品市场的直接竞争对手。其订单集中在哪里,可作为判断英特尔代工外部拓展阶段的参照,但不足以单独证明拓展成败。
三星在三方格局中的定位是什么?
三星介于台积电与英特尔之间:既有外部客户主体,也保留内部产品线的产能占用。其外部客户名单与节点产能分配数据未公开。
这篇对比是否给出买哪一方的建议?
不给出。本文只按客户结构与产能分配两个结构性维度做对照,不做价格预测、不做份额预测,也不构成投资建议。