半导体股 vs 存储芯片股:2026 年 AI 算力与内存两种敞口的收益来源与周期风险对比
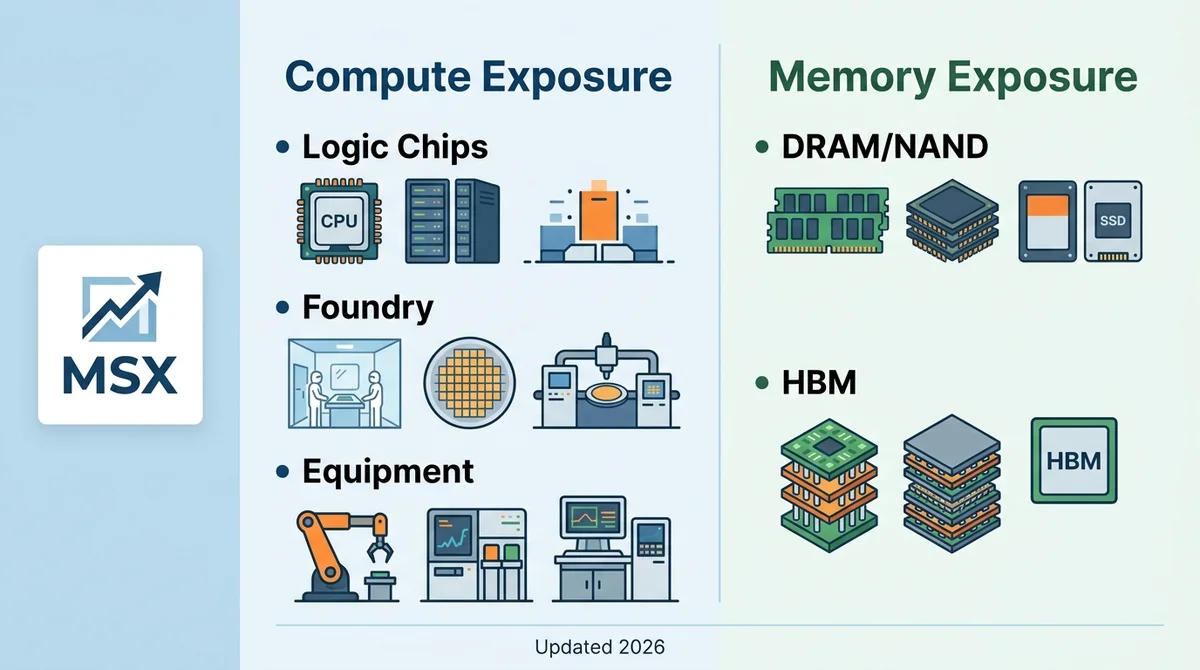
半导体股与存储芯片股在收益来源、周期风险和AI算力敞口上存在结构性差异。本文对比两者业务范围、HBM需求传导与周期波动,给出场景化选择路径。
结论:如果目标是分散 AI 算力敞口,优先看覆盖逻辑芯片、代工、设备的广义半导体股;如果目标是押注内存供需弹性并能承受更强的周期波动,才单独看存储芯片股,两者组合时需注意 HBM 环节的敞口重叠。
数据状态说明:本文为结构性对比,未引用具体公司的财务数字、市值或涨跌幅。凡涉及具体数字,均需以各公司最新公开披露(如 10-K/20-F、财报电话会)为准,本文不提供未经核实的数字。
#半导体股和存储芯片股到底有什么区别?
两者的业务范围怎么划分? 广义半导体覆盖逻辑芯片设计、晶圆代工、半导体设备与存储等环节。存储芯片股是其中的细分,收入更集中依赖 DRAM 与 NAND 的价格与出货量。
AI 算力敞口和内存敞口分别指什么? AI 算力敞口指收入来自算力芯片出货、代工产能利用率与设备资本开支的部分;内存敞口指收入来自 HBM 与存储产能的部分。两者处在同一条算力链条的不同位置。
为什么存储芯片股常被单独拿出来看? 因为存储是标准化产品,价格由供需缺口直接决定,盈利波动比覆盖多环节的广义半导体股更集中,所以常被当作独立周期品种分析。
#两者的收益来源有什么不同?
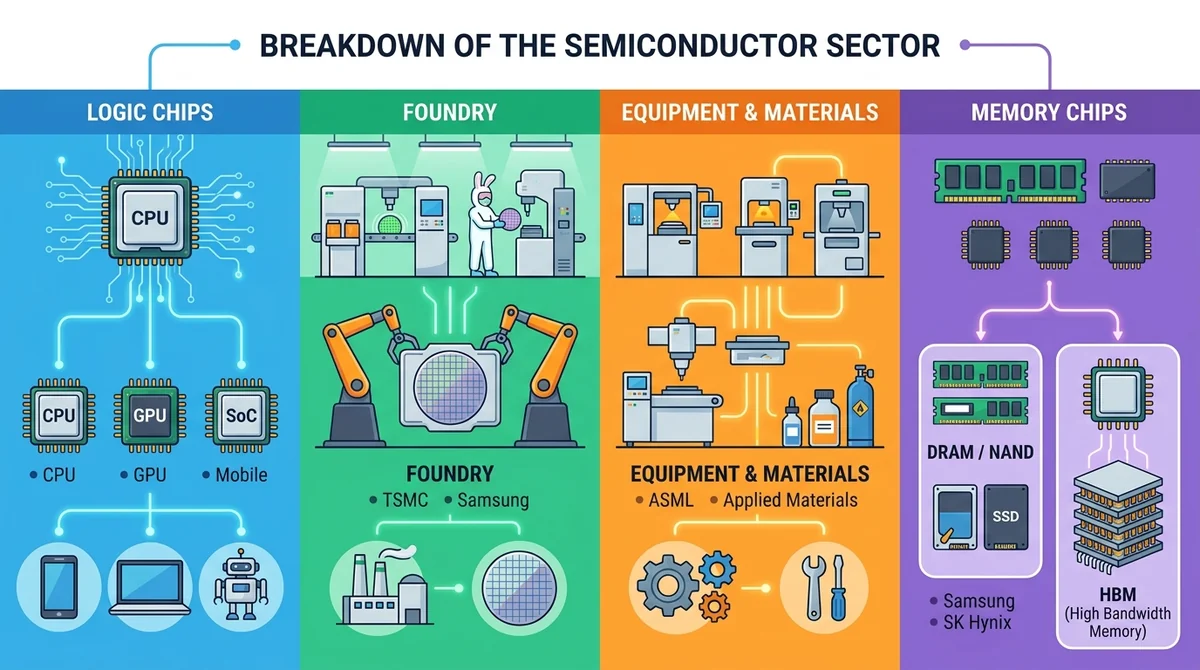
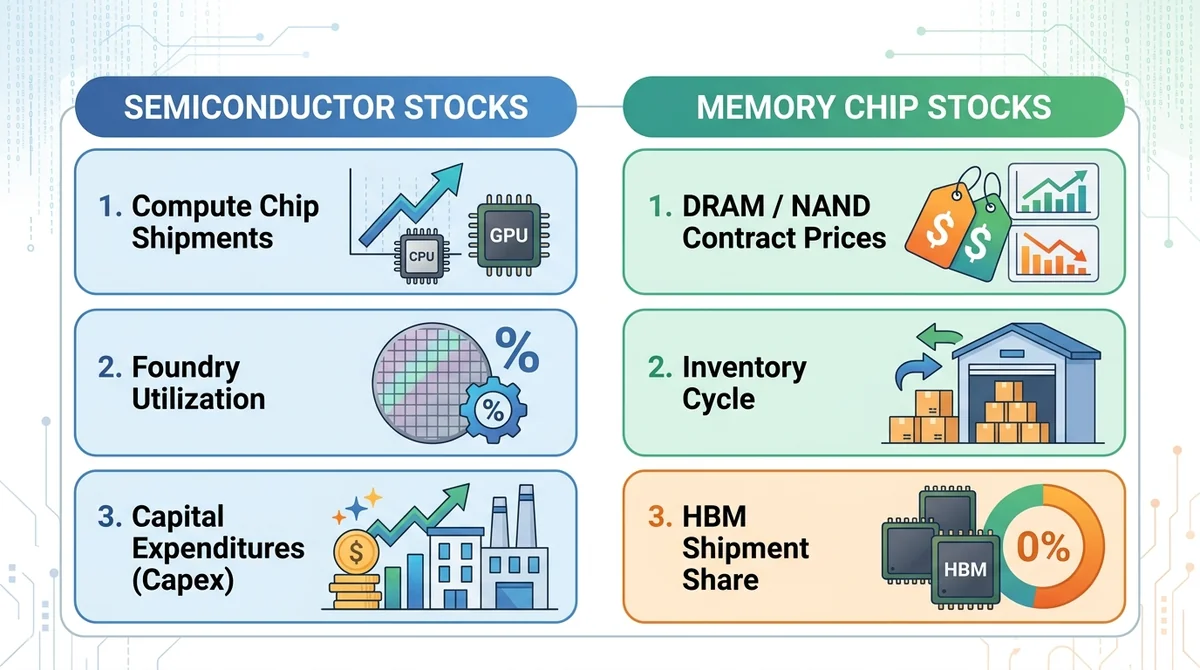
半导体股的收益主要来自哪里? 算力芯片出货量、代工产能利用率、以及设备端的资本开支节奏,是广义半导体股的主要收入变量。
存储芯片股的收益主要来自哪里? DRAM/NAND 合约价、库存周期位置、以及 HBM 出货占比,是存储芯片股的主要收入变量。
HBM 需求如何同时影响两者? HBM 需求既是算力扩张的结果,也是存储产能的消耗方。它把算力芯片与存储芯片连接在同一链条上,因此两者并非完全独立的两条线。
#为什么存储芯片股的周期风险更集中?
存储周期是怎么形成的? 存储是标准化产品,价格由供需缺口决定。当供给增速超过需求增速时,价格下行会直接压缩盈利。
供给扩张为什么容易压价格? 产能扩张存在滞后,容易在需求转弱时形成过剩,从而放大价格下行幅度。
存储芯片股和半导体股的波动差异在哪? 存储芯片股盈利波动通常比广义半导体股更集中,因为后者覆盖多环节,单一价格变量的冲击被部分分散。
#AI 算力扩张会改变存储芯片股的周期吗?
HBM 需求是否削弱了传统存储周期? HBM 占用更多产能,可能改变传统 DRAM 的供给节奏,但这一影响的程度取决于产能分配与需求持续性,公开数据尚无统一结论。
算力资本开支和内存需求是什么关系? 市场普遍将算力资本开支视为 HBM 需求的先行变量(推测)。资本开支节奏变化会先传导到 HBM 订单,再传导到存储产能安排。
如果 AI 算力放缓,两者谁更敏感? 一种常见判断是存储芯片股因产能刚性可能更敏感,因为产能调整需要时间,而价格会先行反应;但这一判断尚无统一的实证结论,需结合具体公司的产能与库存数据验证。
#谁适合看半导体股,谁适合看存储芯片股?
想分散算力敞口该怎么选? 覆盖多环节的半导体股更适合分散算力敞口,因为收入来源不集中在单一价格变量上。
想押注内存供需弹性该怎么选? 能承受周期波动的用户才适合单独看存储芯片股,因为其盈利弹性大,同时下行波动也更大。
两者可以同时配置吗? 可以组合,但需注意 HBM 环节的敞口重叠,避免在算力链条同一位置重复暴露。
#场景分流
- 如果你是希望分散 AI 算力敞口的用户:以覆盖逻辑芯片、代工、设备的广义半导体股为主,存储作为卫星配置。
- 如果你是希望押注内存供需弹性的用户:单独跟踪 DRAM/NAND 合约价与 HBM 出货占比,并接受更大的周期波动。
- 如果你是同时配置两者的用户:明确 HBM 环节的重叠敞口,避免同一风险因子被重复计价。
- 如果你是关注算力资本开支节奏的用户:把资本开支作为 HBM 需求的先行变量来观察(推测性框架),先看开支再看存储。
#行动清单
- 明确自己要的是算力敞口还是内存敞口,两者不是同一件事。
- 核对标的收入构成中 DRAM/NAND 与 HBM 的占比,数据未公开则标注数据未公开。
- 跟踪 DRAM/NAND 合约价与库存周期位置。
- 跟踪算力资本开支节奏,作为 HBM 需求的先行变量。
- 检查组合中 HBM 环节是否存在重复敞口。
- 评估自身对周期波动的承受能力。
#FAQ
半导体股和存储芯片股是同一类资产吗? 不是。存储芯片股是半导体板块的细分,收入更集中依赖内存价格与 HBM 需求。
HBM 需求会削弱传统存储周期吗? 可能改变供给节奏,但影响程度取决于产能分配与需求持续性,公开数据尚无统一结论。
AI 算力放缓时谁更敏感? 一种常见判断是存储芯片股因产能刚性可能更敏感,价格会先行反应;该判断尚未有统一实证,需结合具体公司数据验证。
两者可以同时配置吗? 可以,但需注意 HBM 环节的敞口重叠,避免同一风险因子被重复计价。
本文是否推荐具体标的? 不推荐。本文只对比敞口与周期特征,不预测价格。
本内容基于公开信息整理,不构成投资或开户建议。文中未引用具体公司财务数字,凡涉及数字请以各公司最新公开披露为准。
常见问题
半导体股和存储芯片股是同一类资产吗?
不是。存储芯片股是半导体板块的细分,收入更集中依赖内存价格与 HBM 需求。
HBM 需求会削弱传统存储周期吗?
可能改变供给节奏,但影响程度取决于产能分配与需求持续性,公开数据尚无统一结论。
AI 算力放缓时谁更敏感?
一种常见判断是存储芯片股因产能刚性可能更敏感,价格会先行反应;该判断尚未有统一实证,需结合具体公司数据验证。
两者可以同时配置吗?
可以,但需注意 HBM 环节的敞口重叠,避免同一风险因子被重复计价。
本文是否推荐具体标的?
不推荐。本文只对比敞口与周期特征,不预测价格。