美光 vs SK 海力士之外:2026 年存储双雄对比页的姊妹篇——HBM 客户结构与产能分配对照
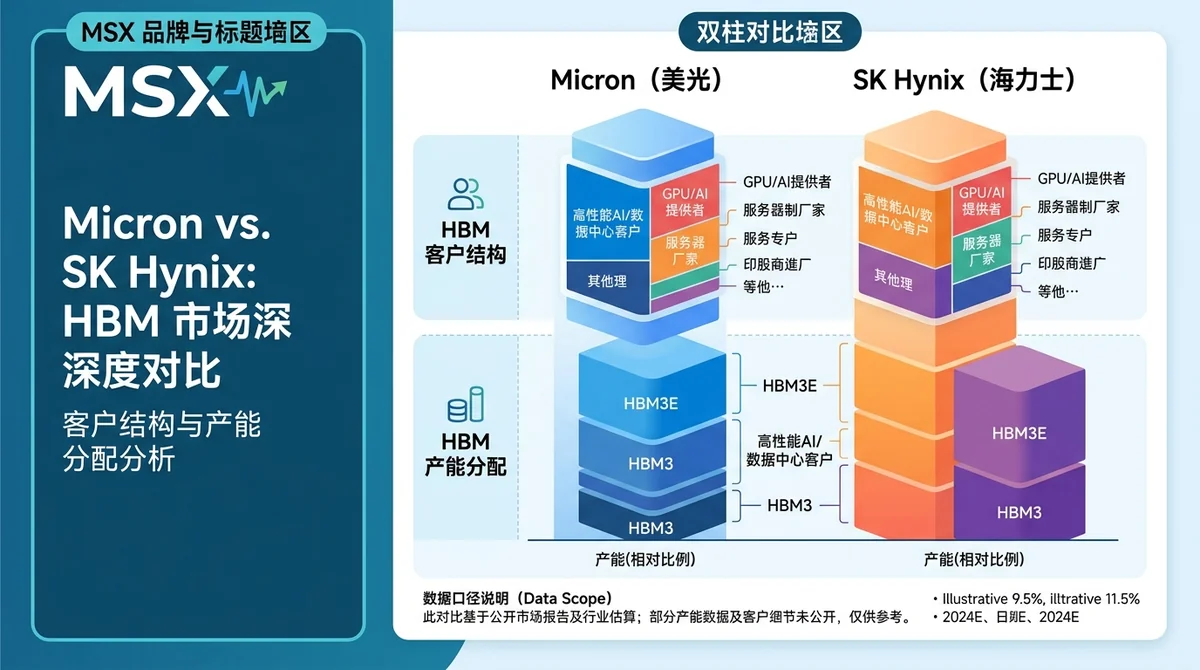
美光 vs SK 海力士的 HBM 差异,核心在客户集中度与产能分配节奏,而非单一产品参数。本文从客户结构、产能分配、扩产节奏与周期位置四个维度做结构对照,缺失数据统一标注为数据未公开,不构成投资建议。
结论:美光与 SK 海力士在 HBM 上的差异,主要不在单一产品参数,而在客户结构与产能分配节奏这两条结构线索上。前者影响订单稳定性,后者影响供给弹性,两者交叉才构成可比较的周期位置判断。本文只做结构对照,不做价格预测。
#美光 vs SK 海力士:HBM 业务到底差在哪?
美光与 SK 海力士的 HBM 差异,首先体现在客户集中度而非产品参数。产品层决定“能不能供”,客户层决定“供给谁、绑定多深”,产能层决定“以多快速度把供给放出来”,三层单看任何一层都会失真。
两家公司的 HBM 业务差异,需要拆成三层来看:产品与代际节奏、客户结构、产能分配。产品层是“能不能供”,客户层是“供给谁、绑定多深”,产能层是“以多快速度把供给放出来”。三层里任何一层单看都会失真。
产品定位:两家均以 HBM 代际迭代作为核心竞争轴线。具体产品参数与代际量产时间表应以公司官方披露为准,本文不引用未核实数字;相关细节数据未公开或待核验。
客户结构差异:体现在客户集中度与绑定方式上,即收入在少数客户间的分布,以及长期协议、认证周期带来的黏性差异。
产能分配节奏:体现在扩产节奏与资本开支方向上,影响供给弹性释放的快慢。
#HBM 客户结构对比:谁更依赖单一客户?
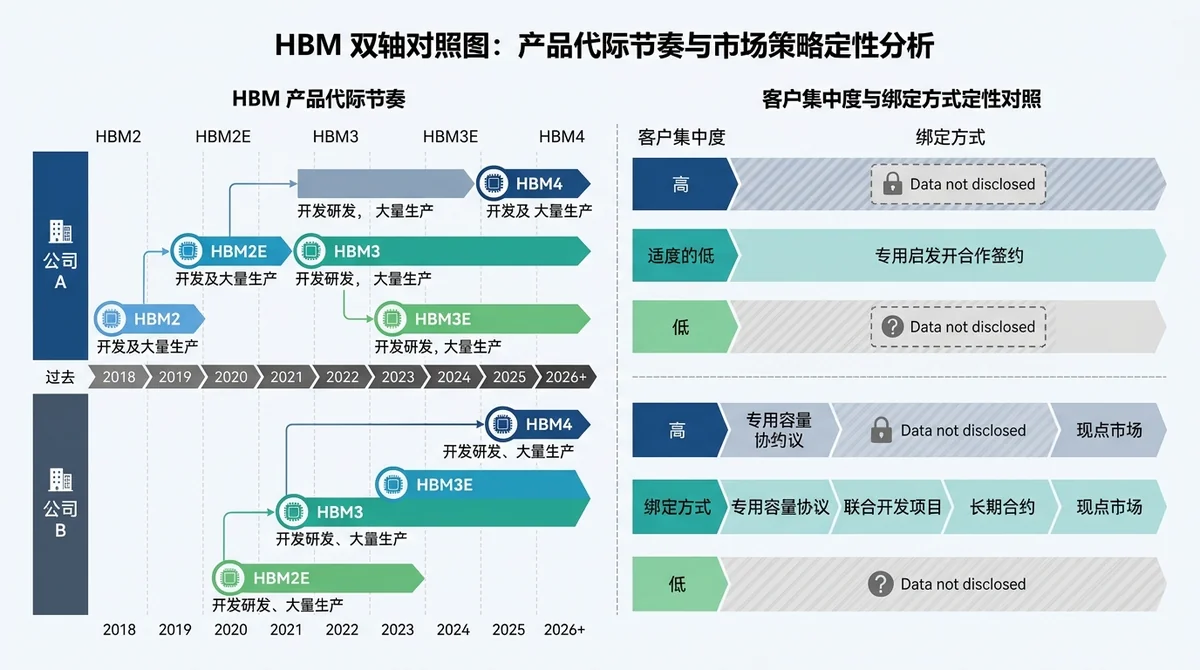
美光与 SK 海力士的 HBM 客户结构差异,主要体现在客户集中度与绑定方式两个维度。两家具体客户名单与单客户占比均未公开,因此无法判定谁更依赖单一客户,只能比较绑定机制的结构特征。
一句话结论:无法判定谁更依赖单一客户,因为两家均未披露客户名单与单客户占比;可比的是绑定机制——认证周期长则切换成本高、订单可预见性强,长协则把量的确定性前移但价格弹性可能被锁定。(数据未公开,结论为结构性推断)
客户集中度高意味着什么:订单弹性大——单一客户放量时收入上行快;但周期波动也可能更明显,客户砍单或切换供应商时收入下修同样快。集中度是双刃剑,不是单纯的好或坏。
客户绑定方式的差别:长期协议与认证周期是两种不同的黏性来源。认证周期长的产品,切换成本高、订单可预见性相对强;长期协议则把量的确定性前移,但价格弹性可能被锁定。
客户结构如何影响周期波动:集中度高+绑定偏弱的组合,周期敏感度可能更高;集中度高+绑定强(长协、长认证)的组合,波动被部分平滑但单点依赖风险上升。上述为结构性推断,非已披露事实。
数据边界:两家公司的具体客户名单与各客户占比数据未公开,本文不对客户身份做任何推断。
#HBM 产能分配对比:扩产节奏谁更激进?
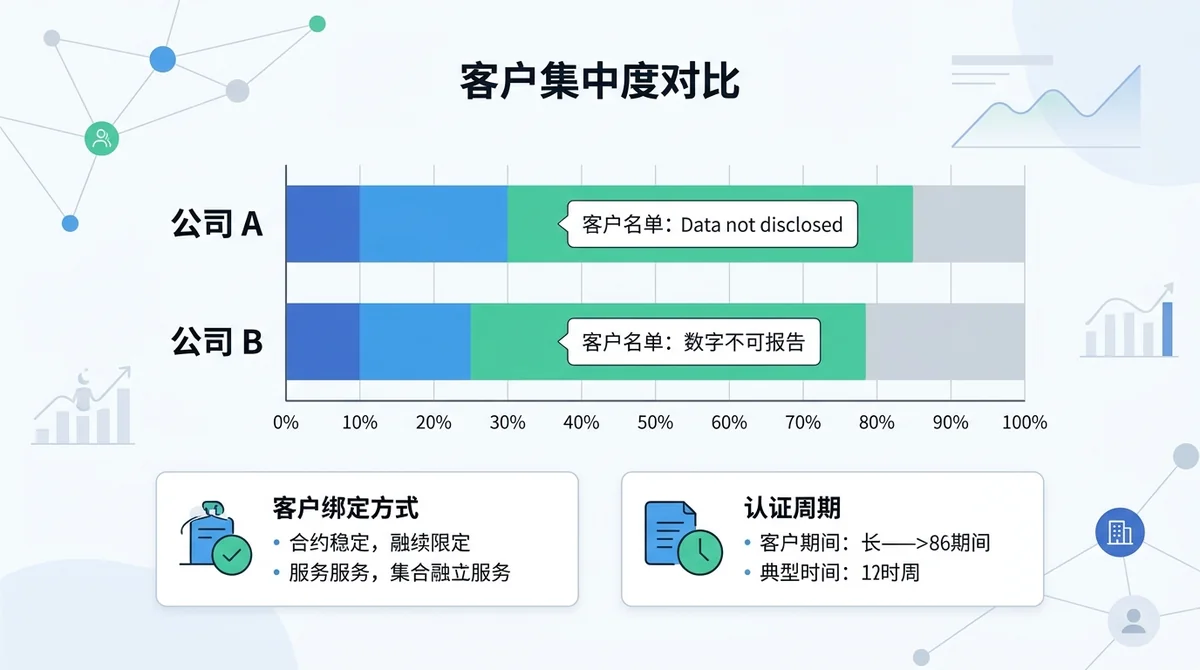
HBM 产能分配的关键不在总量而在结构:同一笔资本开支中投向 HBM 相关产线的比例,决定实际供给增量。两家具体投片量与 HBM 占比均未公开,扩产激进程度应以各自资本开支指引落地情况核对,不宜凭印象判断。
一句话结论:HBM 产能分配要看结构而非总量——资本开支方向是意图,扩产节奏是落地;两家投片量与 HBM 占比均未公开,激进程度只能以官方资本开支指引的兑现情况核对。(数据未公开)
产能分配如何影响供给弹性:HBM 产能需要在 HBM 与常规存储产品之间分配,分配比例会影响同一资本开支下 HBM 的实际供给增量。
扩产节奏与资本开支怎么对照:应把资本开支方向(投向 HBM 相关产线的比例)与扩产节奏(新增产能释放的时间分布)分开看,前者是意图,后者是落地。
产能释放对周期意味着什么:产能释放快,供给弹性大,行业景气时放量快,但也可能在周期下行时加大价格压力。这是节奏问题,不是优劣问题。
数据边界:具体产能数字(晶圆投片量、HBM 占比)数据未公开,本文不引用估算值。
#用一张表看懂美光与 SK 海力士的关键差异
读表方法:先看结构(客户结构、集中度),再看节奏(产能分配、扩产节奏),最后看披露透明度——透明度决定你能把结论推到多远。
表一:已确认的结构性差异(定性)
| 对比维度 | 美光 | SK 海力士 |
|---|---|---|
| HBM 产品定位 | 以代际迭代为核心轴线 | 以代际迭代为核心轴线 |
| 绑定方式 | 长协与认证周期并存(定性) | 长协与认证周期并存(定性) |
| 周期敏感度 | 结构性推断:取决于集中度×绑定强度 | 结构性推断:取决于集中度×绑定强度 |
| 披露透明度 | 以投资者关系披露为准 | 以投资者关系披露为准 |
表二:待核验项(数据未公开)
| 对比维度 | 美光 | SK 海力士 |
|---|---|---|
| 具体产品参数 | 数据未公开,待官方披露 | 数据未公开,待官方披露 |
| 客户结构 | 数据未公开(名单与占比未披露) | 数据未公开(名单与占比未披露) |
| 客户集中度 | 数据未公开 | 数据未公开 |
| 产能分配 | 数据未公开(HBM 占比未披露) | 数据未公开(HBM 占比未披露) |
| 扩产节奏 | 需以资本开支指引核对 | 需以资本开支指引核对 |
| 资本开支方向 | 以官方指引为准 | 以官方指引为准 |
表中缺失项统一标注为“数据未公开”,均为待核验项;表一只保留可公开核验的定性差异,避免整表失效。
#存储芯片周期对比:结构差异如何影响周期位置?
存储芯片周期对比应并列看两条线:订单可见度与供给释放节奏。只看产能会忽略订单质量,只看客户会忽略供给端兑现速度;两者交叉才决定周期位置的稳健程度,且均不构成价格预测依据。
一句话结论:存储芯片周期位置由订单可见度与供给释放节奏共同决定——订单稳定性高+供给弹性可控时周期位置相对稳,订单稳定性低+供给弹性大时波动可能被双向放大。(结构性推断,非价格预测)
交叉影响:客户结构影响订单稳定性,产能分配影响供给弹性。订单稳定性高+供给弹性可控,周期位置相对稳;订单稳定性低+供给弹性大,周期波动可能被双向放大。
周期对比应看的信号:一是订单可见度(长协覆盖比例、认证进度),二是供给释放节奏(扩产落地时间表),三是产品代际切换节点。
为什么不能只看单一指标:只看产能会忽略订单质量,只看客户会忽略供给端兑现速度。两项必须并列,且都不构成价格预测依据。
#对比 HBM 业务时要注意哪些风险与口径限制?
数据披露限制:客户名单、单客户占比、具体产能数字多属未公开范围,任何精确到数字的对比都需要回到公司官方披露核对。
口径差异:HBM 产能的统计口径(投片量/产出量/等效容量)在不同公司间可能不一致,跨公司直接相减容易误读。
结论适用边界:本文结论仅作结构对照与方法参考,不构成对任何公司未来业绩或股价的判断。
本内容基于公开信息整理,不构成投资或开户建议。数据截至 2026-01-01,实际情况可能变化。
如需核对最新披露,可查看两家公司投资者关系页面的官方来源。
#常见问题
美光与 SK 海力士的 HBM 差异,最核心的是哪一项? 不是单一产品参数,而是客户结构与产能分配节奏的组合:前者影响订单稳定性,后者影响供给弹性。两项交叉才构成可比较的周期位置判断。
客户集中度高是好事还是坏事? 中性偏双刃。集中度高意味着单一客户放量时收入上行快,但客户砍单或切换供应商时下修同样快,周期波动可能被放大。
两家公司的具体客户名单和产能数字能查到吗? 具体客户名单、单客户占比与精确产能数字多属未公开范围,本文统一标注为数据未公开,不做推断。需要精确数字时应回到公司官方披露核对。
为什么不能只看产能或只看客户结构? 只看产能会忽略订单质量,只看客户会忽略供给端兑现速度。订单稳定性与供给弹性必须并列评估,否则容易误判周期位置。
这篇文章给出价格预测或买卖建议吗? 不给出。本文仅做业务结构对照与方法说明,不做价格预测,也不构成投资建议。
美光与 SK 海力士 HBM 谁更依赖单一客户? 无法判定。两家均未披露客户名单与单客户占比,只能比较绑定机制:认证周期长则切换成本高、可预见性强,长协则把量的确定性前移但价格弹性可能被锁定。
HBM 产能分配应该怎么看? 看结构而非总量。应把资本开支方向(投向 HBM 产线的比例)与扩产节奏(新增产能释放时间分布)分开看,前者是意图,后者是落地;具体投片量与 HBM 占比未公开,需以官方指引核对。
美光与 SK 海力士的 HBM 客户结构差异体现在哪? 体现在客户集中度与绑定方式两个维度。两家具体客户名单与单客户占比均未公开,无法判定谁更依赖单一客户,只能比较长期协议与认证周期带来的黏性结构差异。
存储芯片周期对比应该看哪些信号? 并列看订单可见度与供给释放节奏。订单可见度看长协覆盖比例与认证进度,供给端看扩产落地时间表与代际切换节点;单一指标容易误判周期位置。
常见问题
美光与 SK 海力士的 HBM 差异,最核心的是哪一项?
不是单一产品参数,而是客户结构与产能分配节奏的组合:前者影响订单稳定性,后者影响供给弹性。两项交叉才构成可比较的周期位置判断。
客户集中度高是好事还是坏事?
中性偏双刃。集中度高意味着单一客户放量时收入上行快,但客户砍单或切换供应商时下修同样快,周期波动可能被放大。
两家公司的具体客户名单和产能数字能查到吗?
具体客户名单、单客户占比与精确产能数字多属未公开范围,本文统一标注为数据未公开,不做推断。需要精确数字时应回到公司官方披露核对。
为什么不能只看产能或只看客户结构?
只看产能会忽略订单质量,只看客户会忽略供给端兑现速度。订单稳定性与供给弹性必须并列评估,否则容易误判周期位置。
这篇文章给出价格预测或买卖建议吗?
不给出。本文仅做业务结构对照与方法说明,不做价格预测,也不构成投资建议。